


2025年12月16日、2025年度の補正予算案が成立しました。一般会計の総額は18兆3034億円です。

補正予算が成立したことで、高市早苗首相が策定した「経済対策」も本格的に動き出します。
なかでも、物価高が続く中で「子ども1人あたり2万円の現金給付」はスピーディーな対応を求めたいものです。
この記事では「子ども1人あたり2万円の現金給付」の対象者や支給方法など現時点でわかる情報を紹介します。
1. 【現金給付】子ども1人あたり2万円を給付へ!
子ども1人あたり2万円の現金給付が決定しました。物価高により家計への影響を強く受けていると考えられる子育て世帯を支援することを目的としており、「物価高対応子育て応援手当」とも呼ばれています。

1.1 【物価高対応子育て応援手当】
- 事業の目的:物価高の影響が長期化しその影響がさまざまな人々に及ぶ中、とくに、その影響を強く受けている子育て世帯を力強く支援するため「物価高対応子育て応援手当」を支給
- 支給対象者:児童手当支給対象児童(令和7年9月30日時点)を養育する父母等(対象児童数 約1780万人)
※令和7年10月1日以降~令和8年3月31日までに生まれる新生児も支給の対象に含まれます。 - 給付額:子ども1人あたり2万円(0歳から高校生年代まで)
- 実施主体:令和7年9月30日時点での児童手当受給者(主たる生計維持者)の住所地市町村(特別区を含む)
なお、この給付金は児童手当受取口座を活用したプッシュ型で支給されるため、基本的には申請不要となります。
児童手当の受取口座に1人あたり2万円の給付金が振り込まれる流れです。
ただし、申請が必要となるケースも想定されますので、詳細はお住まいの市町村からの案内をご確認ください。
2. 子ども1人あたり2万円の現金給付、令和7年12月支給を目指す自治体も!

物価高対策を含む今年度の補正予算案は12月16日に成立しました。ここから経済対策が本格的に動き出します。
「子ども1人あたり2万円の現金給付」の実施主体は「自治体」です。これより自治体ごとに補正予算編成が進められ、給付の事務手続きに入っていきます。
2025年12月17日現在、多くの自治体が「詳細が分かり次第発表」としていますが、一部スケジュールを公表している自治体も。
- 愛知県みよし市:令和7(2025)年12月中を予定※12月10日時点の情報
- 東京都江戸川区:「支給のお知らせ」の初回発送日を令和8年1月27日、支給日は2月12日を予定※12月13日時点の情報
- 大阪府大阪市:令和8年3月31日までの初回支給を目指し調整中※12月11日時点の情報
今後、各自治体からスケジュールや詳細などが発表されていくと思われますので、お住まいの市町村からの案内を待ちましょう。
なお、「物価高対応子育て応援手当」は子育て世帯の支援を目的としており「子ども1人につき2万円」です。世帯の所得額は考慮されません。
これまで行われてきた多くの現金給付は「住民税非課税世帯」を対象とするものが多かったと思いますが、今回は住民税が課税されている世帯も対象となります。
住民税非課税世帯には、こうした臨時の現金給付以外にもさまざまな優遇措置が講じられていますので、国や市町村のホームページ等で探してみると良いでしょう。
次章では「住民税非課税世帯」となる基準について解説しています。参考までにご確認ください。
3. そもそも「住民税」とは?
まずは、住民税のしくみの基本をおさらいしておきましょう。
住民税は「均等割」+「所得割」の合計で決まる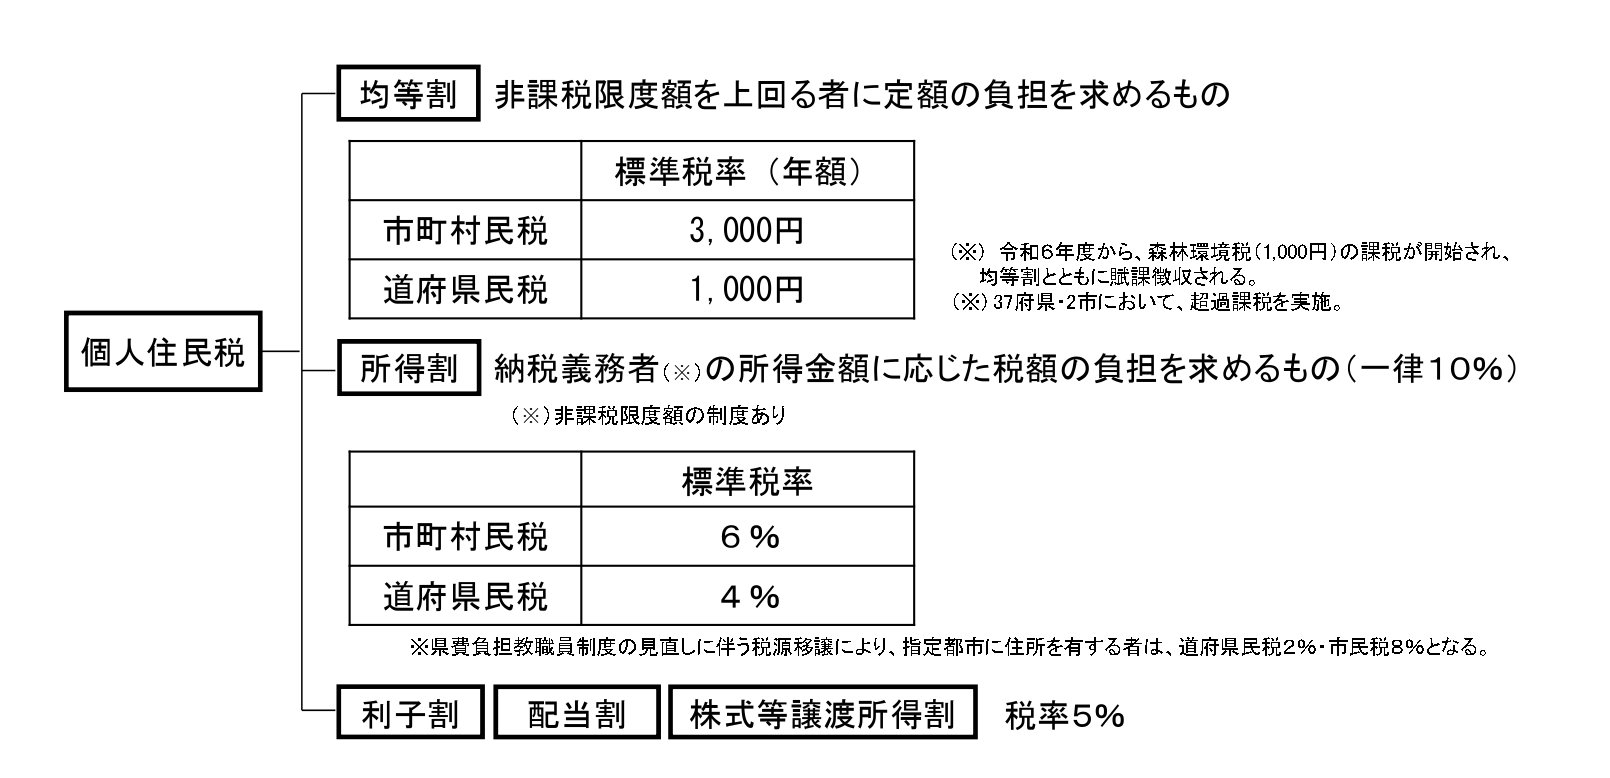
1/5
出所:総務省「個人住民税」
住民税は、住んでいる地域の行政サービスを支える目的で、都道府県や市区町村に納める地方税です。
住民税額は、所得に応じて決まる「所得割」と、所得に関係なく一律で課される「均等割」の合計で決まります。
所得が一定基準に満たないなどの理由で、この「所得割」と「均等割」の両方が課税されないケースを「住民税非課税」といいます。
さらに、世帯全員が住民税非課税となる世帯は「住民税非課税世帯」と区分され、国民年金保険料や国民健康保険料などの減免をはじめとする各種優遇措置や公的支援の対象となります(※)。
※なお「住民税の所得割のみ非課税」となる区分もあります。ただし各種給付金などの対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
3.1 住民税が非課税になる《3つの要件》
住民税が非課税となるのは、以下の3つのいずれかに該当するケースです。
- 生活保護を受けている
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市町村の基準を下回る(市区町村で基準が違う)
1・2については全自治体で同じです。3の所得要件のみ、各市区町村でそれぞれの基準を設けています。
4. 【住民税非課税世帯】所得基準はいくら?
「住民税非課税世帯」に該当する所得や収入のボーダーラインについて、札幌市の例を挙げて見てみましょう。
4.1 札幌市の例「住民税非課税世帯」となる《所得》ボーダーラインはいくら?
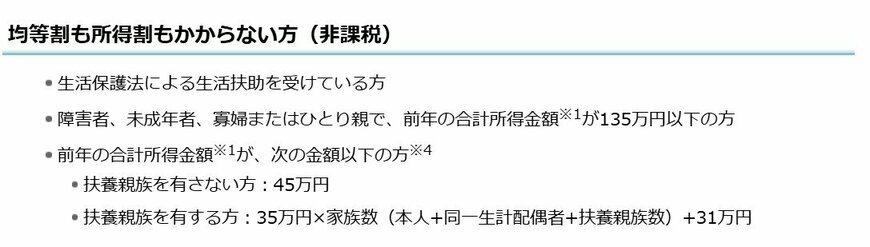
- 扶養親族を有さない方:45万円
- 扶養親族を有する方:35万円×家族数(本人+同一生計配偶者+扶養親族数)+31万円
収入から経費や各種控除を差し引いた金額が「所得」です。人によっては「所得よりも、収入換算のほうが分かりやすい」と感じるかもしれませんね。
5. 【住民税非課税世帯】収入目安はいくら?《例:札幌市》
住民税非課税となる限度額は、収入のいわゆる「額面」だけではなく、収入の種類や扶養親族数などの条件により変動します。
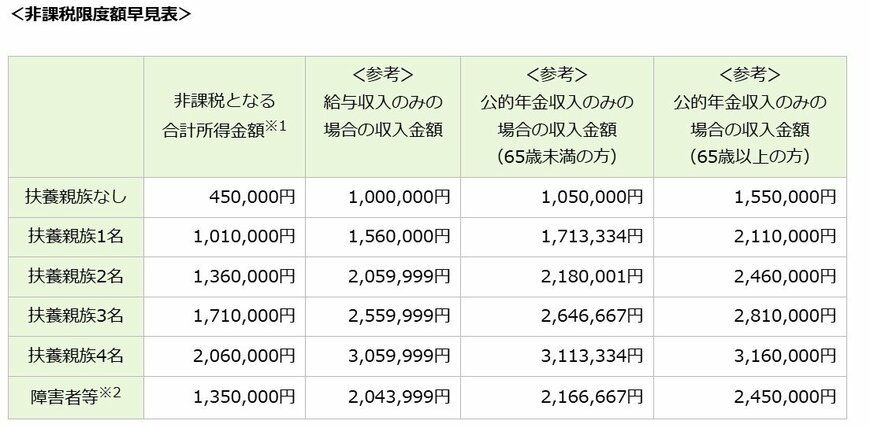
ここでは札幌市で「住民税が非課税となる所得基準」と、それに対応する収入金額について扶養親族が「なし」「1名」「2名」の場合を比べてみましょう。
扶養親族なし
- 非課税となる合計所得金額(※):45万円
- 給与収入のみの場合の収入金額:100万円
- 公的年金収入のみの場合の収入金額(65歳未満):105万円
- 公的年金収入のみの場合の収入金額(65歳以上):155万円
扶養親族1名
- 非課税となる合計所得金額(※):101万円
- 給与収入のみの場合の収入金額:156万円
- 公的年金収入のみの場合の収入金額(65歳未満の方):171万3334円
- 公的年金収入のみの場合の収入金額(65歳以上の方):211万円
扶養親族2名
- 非課税となる合計所得金額(※):136万円
- 給与収入のみの場合の収入金額:205万9999円
- 公的年金収入のみの場合の収入金額(65歳未満の方):218万1円
- 公的年金収入のみの場合の収入金額(65歳以上の方):246万円
※合計所得金額…損失の繰越控除前の総所得金額等
住民税非課税となる年収のボーダーラインは、扶養親族がいない場合、収入が給与収入のみであれば100万円ですが、65歳以上で公的年金収入のみの場合は155万円にまで上がります。
扶養親族が1名であれば、給与収入のみの場合は156万円、65歳以上で公的年金収入のみの場合は211万円です。
非課税限度額は扶養家族の数が多いほど引き上げられ、65歳以上の収入が年金のみの場合ではさらに高くなることが分かります。

参考資料
- 財務省「令和7年度予算」
- こども家庭庁「物価高対応子育て応援手当」
- 内閣府「「強い経済」を実現する総合経済対策」
- 内閣府「「強い経済」を実現する総合経済対策 ~日本と日本人の底力で不安を希望に変える~」
- 首相官邸「総合経済対策等についての会見」
- 首相官邸「記者会見資料」(総合経済対策)
- 愛知県みよし市「物価高対応子育て応援手当」
- 東京都江戸川区「江戸川区物価高対応子育て応援手当」
- 大阪市「「物価高対応子育て応援手当」について」
- 総務省「個人住民税」
- 札幌市「個人市民税」
- 国税庁 高齢者と税(年金と税)「年金収入の所得計算、所得控除の増額」
和田 直子


