
新しい年がはじまりました。来月2月は今年最初の年金支給日があります。近年の物価高の影響などシニア世代を取り巻く家計環境は刻々と変化しています。「今の蓄えで、これからの暮らしは足りるのか」など不安に感じる方もいるでしょう。そこで今回は、今どきシニア世代の「貯蓄・年金・生活費」について解説していきます。
1. 【いまどきシニア】70歳代の貯蓄「ふつう」はいくら?3000万円以上保有の割合は?
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をグラフを交えて確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
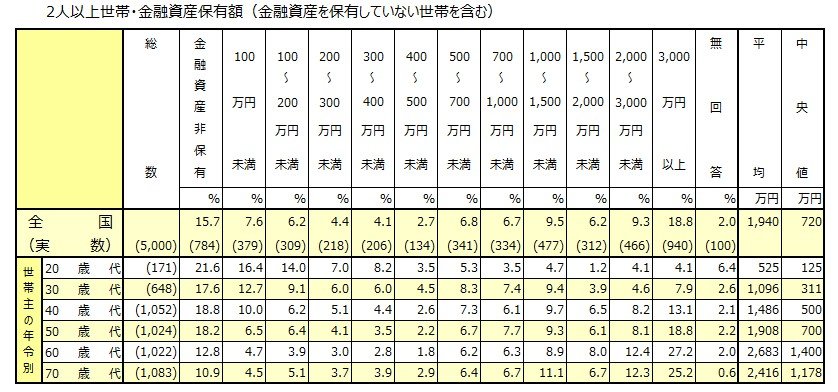
- 平均:2416万円
- 中央値:1178万円
「70歳代・二人以上世帯」の平均貯蓄額は2416万円ですが、この数字は一部の富裕層によって押し上げられており、実際の生活水準とは乖離している可能性があります。
より実態に近いとされる中央値は1178万円であり、多くの世帯の貯蓄額がこの水準に集中していることがうかがえます。
世帯ごとの貯蓄額分布は以下のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代・二人以上世帯の貯蓄額の分布では「3000万円以上」が25.2%と最も多い一方で、幅広い層に資産が分散しており、各家庭の状況に合わせた準備の大切さが浮き彫りになりました。
退職金や現役時代の収入、健康状態によって蓄えは異なりますが、大切なのは今の立ち位置を正しく把握することです。現在の貯蓄に不安を感じる場合でも、健康なうちにパート等で収入を得たり、無理のない範囲で資産運用を検討したりと、今からできる工夫はたくさんあります。公的年金にプラスアルファの安心を加えることで、老後の生活はぐっと安定したものに変わります。
早めの現状把握と生活設計が、これからの毎日をより豊かで自由なものにしてくれるはずです。
2. 【いまどきシニア】厚生年金の受給額「ふつう」はいくら?平均15万円台!
60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」についても見ていきます。
2.1 「厚生年金」男女別平均年金月額・受給額分布
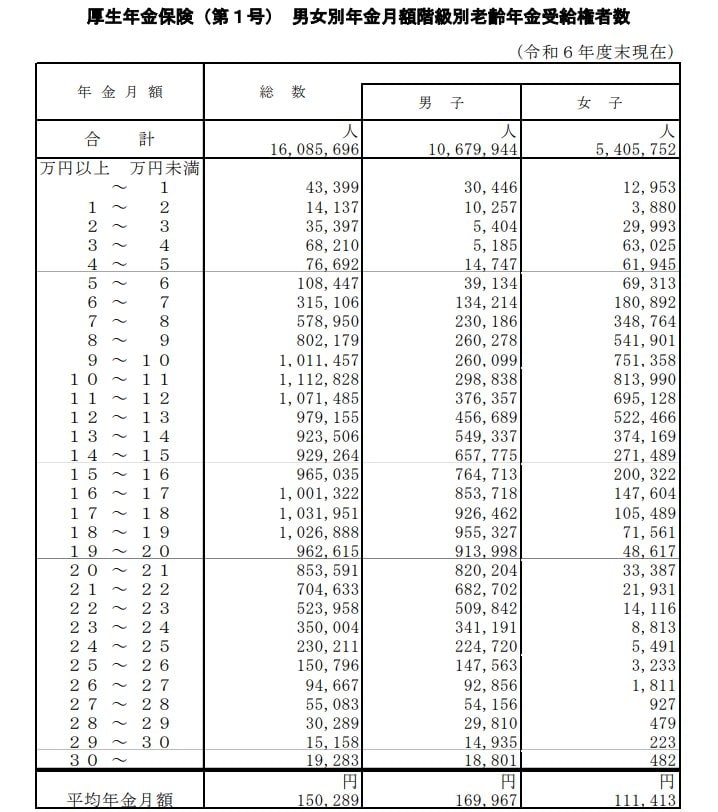
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金では、全体の平均年金月額は15万289円という結果でした。男女の平均を比較すると、男性16万9967円、女性11万1413円で、6万円近い開きが見られます。
3. 【いまどきシニア】国民年金の受給額「ふつう」はいくら?平均5万円台!
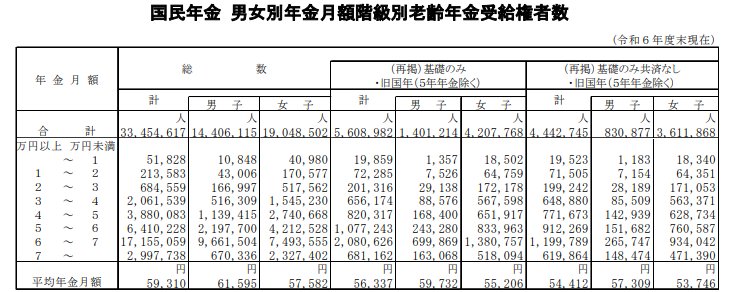
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は全体で5万円台です。男性は6万円台、女性は5万円台と4000円ほどですが男女差が見られます。
「6万円以上~7万円未満」が最も厚い受給層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
4. 【いまどきシニア】夫婦の老後生活費「ふつう」はいくら?毎月赤字発生?
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。

4.1 《収入》25万2818円
■うち社会保障給付(主に年金):22万5182円
4.2 《支出》28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
4.3 《家計収支》
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
この世帯の毎月の収入は25万2818円で、その多くを公的年金などの社会保障給付が占めています。
一方、毎月の支出は28万6877円。内訳を見てみると、食費や住居費、光熱費など日常的な生活にかかる消費支出が25万6521円、税金や社会保険料などの非消費支出が3万356円です。
その結果、月々の家計は3万4058円の赤字となっており、不足分は貯蓄を取り崩して補う必要があります。年間に換算すると、およそ40万円の取り崩しが必要になる計算です。
シニア世代は現役世代と比べて安定した収入を得る機会が限られるため、こうした慢性的な赤字は、長期的に貯蓄を大きく減らす要因となり得ます。
今ある貯蓄額を踏まえ、家計収支の見直しや、健康状態に応じた短時間の就労など、できる範囲で対策していくことが、老後の暮らしを安定させるカギとなります。
5. 【いまどきシニア】お金事情を参考に、自分自身の資産形成を
今回は令和シニアのお金事情について詳しく見てきました。総務省統計局の資料によると、65歳以上の夫婦のみの無職世帯の標準的な家計収支では毎月3万4058円の赤字となっています。
ひと月あたりの金額だけで見ると、貯蓄を取り崩せば何とか生活できるかもと感じてしまいますが、この赤字生活が老後30年間続くとなるとトータルの赤字額は1226万880円になります。
また、この資料によると住居費は1万6432円となっており、住宅ローンの返済が済んでいる持ち家世帯を前提に計算されています。もし、仮に賃貸住まいの方やホームに入居している場合は赤字額はさらに増えることでしょう。
今回の記事でとり上げた貯蓄額や年金受給額、家計収支はあくまで平均の話です。平均値を鵜呑みにして老後を迎えると、「思っていた以上に生活にお金がかかって貯蓄が底を尽きそう」という事態にもなりかねません。
そのため、今から老後資金を準備しようとする場合は自分が想像する老後の過ごし方にいくら必要かを計算し、ねんきんネットなどで自身の年金見込額を確認した上で必要な老後資金を算出することが大事です。

参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
鶴田 綾