還暦を迎える60歳代は、年金受給タイミングの検討や、再雇用・再就職で新しい働き方に入る人など、ライフスタイルが大きく変わるタイミングです。
この記事では、最新の「家計調査」や厚生労働省の資料、さらには最新のシニア生活意識調査をもとに、60歳代の貯蓄・年金のリアルな実態をデータで解説。
ソニー生命保険の調査結果から、セカンドライフを豊かに暮らすための「お金の使い道」の最新トレンドものぞいてみましょう。
1. 【貯蓄のリアル】60歳代・二人以上世帯の平均額は2659万円
2025年5月16日、総務省統計局は「家計調査報告 貯蓄・負債編 2024年(令和6年)」の結果を公表しました。
上記調査によると、二人以上世帯全体の平均貯蓄額は1984万円、勤労者世帯に限定すると1579万円です。これを60歳代に絞ると以下の金額となります。

- 60歳代(二人以上の世帯):2659万円
-
60歳代(二人以上の世帯のうち勤労者世帯):2367万円
60歳代・二人以上の世帯の貯蓄平均は2000万円のラインを超えてはいますが、これらは一部の大きな資産を持つ層が平均を引き上げている側面もあり、世帯によって格差がある点には注意が必要です。
続いて、60歳代の貯蓄の内訳を見ていきましょう。
2. 【資産の内訳】60歳代の「貯蓄の内訳」は約6割が預貯金
では、同資料をもとに、60歳代・二人以上世帯の金融資産の内訳、つまり「貯蓄の内訳」を詳しく見ていきましょう。
2.1 【二人以上の世帯】60歳代の「貯蓄の内訳」を見る
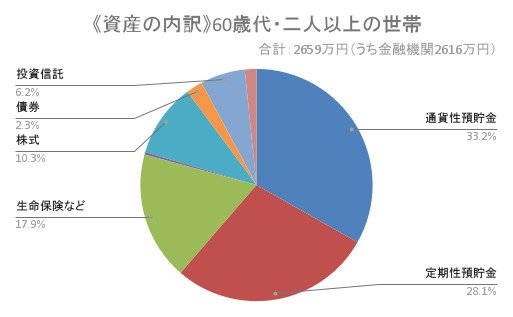
- 金融機関:2616万円(98.4%)
- 通貨性預貯金:883万円(33.2%)
- 定期性預貯金:748万円(28.1%)
- 生命保険など:476万円(17.9%)
- 有価証券:510万円(19.2%)
- 貸付信託・金銭信託:9万円(0.3%)
- 株式:273万円(10.3%)
- 債券:61万円(2.3%)
- 投資信託:166万円(6.2%)
- 金融機関外:43万円(1.6%)
2.2 【二人以上の世帯のうち勤労者世帯】60歳代の「貯蓄の内訳」を見る
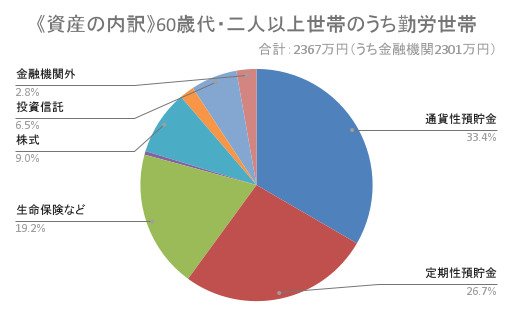
- 金融機関:2301万円(97.2%)
- 通貨性預貯金:790万円(33.4%)
- 定期性預貯金:631万円(26.7%)
- 生命保険など:454万円(19.2%)
- 有価証券:426万円(18.0%)
- 貸付信託・金銭信託:12万円(0.5%)
- 株式:213万円(9.0%)
- 債券:48万円(2.0%)
- 投資信託:153万円(6.5%)
- 金融機関外:66万円(2.8%)
60歳代世帯の金融資産では、全体の6割以上を「預貯金」が占めています。
すぐに引き出せる「通貨性預貯金」と、やや流動性の低い「定期性預貯金」を組み合わせることで、生活資金の確保を重視していることがうかがえます。
続いて、「生命保険など」や、株式・投資信託を含む「有価証券」がそれぞれ約2割弱を占めており、保険で万が一に備えつつ、リスク性資産で一部を運用していることが分かります。
「二人以上の世帯全体」と「二人以上の勤労世帯」を比べると、金融資産の総額には差があるものの、各資産の配分割合に大きな違いは見られません。
次に、老後の暮らしを支える重要な柱である「年金」について確認していきます。
3. 【年金のリアル】65歳以降の受給額はいくら?平均「月額14万円」の現実
老齢年金の原則的な受給開始年齢は65歳です。
ただし、繰上げ受給により60歳から受け取る人もいるため、還暦を迎えたあたりから「年金」に関心を持つ方も少なくありません。
ここからは、現代の60歳代の公的年金の支給状況について、厚生労働省年金局が公表する「令和5年度 厚生年金保険・国民年金事業の概況」をもとに見ていきます。
3.1 「厚生年金(第1号)」の平均年金月額をチェック
(※)厚生年金保険(第1号)の平均年金月額には基礎年金月額が含まれます。
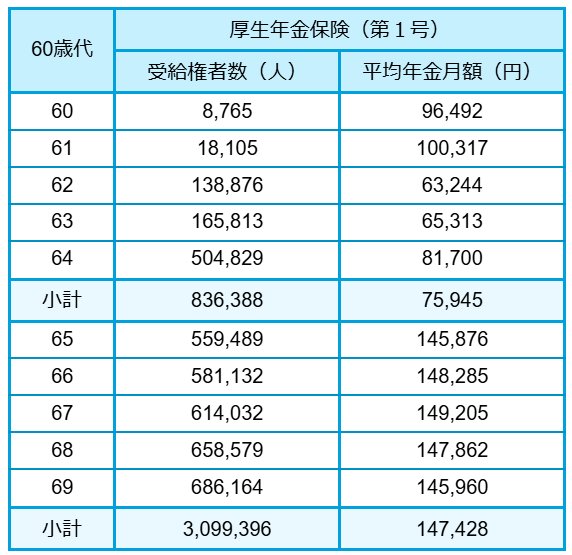
- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
3.2 「国民年金」の平均年金月額をチェック
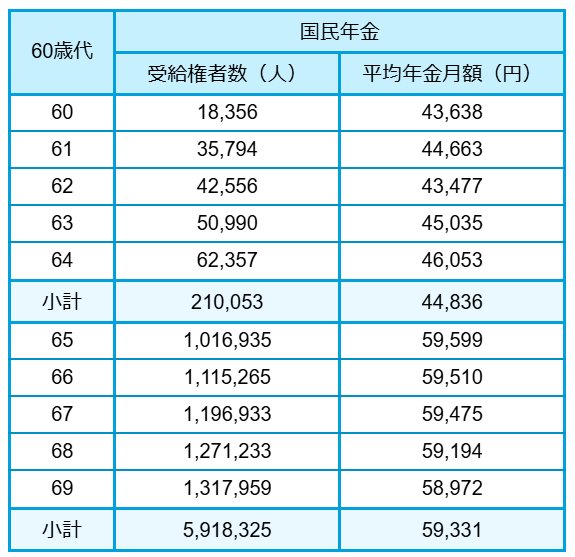
- 60歳:4万3638円
- 61歳:4万4663円
- 62歳:4万3477円
- 63歳:4万5035円
- 64歳:4万6053円
- 65歳:5万9599円
- 66歳:5万9510円
- 67歳:5万9475円
- 68歳:5万9194円
- 69歳:5万8972円
60歳代前半では、繰上げ受給(※1)を選択した人や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受給している人の年金額となります。
そのため、厚生年金・国民年金ともに、65歳以降の受給額よりも少なめになっています。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
65歳以降の平均的な年金月額は、厚生年金(国民年金部分を含む)であれば14万円台、国民年金のみであれば5万円台です。
たとえば、会社員の夫と専業主婦の妻という世帯で平均的な年金を受け取る場合、夫婦二人の年金月額はおおむね20万円前後となります。
ただし、これはあくまで「各年齢における平均月額」に過ぎず、実際の受給額は現役時代の加入状況や報酬によって個人差が生じます。
ご自身の年金見込み額は「ねんきん定期便」や「ねんきんネット」で確認しておくことが大切です。
次章では、60歳代世帯の「生活費」について見ていきます。
4. 【生活費のリアル】ひと月の生活費は30万円前後、年金との「不足額」をどう補うか
ここからは、総務省「家計調査報告(家計収支編)2024年(二人以上の世帯)第3-2表」をもとに、60歳代世帯の消費支出(※)を世帯類型別に確認してみましょう。
※いわゆる生活費のこと。日常の生活を営むに当たり必要な商品やサービスを購入して実際に支払った金額(参考:総務省「家計調査 用語の解説」)
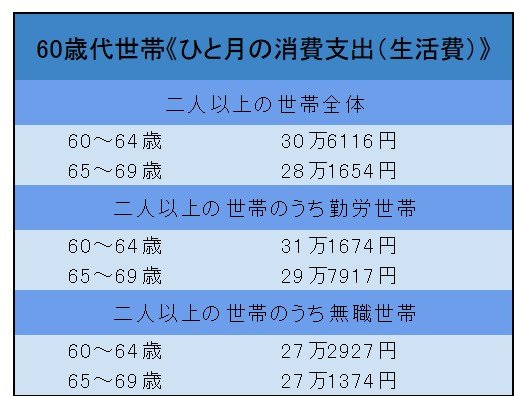
4.1 60歳代・二人以上の世帯全体の「ひと月の消費支出」をチェック
- 60~64歳:30万6116円
- 65~69歳:28万1654円
4.2 60歳代・二人以上の世帯のうち勤労世帯の「ひと月の消費支出」をチェック
- 60~64歳:31万1674円
- 65~69歳:29万7917円
4.3 60歳代・二人以上の世帯のうち無職世帯の「ひと月の消費支出」をチェック
- 60~64歳:27万2927円
- 65~69歳:27万1374円
こうしたデータから、60歳代の多くの世帯が「年金だけ」に頼らず、何らかの形で追加収入を確保している実態が見えてきます。
事実、厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によれば、収入が公的年金・恩給のみという高齢者世帯は全体の41.7%にとどまっています。つまり、シニア世帯の過半数は「年金以外の収入源」を持っているということです。
再雇用やパート・アルバイトによる「就労収入」に加え、家賃収入や配当といった「不労所得」を賢く組み合わせることで、日々の生活費を補うだけでなく、ゆとりある消費や余暇を支えているのが現代シニアのスタンダードといえるのかもしれません。
5. 【今しかできない体験】楽しみ1位は「旅行」!孫への支出も惜しまないシニアの最新トレンド
60歳代「現在の楽しみ」1位は旅行!7/9

出所:ソニー生命「シニアの生活意識調査2025」
家計の「守り」だけでなく、人生を豊かにするための「支出」についても見ていきましょう。
ソニー生命保険が公表した「シニアの生活意識調査2025(※)」によると、シニア世代の楽しみの第1位は「旅行」でした。月間の平均支出は3.4万円と3年連続で増加しており、物価高の中でも余暇を楽しむ意欲の高さがうかがえます。
また、「孫消費」も活発です。年間平均額は前年より8,357円増の11万3,074円に達し、主な使途は「お小遣い・お祝い金(69.8%)」や「外食(54.4%)」が上位を占めています。
現代の60代は、将来に備えつつも、旅行や孫との交流といった「今しかできない体験」を重視する、メリハリのある生活を志向しているようです。
※調査概要:シニアの生活意識調査2025
- 調査名称:シニアの生活意識調査2025
- 調査主体:ソニー生命保険株式会社
- 調査対象:全国のシニア(50歳~79歳)の男女
- 調査期間:2025年10月8日(水)~ 10月9日(木)の2日間
- 調査方法:インターネットリサーチ
- 調査協力会社:ネットエイジア株式会社
- 公表日:2025年11月20日(木)
6. まとめにかえて
シニア世代は現役時代からコツコツと築いてきた貯蓄を背景に、年金と就労収入を組み合わせて生活の質を維持する重要な時期です。
最新の調査からは、堅実に資産を守る一方で、旅行や家族との時間に賢くお金を使うアクティブなシニア像が見えてきました。
豊かな老後を継続させるには、貯蓄の取り崩しだけでなく、年金額を増やす「繰下げ受給」などの制度活用や、長く働くための健康維持も不可欠です。
今のうちから、自分にとっての「お金と時間の最適なバランス」を検討し、準備を進めていきましょう。
7. 繰下げ受給「みんな年金を何歳からもらい始める?」
一般的な老齢年金の受給開始年齢は65歳ですが、「繰上げ受給」で前倒しする方法と、「繰下げ受給」で後ろ倒しする方法を選ぶことができます。
受給開始時期や、年金額の減額率・増額率についても整理しておきましょう。
7.1 繰上げ受給
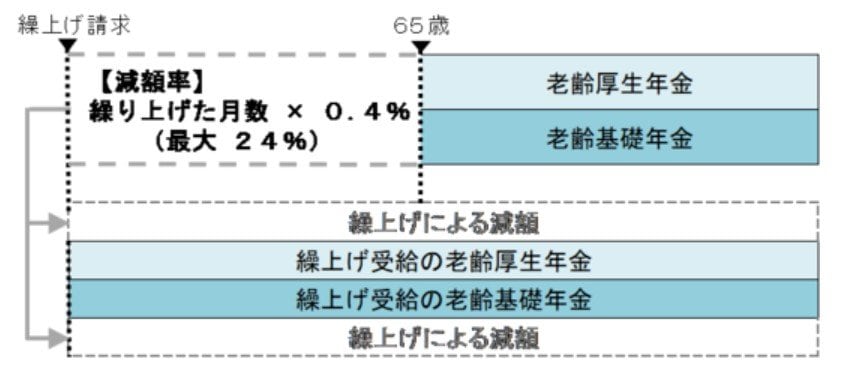
- 60歳から65歳になるまでの間で受け取り始める
- 原則として「老齢基礎年金・老齢厚生年金」はセットで繰上げ請求が必要
- 繰り上げた月数に応じて年金が減額される
- 減額率:繰り上げた月数×0.4%(最大24%)
7.2 繰下げ受給
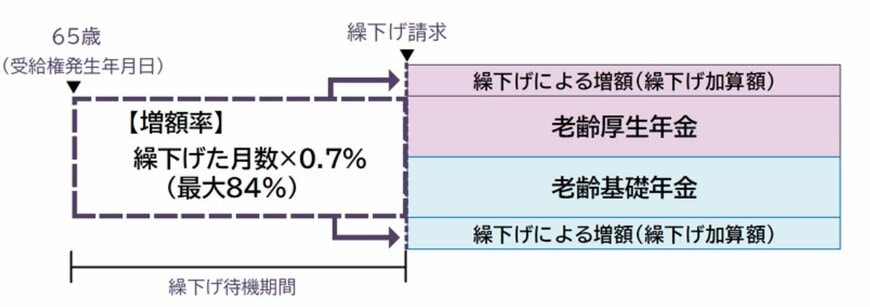
- 65歳で受け取らずに「66歳以後75歳まで」で受け取り始める
- 老齢基礎年金と老齢厚生年金は別々に繰下げが可能。どちらか一方のみ繰下げすることができる
-
繰り下げた月数に応じて年金が増額される
-
増額率:繰り下げた月数×0.7%(最大84%)
-
なお、いったん決まった「繰上げ受給の減額率」「繰下げ受給の増額率」は、生涯適用されます。繰上げ受給をした場合、65歳以降も減額された年金額が続く点には留意が必要です。
また、特別支給の老齢厚生年金には繰下げ制度は設けられていません。
7.3 【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]によると、貯蓄とは、ゆうちょ銀行、郵便貯金・簡易生命保険管理機構(旧郵政公社)、銀行及びその他の金融機関(普通銀行等)への預貯金、生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式、債券、投資信託、金銭信託などの有価証券(株式及び投資信託については調査時点の時価、債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と、社内預金、勤め先の共済組合などの金融機関外への貯蓄の合計をいいます。


参考資料
- 厚生労働省 高年齢者雇用安定法の改正~「継続雇用制度」の対象者を労使協定で限定できる仕組みの廃止~
- 総務省統計局「家計調査報告 貯蓄・負債編 2024年(令和6年)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告(家計収支編)2024年(二人以上の世帯)」
- 総務省統計局「家計調査 用語の解説」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
マネー編集部貯蓄班