

12月になりました。会社員のみなさんは、給与所得者として、原則として会社が年末調整を行い、その年の給与にかかる納税は完了します。年末調整は10月から翌年1月にかけて行われます。
しかしながら、すでに会社を退職され、年金生活を送られているみなさんの場合、「確定申告はそもそも必要なのか」と思われる方もいるのではないでしょうか。
今回は、年金生活者の方が「確定申告必要」な場合、「確定申告不要な場合」を、政府広報オンラインに記載されている情報より、詳しく説明します。
※投稿の画像は【写真】をご参照ください。
1. 年金受給者が利用できる「確定申告不要制度」がある
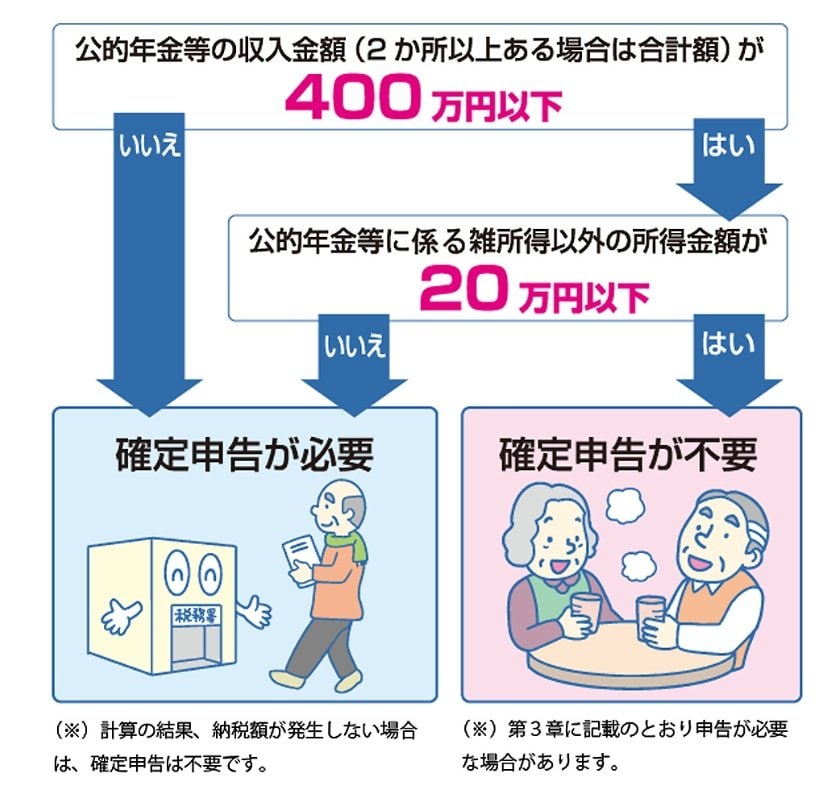
年金受給者には、確定申告の手続きの負担を減らすため、公的年金等に係る「確定申告不要制度」が設けられています。
この制度によると、公的年金等による収入が「400万円以下」で「一定の要件を満たす場合」には、所得税及び復興特別所得税の確定申告を行う必要がありません。
「確定申告不要制度」によって、確定申告が不要となるのは以下の場合です。
1.1 確定申告不要制度の対象者の条件は?
以下の1、2のいずれにも該当する場合には、計算の結果、納税額がある場合でも所得税等の確定申告は必要ありません。
1.公的年金等の収入金額の合計額が400万円以下であり、かつ、その公的年金等の全部が源泉徴収の対象となる
2.公的年金等に係る雑所得以外の所得金額が20万円以下である
「1」に関連して、確定申告不要制度の対象となる「公的年金等」に含まれる主なものは、以下があります。
- 老齢基礎年金(国民年金)
- 老齢厚生年金(厚生年金)
- 恩給(普通恩給など)
- 過去の勤務に基づき使用者から支給される年金
- 確定給付企業年金契約に基づいて支給を受ける年金
また「2」に関連して、公的年金等に含まれない、「公的年金等に係る雑所得以外の所得」の主なものには、以下があります。
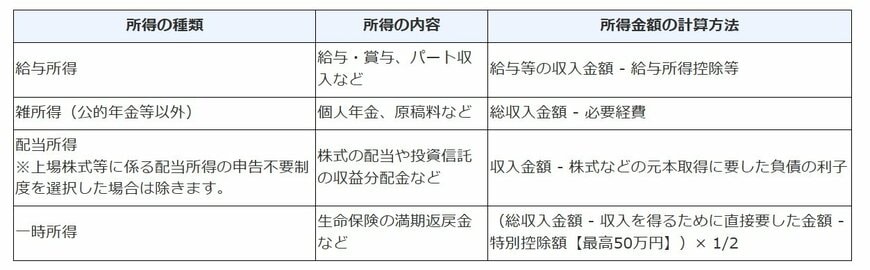
- 給与所得
- 雑所得(公的年金等以外)
- 配当所得
- 一時所得
上記の所得の合計所得が20万円以下であることも、制度対象のための要件となります。
2. 確定申告不要制度の対象者であっても、申告が必要な場合がある
確定申告不要制度の対象者であっても、次の1、2のような場合は申告が必要です。
2.1 確定申告不要制度の対象者でも申告が必要な場合
3/3
umaruchan4678/shutterstock.com
1.所得税の還付を受ける方
公的年金等から所得税及び復興特別所得税が源泉徴収されているかたで、以下にあてはまる場合などには、確定申告書を提出することにより、所得税の還付が受けられる可能性があります。
- マイホームを住宅ローンなどで取得した場合
- 一定額以上の医療費を支払った場合
- 災害や盗難にあった場合
2.住民税の申告が必要な場合
所得税及び復興特別所得税の確定申告が不要な場合であっても、以下に該当するかたは住民税の申告が必要な場合があります。
- 公的年金などに係る雑所得のみがあるかたで、「公的年金等の源泉徴収票」に記載されている控除(社会保険料控除や配偶者控除、扶養控除、基礎控除等)以外の各種控除(生命保険料控除や地震保険料控除など)の適用を受ける場合
- 公的年金などに係る雑所得以外の所得(同上)がある場合
※所得税及び復興特別所得税の確定申告をした方は、再度住民税の申告書を提出する必要はありません。
いかがでしたでしょうか。
年金収入が400万円以下でその他所得が20万円以下であれば、原則として確定申告をする必要はありません。
ただし、一定金額以上の医療費がかかった場合や住宅ローンを利用した場合など、確定申告をすることで税金が戻ってくる可能性があります。
「確定申告をしたほうが良い場合」に該当するのではないか、と思われた方は、ぜひ詳しく調べてみてください。

参考資料
LIMO編集部


