
2026年の幕開けとともに、高市内閣が掲げる目玉政策「給付付き税額控除」がいよいよ本格的な議論のステージへと移ります。
1月は、政府が制度設計に向けた「国民会議」を設置する重要な節目であり、家計の将来を見据える多くの国民にとって、その進展から目が離せない時期となりました。
物価高への対応が急務となる中で、これまでの「一時的な現金給付」とは一線を画す、新しい所得再分配の形が示されようとしています。
この制度の最大の特徴は、納税額から一定額を差し引く「税額控除」と、控除しきれない分を直接手元に届ける「現金給付」を組み合わせている点です。
これにより、これまで減税の恩恵が届きにくかった低所得層から、負担感の強い中間所得層まで、全所得層を幅広くカバーする支援が可能になると期待されています。
【お知らせ】
— 首相官邸 (@kantei) October 24, 2025
10月24日に行われた、第219回国会における高市内閣総理大臣所信表明演説の動画及びテキストを掲載しました。https://t.co/JBQpJyzzSM
1月は家計の年間計画を立てるタイミングですが、この新制度が私たちの暮らしにどう組み込まれるのか、その全体像を把握しておくことは極めて重要です。
本記事では、高市総理が早期着手を明言した「給付付き税額控除」について、従来の現金給付との違いや、所得レベルに応じた「3パターンの支援」の仕組みを詳しく解説します。
全世帯に関係するこの新しい経済対策が、私たちの手取り額にどのような変化をもたらすのか紐解いていきましょう。
1. 【減税+現金給付で幅広く支援】今話題の「給付付き税額控除」とは?
「給付付き税額控除」とは、減税措置である税額控除に、現金による給付を組み合わせた仕組みです。
控除額が税負担を上回った場合、その差額を現金で受け取れる点が大きな特徴といえます。
この仕組みによって、税金をあまり納めていない人や、住民税非課税世帯であっても、支援の対象となります。
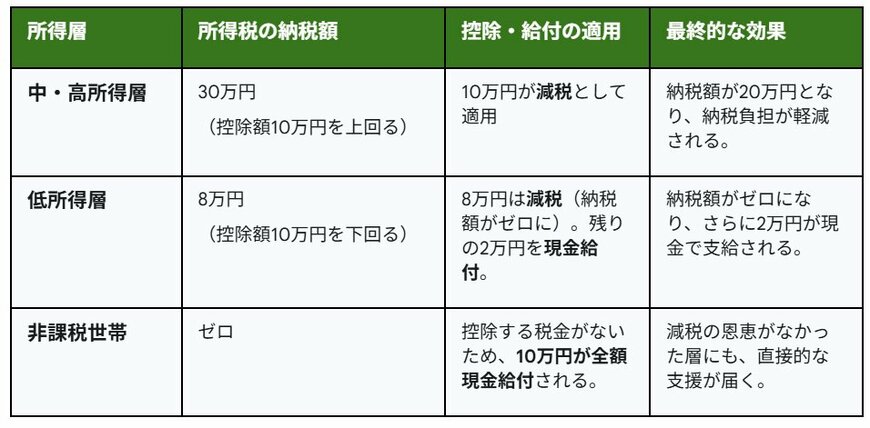
1.1 【給付付き税額控除のイメージ】「控除額を10万円」とした場合のケース例
例:【給付付き税額控除】控除額を10万円とした場合1/7
LIMO編集部作成
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円となり、納税負担が軽減される。
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円は減税(納税額がゼロに)。残りの2万円を現金給付。
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される。
【非課税世帯】
- 所得税の納税額:ゼロ
- 控除・給付の適用:控除する税金がないため、10万円が全額現金給付される。
- 最終的な効果:減税の恩恵がなかった層にも、直接的な支援が届く。
2. なぜ今「現金一律給付」ではなく「給付付き税額控除」が注目されているのか
では、なぜ「現金を一律で配る方式」ではなく、この制度が注目を集めているのでしょうか。
その背景には、主に2つの理由があります。
2.1 ポイント1:低所得層に支援を行き渡らせるため
所得税の減税は、原則として税金を納めている人が対象となります。
その結果、所得水準が低く、税負担がほとんどない人や非課税世帯には、十分な効果が及びません。
つまり、「支援を最も必要としている層ほど、制度の恩恵を受けにくい」という構造的な課題がありました。
これが、従来の減税制度が抱えていた矛盾点です。
給付付き税額控除は、こうした問題点を踏まえて設計された制度であり、税額控除だけでは補いきれない部分については現金が支給されるため、納税額が発生しない世帯であっても、本来想定されている支援額を受け取れます。
結果として、これまでの減税制度では難しかった、低所得者層へのきめ細かな支援が可能になります。
2.2 ポイント2:消費税がもつ不公平さを和らげる
消費税は、所得の多寡に関係なく同じ税率が適用されます。
そのため、収入が低い人ほど生活費に占める税負担の割合が高くなる「逆進性」という問題を抱えています。
たとえば、年収300万円の人が生活に必要な支出として100万円を使えば、消費税は10万円かかります。
同じ10万円でも、年収1000万円の人にとっての負担感とは大きく異なるでしょう。
給付付き税額控除は、この不均衡を現金給付によって調整し、低所得者層に現金を支給することで、消費税として支払った分を実質的に補填する仕組みです。
その結果、手元に残るお金、いわゆる可処分所得の増加につながります。
また、この制度は税による再分配機能を強める役割も果たしており、とくに影響が大きいのが、所得税がかからない非課税世帯です。
多くの給付制度で基準となっている「住民税非課税世帯」も、ほぼ同じ層を指します。
そのため、自分の世帯が対象となる可能性を判断するには、住民税非課税の条件を把握しておくことが重要です。
3. 【住民税の仕組みをおさらい】「住民税非課税世帯」とは?
まずは、住民税の基本的な仕組みを押さえたうえで、住民税非課税世帯となる条件を確認していきましょう。
住民税は、居住している都道府県や市区町村に納める地方税です。
自治体にとって欠かせない財源であり、行政サービスの運営や道路・公共施設などの整備に充てられています。
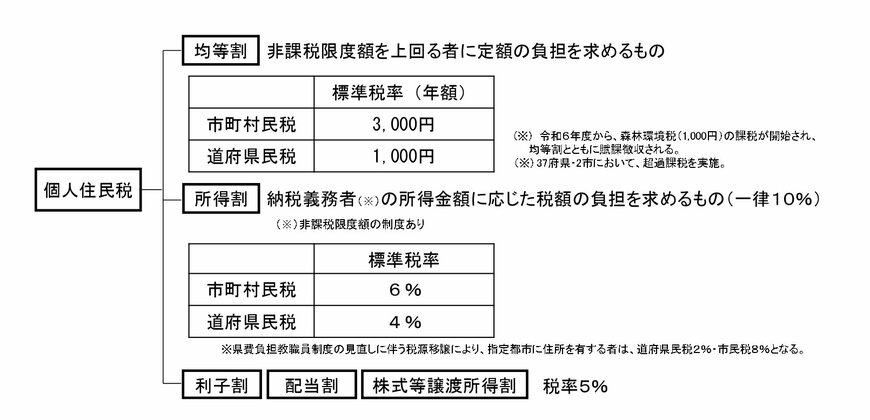
個人住民税は、「均等割」と「所得割」という2つで構成されています。
- 均等割:所得に関係なく一律に課税される部分
- 所得割:所得に応じて税額が決まる部分
このうち、均等割と所得割の両方が免除されている状態を「住民税非課税」といい、世帯に属する全員がこの条件に当てはまる場合を「住民税非課税世帯」と呼びます。
なお、制度上は「所得割のみが非課税」となる区分も存在するため、必ずお住まいの市区町村が定める基準を確認することが大切です。
4. 【住民税非課税世帯】住民税が「非課税」となる3つの条件
続いて、住民税が非課税となる条件を具体的に確認していきましょう。
次のいずれかに当てはまる場合、住民税は非課税となります。
- 生活保護を受けている
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市区町村の基準を下回る
なお、1と2の条件については全国すべての市区町村で共通ですが、3つ目の所得に関する基準は、市区町村ごとに異なる点に注意が必要です。
5. 住民税が非課税になる世帯の「所得基準」はいくら?
「住民税非課税世帯」に該当する所得の目安について、兵庫県神戸市を例に確認してみましょう。
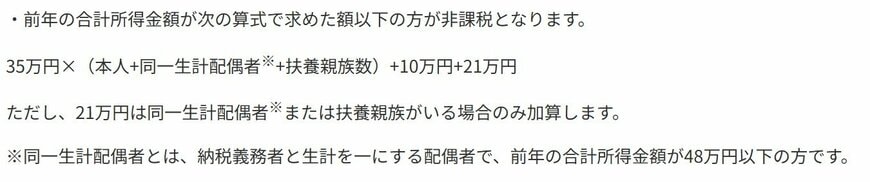
35万円×(本人+同一生計配偶者(※)+扶養親族数)+10万円+21万円
ただし、21万円は同一生計配偶者(※)または扶養親族がいる場合のみ加算
※同一生計配偶者とは、納税義務者と生計を一にする配偶者で、前年の合計所得金額が48万円以下の人
6. 住民税が非課税になる世帯の「収入目安」はいくら?
住民税が非課税となる所得基準は、「同一生計配偶者や扶養親族の人数」に加え、給与収入や年金収入など、収入の種類によっても異なります。
所得は収入額そのものではなく、収入から複数の控除を反映して算定されます。
そこで本章では、神戸市の基準を分かりやすくするため、「収入」を基準とした形に置き換えて確認します。
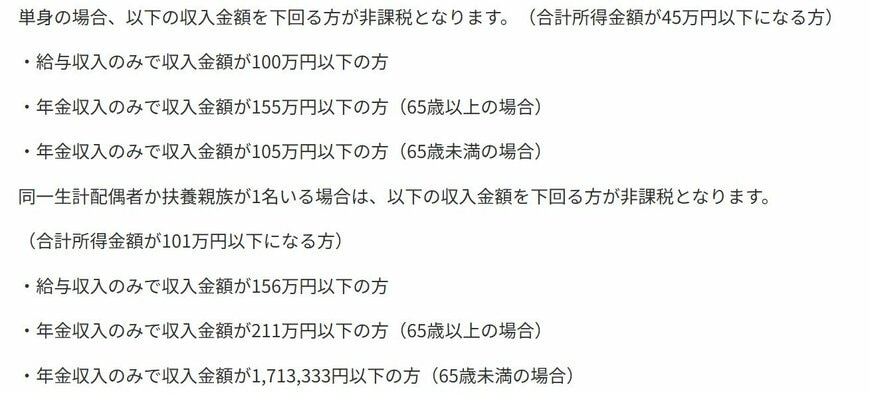
単身世帯
合計所得金額が45万円以下になる方
- 給与収入のみで収入金額が100万円以下
- 年金収入のみで収入金額が155万円以下(65歳以上)
- 年金収入のみで収入金額が105万円以下(65歳未満)
同一生計配偶者か扶養家族が1名いる場合
合計所得金額が101万円以下になる方
- 給与収入のみで収入金額が156万円以下の方
- 年金収入のみで収入金額が211万円以下の方(65歳以上)
- 年金収入のみで収入金額が171万3333円以下の方(65歳未満)
単身世帯の場合、収入が給与のみであれば年収100万円以下、65歳以上で公的年金収入のみの場合は155万円以下で、住民税は非課税となります。
一方、同一生計の配偶者や扶養親族がいる世帯では、非課税となる収入の目安はさらに高く設定されます。
とくに、65歳以上で年金収入のみの世帯では、非課税となる上限が211万円以下まで引き上げられており、単身世帯と比べて条件が大きく緩やかになっている点が特徴です。
このように、世帯の構成や収入の種類によって、住民税の課税・非課税の判断基準は変わってきます。
7. 【調査データ】シニアは「住民税非課税世帯」に該当しやすいって本当?
厚生労働省「令和6年 国民生活基礎調査」をもとに、年齢階層ごとの住民税が「課税されている世帯」の割合を確認してみましょう。
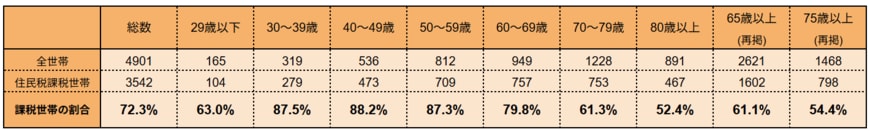
- 29歳以下:63.0%
- 30〜39歳:87.5%
- 40~49歳:88.2%
- 50~59歳:87.3%
- 60~69歳:79.8%
- 70~79歳:61.3%
- 80歳以上:52.4%
- 65歳以上(再掲):61.1%
- 75歳以上(再掲):54.4%
※ 全世帯数には、非課税世帯及び課税の有無不詳の世帯を含む
※ 総数には、年齢不詳の世帯を含む
※ 住民税課税世帯には、住民税額不詳の世帯を含む
30~50歳代では約9割の世帯が課税対象となっていますが、60歳代では79.8%まで低下します。
さらに、65歳以上では61.1%、75歳以上では54.4%と、年齢が上がるにつれて割合は大きく下がっていきます。
このように、年齢が高くなるほど、住民税が課税される世帯は少なくなる傾向が見られます。
背景として、年金生活に移行すると現役時代に比べて収入が減少することに加え、65歳以上では公的年金に対する所得控除が手厚く設定されている点が挙げられます。
また、遺族年金は課税対象外であることも影響しています。
これらの事情から、年金を受給しているシニア世帯は、「住民税非課税世帯」に該当しやすい傾向にあるといえるでしょう。
8. 【新たな経済対策】子育て世帯に「2万円」が給付
2025年11月21日、政府は新たな総合経済対策を閣議で決定しました。
なかでも関心を集めているのが、物価上昇による家計負担が重い子育て世帯への支援策です。

「物価高対応子育て応援手当(仮称)」として、子ども1人につき2万円を支給する方針が、正式に盛り込まれました。
8.1 物価高対応子育て応援手当の「対象と条件」
- 対象は 0歳から高校3年生まで(平成19年4月2日~令和8年3月31日生まれ)
- 所得制限なし
- 子ども1人につき「2万円」支給
給付に充てられる予算規模は、およそ4000億円とされています。
支給にあたっては、自治体が保有する子育て支援関連のシステムを活用し、原則として申請手続きを必要としない「プッシュ型」での給付が想定されています。
また政府は、「できるだけ早く支給を開始する」との方針を示しており、具体的なスケジュールや運用方法については、今後順次明らかにされる予定です。
9. 高市内閣が打ち出した「経済対策」3つの柱とは」?

日本経済はいま、長年続いた「デフレ・コストカット型」を脱し、持続的な「成長型経済」へと転換できるかどうかの重大な分岐点に立っています。
高市内閣は、従来の政策を見直し、国民に経済成長で生まれた利益を還元することを目標に掲げました。
9.1 「第1の柱」生活の安全保障・物価高への対応
高市内閣が掲げる第1の柱は、私たちの生活基盤を直接支える緊急かつ不可欠な施策です。
「物価高から暮らしと職場を守る」を掲げ、地域の実情に応じた地方交付金の拡充や、冬場の電気・ガス代負担の軽減、さらには持続的な賃上げを可能にする環境整備などをあげています。
9.2 「第2の柱」危機管理投資・成長投資による強い経済の実現
「先行的・集中的な危機管理と成長への投資」を掲げ、経済や食料、エネルギーの安全保障を抜本的に強化。
さらに防災・減災による国土強靭化を推し進め、未来を切り拓く先端分野への投資拡大を打ち出しています。
9.3 「第3の柱」防衛力と外交力の強化
「国民の安全と繁栄を支える『強い日本』の実現」に向け、緊迫する安全保障環境への対応や米国関税措置への対策を推進。
経済成長の果実を国民一人ひとりに届け、将来への不安を減らし、豊かさを実感できる安心して暮らせる社会の構築を目指しています。
10. まとめ
本記事では、「給付付き税額控除」について解説してきました。
今までの支援策ではなかなか手の届きにくかった世帯も、幅広く支援できる策として注目が集まっています。
まだ、今後も議論されたうえで形作られていくとは思いますが、詳細について最新情報を逃さないようにアンテナを張っていきましょう。
また、このような支援策に家計を依存させるだけではなく、ご自分でも物価高に備えられるような資産づくりを意識していきましょう。