
2025年も終盤に差し掛かり、年末年始の出費が気になる時期となりました。
なかには、将来の生活について考えている方も多いのではないでしょうか。
株式会社400Fが実施した「オカネコ 老後資金に関する調査」では、約8割もの人が老後に不安を感じているという結果が示されています。
2025年度の年金額は1.9%引き上げられましたが、物価の上昇には追いついていないと感じる人が47.2%にのぼり、特に「生活費」(83.0%)や「医療費」(58.8%)への懸念が強いようです。
世代別に見ると、老後資金の準備ができていない層がいる一方で、50歳代で5000万円以上の資産を持つ人は16.9%存在しており、準備状況の二極化が進んでいます。

今回は、厚生労働省や総務省、日本年金機構などの公的データをもとに、65歳以上のシニア世帯における「生活費」「貯蓄」「年金」という3つの視点から、リアルなお金事情をわかりやすく解説します。
老後に向けた計画を立てる際に、ぜひお役立てください。
1. 60歳代から100歳以上まで、年代別にみる「1人あたりの医療費」はいくら?
年齢を重ねるとともに医療費の負担は増加する傾向にあります。
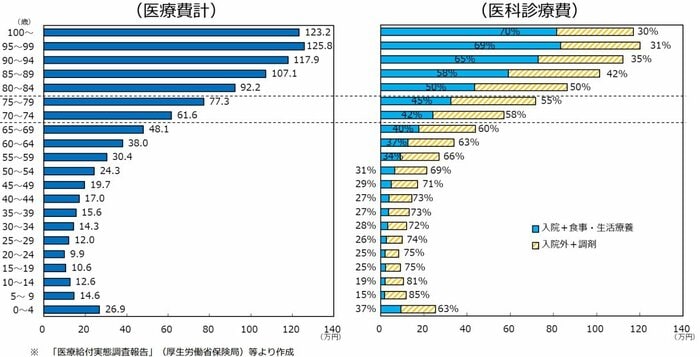
厚生労働省が公表した『年齢階級別1人当たり医療費(令和4年度、医療保険制度分)』を基に、60歳以上の各年代で1人当たりにかかる医療費と、そのうち「入院+食事・生活療養」が占める割合を見ていきましょう。
1.1 60歳以上の医療費は年齢とともにどう変わる?1人あたりの金額推移
- 60~64歳:38万円
- 「入院+食事・生活療養」の割合:37%
- 65~69歳:48万1000円
- 「入院+食事・生活療養」の割合:40%
- 70~74歳:61万6000円
- 「入院+食事・生活療養」の割合:42%
- 75~79歳:77万3000円
- 「入院+食事・生活療養」の割合:45%
- 80~84歳:92万2000円
- 「入院+食事・生活療養」の割合:50%
- 85~89歳:107万1000円
- 「入院+食事・生活療養」の割合:58%
- 90~94歳:117万9000円
- 「入院+食事・生活療養」の割合:65%
- 95~99歳:125万8000円
- 「入院+食事・生活療養」の割合:69%
- 100歳以上:123万2000円
- 「入院+食事・生活療養」の割合:70%
60歳代前半の年間医療費は38万円ですが、90歳代後半には125万8000円と約3.3倍にまで増加します。
この増加の大きな要因は「入院+食事・生活療養」に関連する費用です。
70歳代までは通院治療が中心ですが、80歳を過ぎると医療費の半分以上を「入院+食事・生活療養」が占めるようになり、90歳代ではその割合が70%近くに達します。
公的な高額療養費制度を利用しても、自己負担の上限額に加えて、食事代や差額ベッド代といった全額自己負担の費用が発生する点には注意が必要です。
また、介護費用に関しても、生命保険文化センターの『2024(令和6)年度 生命保険に関する全国実態調査』によると、住宅改修などの一時的な費用(※1)が平均で47万円、月々の費用(※2)が平均9万円かかるとされています。
もちろん、これらの金額は要介護度や介護を受ける場所によって大きく異なります。
※1:住宅改造や介護用ベッドの購入費など
※2:いずれも公的介護保険サービスの自己負担費用を含む
厚生労働省の『令和6年簡易生命表』によれば、日本の平均寿命は男性が81.09歳、女性が87.13歳です。
長寿化が進む現代において、入院の長期化や介護費用の発生を見据え、その間の生活をどう支えるかという視点を持ったライフプランが不可欠です。
続いては「65歳以上・夫婦のみ無職世帯」の家計収支について、平均的な状況を見ていきます。
2. 65歳以上の無職夫婦世帯、1カ月の家計収支は本当に赤字?実態をデータで解説
総務省統計局の『家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要』から、65歳以上の無職夫婦世帯における家計のリアルな姿を確認します。
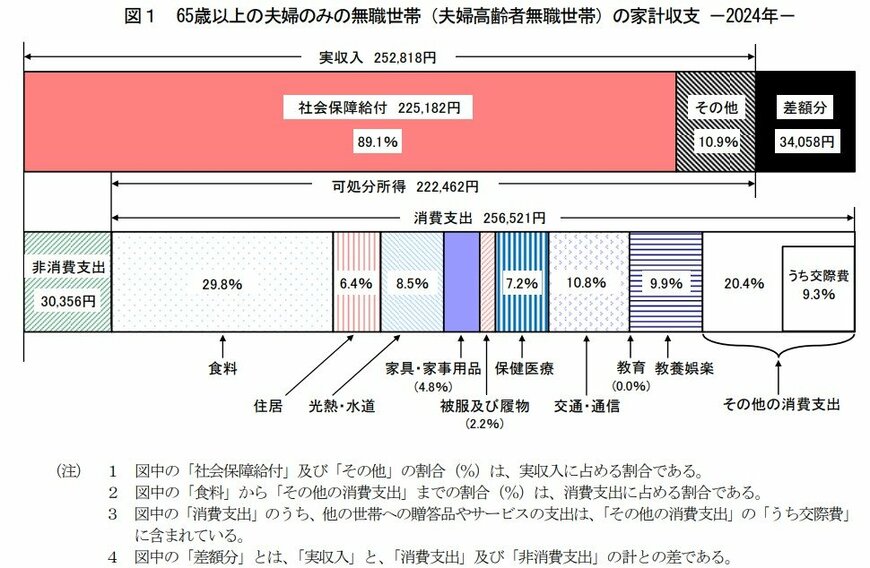
毎月の実収入:25万2818円
■うち社会保障給付(主に年金):22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
65歳以上の無職夫婦世帯では、月々の平均収入25万2818円のうち、約9割にあたる22万5182円を公的年金などの社会保障給付が占めています。
一方で、支出の合計は平均28万6877円となっており、生活費にあたる消費支出が25万6521円、税金や社会保険料などの非消費支出が3万356円です。
収入と支出を差し引くと、毎月平均で3万4058円の赤字となっており、この不足分は貯蓄を取り崩して補填している世帯が多いと考えられます。
また、高齢者世帯は持ち家を所有している割合が高いため、住居費の平均は1万6432円と比較的低く算出されています。
そのため、賃貸住宅に住んでいる場合は、これに加えて家賃の負担を考慮する必要があります。
このような状況を考えると、老後の生活を安定させるためには、やはり「貯蓄」が大きな支えとなることが分かります。
次は、65歳以上世帯の貯蓄がどのようになっているかを見ていきましょう。
3. 65歳以上の二人以上世帯、貯蓄額の平均と中央値は?リアルな金額を調査
ここでは、総務省統計局の『家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)』を基に、世帯主が65歳以上の世帯の貯蓄事情を見ていきましょう。

【世帯主が65歳以上の世帯(二人以上世帯)の平均貯蓄額】
- 平均値 2509万円
- 貯蓄保有世帯の中央値 1658万円
平均値は、一部の富裕層が全体の数値を引き上げるため、実態よりも高くなる傾向があります。
より実態に近いとされる「貯蓄保有世帯の中央値」に注目すると、金額は1658万円となります。
次に、貯蓄額ごとの世帯分布を確認し、どのような状況にあるのかを詳しく見ていきましょう。
3.1 貯蓄額の分布状況:世帯主が65歳以上の二人以上世帯
- 100万円未満:8.1%
- 100万円以上~200万円未満:3.6%
- 200万円以上~300万円未満:3.1%
- 300万円以上~400万円未満:3.6%
- 400万円以上~500万円未満:3.3%
- 500万円以上~600万円未満:3.3%
- 600万円以上~700万円未満:2.9%
- 700万円以上~800万円未満:2.8%
- 800万円以上~900万円未満:3.3%
- 900万円以上~1000万円未満:2.5%
- 1000万円以上~1200万円未満:4.8%
- 1200万円以上~1400万円未満:4.6%
- 1400万円以上~1600万円未満:5.1%
- 1600万円以上~1800万円未満:3.3%
- 1800万円以上~2000万円未満:3.3%
- 2000万円以上~2500万円未満:7.4%
- 2500万円以上~3000万円未満:5.8%
- 3000万円以上~4000万円未満:9.4%
- 4000万円以上:20.0%
貯蓄額が2000万円を超える世帯は約4割にのぼり、そのうち20.0%は4000万円以上の資産を保有していることが分かります。
その一方で、貯蓄が200万円に満たない世帯も全体の1割以上を占めており、資産状況の格差が大きい実態がうかがえます。
続いて、現在のシニア世代が受け取っている2025年度の年金額について、具体的な例を見ていきましょう。
4. 2025年度の年金額は1.9%増額。厚生年金・国民年金のモデルケースを紹介
公的年金の額は、物価や賃金の変動に応じて毎年改定されます。2025年度は前年度比で1.9%の引き上げとなりました。
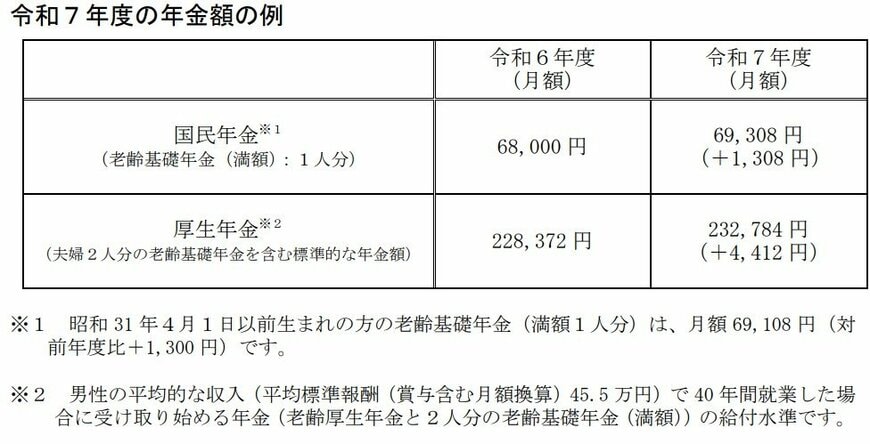
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
ただし、年金制度の給付と負担のバランスを自動的に調整する「マクロ経済スライド(※)」が発動したため、改定率は物価上昇率を下回りました。
この結果、年金の額面は増えても、物価上昇を考慮した実質的な価値は目減りしているのが現状です。
※マクロ経済スライドとは:現役世代の人口変動や平均余命の伸びに応じて設定される「スライド調整率」を、賃金や物価が上昇する際に改定率から差し引く仕組みのことです。
5. 2025年の年金はいつ支給される?支給日カレンダーで確認
それでは、改定された年金が具体的にいつ受け取れるのか、「2025年の年金支給日カレンダー」で確認してみましょう。

支給日:支給対象月
- 2025年2月14日(金):12月・1月分
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
公的年金は、原則として偶数月の15日(※)に、前月までの2カ月分がまとめて支給される仕組みです。
そのため、2025年度に改定された新しい年金額が反映されるのは、6月の支給分からとなります。
次回の年金支給日は12月15日(月)で、この日には10月と11月の2カ月分が支給されます。
※15日が土日・祝日の場合は、その直前の金融機関営業日に前倒しで支給されます。
6. 今からできる老後資金の準備とは
ここまで、公的データをもとに、65歳以上のシニア世帯における「生活費」「貯蓄」「年金」という3つの視点から、リアルなお金事情を解説しました。
公的年金は、老後の生活を支える収入源の1つです。
毎月支給されるのではなく、2カ月に一度の支給となるため、年金生活において計画的な資金管理が求められます。
多くの人が老後の生活費や医療費などに不安を抱えるなか、十分な準備がないまま老後を迎えると、日々の暮らしが厳しくなる可能性も否定できません。
だからこそ、少しずつでも将来に向けた資産形成を進めていくことが大切です。
老後を「まだ先のこと」と捉えるのではなく、残された時間を有効に活用し、安心して暮らせるように準備をはじめてみてはいかがでしょうか。
※この記事は再編集記事です。


参考資料
- LIMO「【65歳以上の無職夫婦世帯】「1カ月の家計収支」平均はいくら?《二人以上のシニア世帯》平均貯蓄額(平均・中央値)もチェック!」
- 株式会社 PR TIMES「約8割が「老後不安」、生活費と医療費が二大懸念。老後資金準備状況は「二極化傾向」。若年層の「ねんきん定期便」理解不足も浮き彫りに」
- 厚生労働省「年齢階級別1人当たり医療費(令和4年度、医療保険制度分)」
- 公益財団法人 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
- 厚生労働省「令和6年簡易生命表の概況」
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 日本年金機構「年金はいつ支払われますか。」
矢武 ひかる