12月に入り、今年も残すところわずかとなりました。
年金を受給している方にとって、12月15日(月)は今年最後の公的年金支給日です。
年末年始を控えるこの時期に、年金受給額について考えている方もいるのではないでしょうか。
最新のデータによると、厚生年金加入経験者の平均年金受給額は月14万6429円です。
ただし、年金の加入期間や現役時代の収入などによって、年金の受給額には個人差があるのが実情です。
実際、厚生年金+国民年金の受給額が月10万円に満たない人は21.2%に上ります。
では、月20万円以上の年金を受け取っている人は何%いるのでしょうか。
この記事では、「年金にゆとりがない」と感じる理由や、公的年金制度のしくみをおさらいしたうえで、リアルな年金事情をわかりやすく解説します。
1. 「年金にゆとりがない」と感じる理由とは?
1.1 60歳代・70歳代の約3割は「年金だけでは日常生活費もカバーできない」と回答
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2024」では、二人以上世帯のうち60歳代の32.6%、70歳代の30.6%が、「年金だけでは日常生活費程度もまかなうのが難しい」と回答しています。
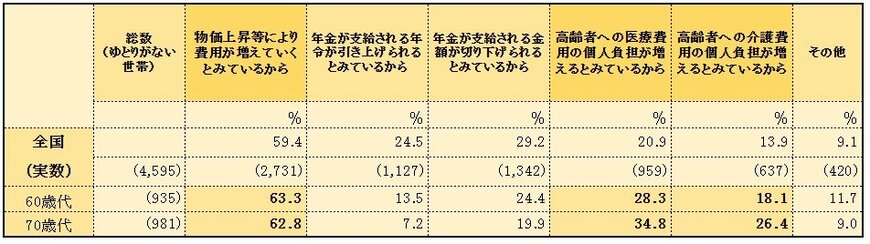
また年金ではゆとりがないと考える世帯が「不安を感じる理由」は「物価上昇で支出が増えると見込んでいるから」がトップに。60歳代で63.3%、70歳代で62.8%にのぼります。
次いで「医療費の個人負担が増えるとみているから」は60歳代で28.3%、70歳代で34.8%、「介護費の個人負担が増えるとみているから」は60歳代で18.1%、70歳代で26.4%。
止まらぬ物価上昇に家計が圧迫されるなか、健康や介護面での不安を抱えながら、切実な思いで過ごすシニア世帯の存在があります。
では、日本の年金制度はどのようになっているのでしょうか。
次は「国民年金」と「厚生年金」の2階建てのしくみを見ていきます
2. 「国民年金」と「厚生年金」の2階建てのしくみをおさらい

公的年金は、原則として2カ月に一度、偶数月の15日に支給されます。ただし、15日が土日祝日の場合は、直前の平日に前倒しで振り込まれます。
日本の年金制度は、「国民年金(基礎年金)」と「厚生年金」の2層構造です。国民年金は年金のベースとなる性格から「基礎年金」ともいい、加入対象の働き方や立場は問いません。
厚生年金は、会社員や公務員など、企業や官公庁などに雇用される人が、国民年金に上乗せして加入する年金です。
各制度のあらましを、整理しておきましょう。
2.1 国民年金(1階部分)の概要
- 加入対象:原則として、日本に住む20歳以上から60歳未満の全員
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間(480カ月)欠かさず納めれば満額受給(※2)
-
被保険者:第1号~第3号(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
2.2 厚生年金(2階部分)の概要
- 加入対象:会社員や公務員、またパート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした人が、国民年金に上乗せで加入
- 年金保険料:収入に応じて決まる報酬比例制(※5)
- 老後の受給額:年金加入期間や納付済保険料によって、個人差が出る
- 被保険者:第1号~第4号(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
次章では、国民年金・厚生年金それぞれの平均年金月額を、厚生労働省の一次資料を参考に確認していきましょう。
3. 「厚生年金・国民年金」シニアは月にいくらもらってる?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」から、厚生年金と国民年金の平均年金月額を見ていきましょう。
※この記事で紹介するのは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の、国民年金の月額部分を含む年金額です。

3.1 【全体・男女別】厚生年金の平均月額はいくら?
- 男女全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
※ここでは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の年金月額を紹介しています。
3.2 【全体・男女別】国民年金の平均月額はいくら?
- 男女全体:5万7584円
- 男性:5万9965円
- 女性:5万5777円
国民年金の保険料は一律なので、将来もらえる年金額にも大きな差は出にくく、平均して男女ともに月5万円台となっています。
2025年度の満額でも月6万9308円ほどにとどまるため、国民年金だけで月10万円以上を受け取るのは現実的には難しいといえるでしょう。
一方で、厚生年金は国民年金に上乗せして支給される仕組みです。保険料が収入に応じて決まるため、もらえる年金額には大きな差が出やすいのが特徴です。
3.3 公的年金だけで生活費はカバーできる?
公的年金の平均額を踏まえると、公的年金収入だけで老後の生活を維持できるのかが気になるところです。
総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上の無職世帯のひと月の消費支出(生活費)は、夫婦のみ世帯で25万6521円、単身世帯で14万9286円です。
公的年金の平均年金月額は、厚生年金で14万6429円、国民年金で5万7584円。
上記の消費支出と比較すると、世帯に一人でも年金月額が20万円以上の人がいれば、年金収入だけで単身世帯の生活費をカバーし、夫婦世帯の生活費の大部分をカバーできる可能性は高まるでしょう。
また、国民年金だけで生活費を賄うことが難しい中、ひとり分の年金収入が「10万円」は、公的年金だけで生活を支える一つの目安とも考えられそうです。
では、実際に厚生年金(国民年金を含む)の受給者のうち、
- 「月10万円未満の人」
- 「月20万円以上の人」
のどちらが多いのでしょうか。
4. 厚生年金+国民年金「月10万円未満」の人は21.2%、「月20万円以上」の人は何%?
厚生年金の受給額は、加入期間の長さ、およびその間の収入により大きな個人差が出ます。
ここからは厚生年金(国民年金部分も含む)の年金月額分布を見ていきましょう。
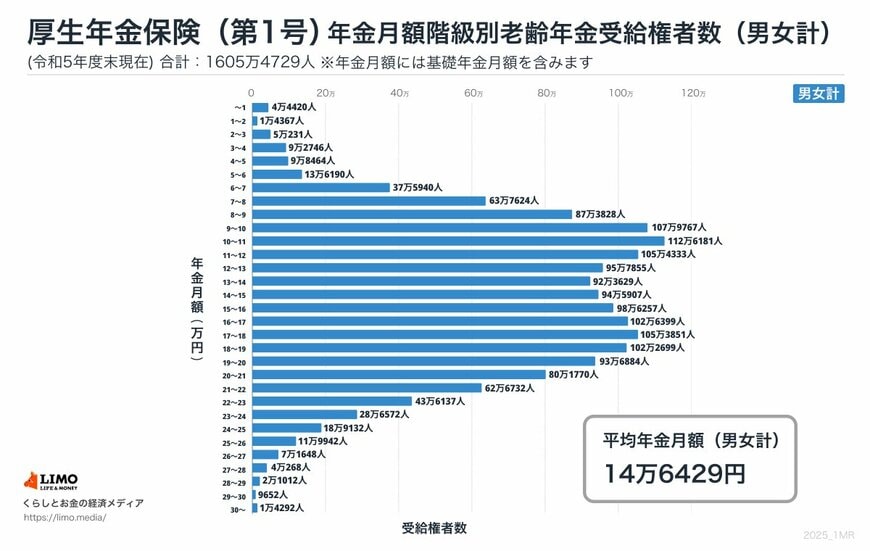
4.1 【厚生年金+国民年金】「受給額ごとの人数」を確認
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金(国民年金を含む)の受給権者(男女全体)における年金額の分布は、以下の通りです。
- 月額10万円未満:21.2%
- 月額20万円以上:16.3%
つまり、高額受給者である「20万円以上」の人よりも、「10万円未満」の受給権者の方が多いのです。
公的年金のみで老後を暮らす場合、現役時代と比べて収入は大幅に少なくなるのが一般的です。
年金生活が始まってから慌てることがないよう、具体的な資金計画を、ゆとりを持って立てておくことが大切になるでしょう。
【参考データ】厚生年金+国民年金(男女全体)の受給額分布
- 10万円未満の割合:21.2%
- 10万円以上の割合:78.8%
- 15万円以上の割合:47.6%
- 20万円以上の割合:16.3%
- 20万円未満の割合:83.7%
- 30万円以上の割合:0.09%
ここで紹介した割合は、厚生年金(国民年金を含む)を受給している人に限ったデータです。
これに国民年金のみを受け取っている人々(平均年金月額:約5.8万円)を含めて全体の受給権者で考えると、「月10万円未満」の割合はさらに増え、逆に「月20万円以上」を受け取っている人の割合はさらに減ることが推測されます。
5. ご自身の年金情報をよく確認しておきましょう
ここまで、厚生年金+国民年金が「月10万円」に満たない人と「月20万円以上」をもらう人の割合について解説しました。
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、年金が「月10万円」に満たない人の割合の方が多い状況にあります。
また、男女別で「厚生年金+国民年金」の平均月額を見てみると、男性16万6606円、女性10万7200円となっており、女性の方が6万円ほど少なくなっています。
ここから、税金や社会保険料が天引きされると手元に残る年金額はより少なくなることが考えられます。
受給できる年金額には個人差があるため、日本年金機構の「ねんきんネット」や「ねんきん定期便」でご自身の年金情報をよく確認しておきましょう。


参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
安達 さやか