2025年も師走に入り、年末年始の物価の動向が気になる季節となりました。
とくにシニア世代の家計は、長引く物価高の影響を受け、厳しい状況に直面している傾向にあります。
厚生労働省の調査によれば、高齢者世帯の半数以上が「生活が苦しい」と感じている実態が明らかになっており、この傾向はインフレによってさらに深刻化している可能性が考えられます。
年金が主な収入源となる老後生活において、「収入と支出のバランス」はどのようになっているのでしょうか。
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」では、70歳代の無職夫婦世帯で毎月2万円を超える赤字が出ているというデータも示されています。
この記事では、公的な最新データにもとづき、シニア世帯の生活意識や家計収支、そして老後の資産状況についてわかりやすく解説します。
1. 高齢者世帯の半数以上が「生活苦」を実感する現代日本のリアル
はじめに、現代の高齢者がどのような生活意識を持っているのか、厚生労働省の『2024(令和6)年 国民生活基礎調査の概況』から見ていきましょう。
この調査では、高齢者世帯の生活状況について、以下のような結果が報告されています。

- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
厚生労働省『2024(令和6)年 国民生活基礎調査の概況』によると、「大変苦しい」と「やや苦しい」を合計した割合は55.8%にのぼります。
この結果から、高齢者世帯では「普通」と回答した層よりも、生活に何らかの厳しさを感じている層の方が多いことがうかがえます。
2. 70歳代・無職夫婦世帯の家計簿、1ヶ月の収支は本当に赤字なのか?
それでは、70歳代の世帯では、一般的にどれくらいの生活費が必要なのでしょうか。
総務省統計局が公表している『家計調査報告 家計収支編 2024年(令和6年)平均結果の概要』を参考に、70歳代の家計の現状を確認してみましょう。
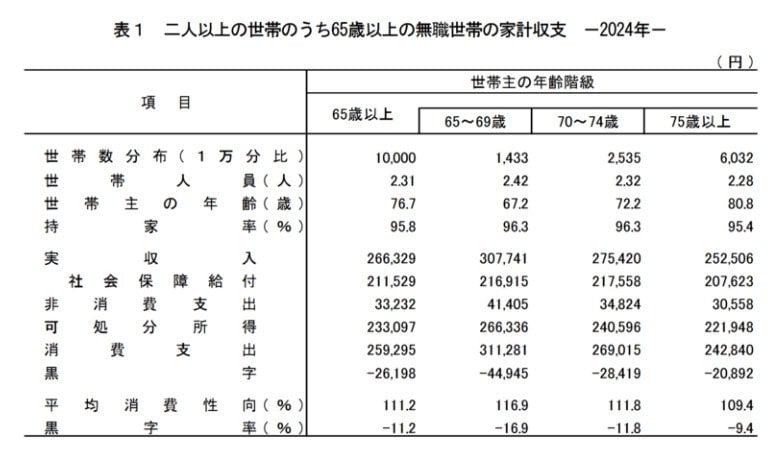
2.1 70歳代世帯における平均支出額の内訳
総務省統計局『家計調査報告 家計収支編 2024年(令和6年)平均結果の概要』によると、70歳代の平均的な支出は以下の通りです。
- 70〜74歳:消費支出26万9015円・非消費支出3万4824円
- 75歳以上:消費支出24万2840円・非消費支出3万558円
2.2 70歳代世帯の平均実収入はいくらか
総務省統計局『家計調査報告 家計収支編 2024年(令和6年)平均結果の概要』によると、70歳代の平均的な実収入は以下の通りです。
- 70〜74歳:27万5420円
- 75歳以上:25万2506円
2.3 収入と支出から見る70歳代の平均的な家計バランス
総務省統計局『家計調査報告 家計収支編 2024年(令和6年)平均結果の概要』によると、70歳代の平均的な家計収支は以下の通りです。
- 70〜74歳:▲2万8419円
- 75歳以上:▲2万892円
支出の合計額は、70歳代前半で約30万円、後半でも約27万円となっており、決して少なくない金額です。
年金などの収入がこの支出額を上回っていれば問題ありませんが、実際には収入が支出に追いつかず、毎月2万円台の赤字となっているのが現状です。
3. 70歳代・二人以上世帯の貯蓄事情:平均額と中央値から見える実態
次に、金融経済教育推進機構の『家計の金融行動に関する世論調査 2024年』を基に、70歳代・二人以上世帯の貯蓄状況について見ていきましょう。
※この調査における金融資産保有額には、預貯金のほかに株式、投資信託、生命保険などが含まれます。一方で、日常的な支払いや引き落としに使う普通預金の残高は含まれていません。
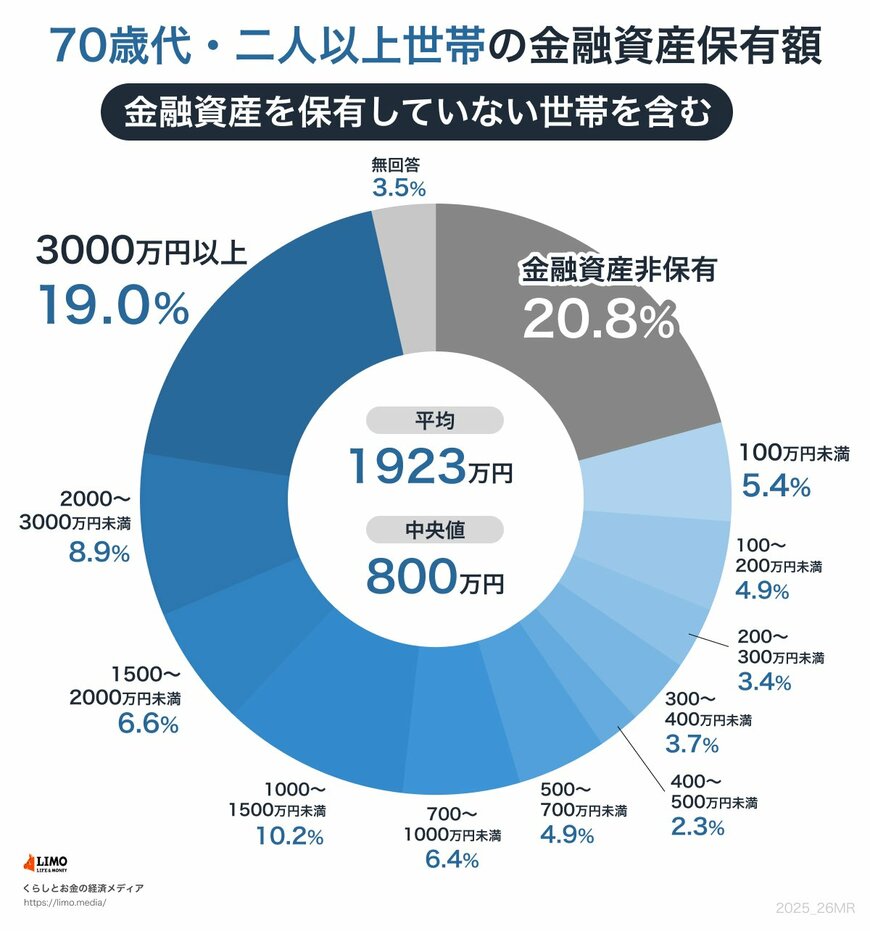
- 平均:1923万円
- 中央値:800万円
金融経済教育推進機構『家計の金融行動に関する世論調査 2024年』によると、平均貯蓄額は約2000万円に迫る一方で、より実態に近いとされる中央値は800万円となっており、両者には大きな差が見られます。
仮に毎月2万円の赤字が続いた場合、20年間で約480万円が不足する計算になります。
さらに、旅行や趣味といった楽しみだけでなく、親族との交際費、自動車の維持費や買い替え、家電製品の更新、あるいは病気や介護に伴う費用など、予期せぬ出費が発生することも考えられます。
これらの点を考慮すると、老後に向けて十分な資金を準備するためには、早い段階からの計画的な資産形成が重要になると言えるでしょう。
4. 高齢者の年金受給額は月平均いくら?厚生年金と国民年金の実態
老後の生活を支える主な収入源である公的年金について、厚生労働省年金局が公表した『令和5年度 厚生年金保険・国民年金事業の概況』から、現在のシニア世代が受け取っている平均的な年金額を確認します。
4.1 厚生年金の平均受給月額と金額別の分布
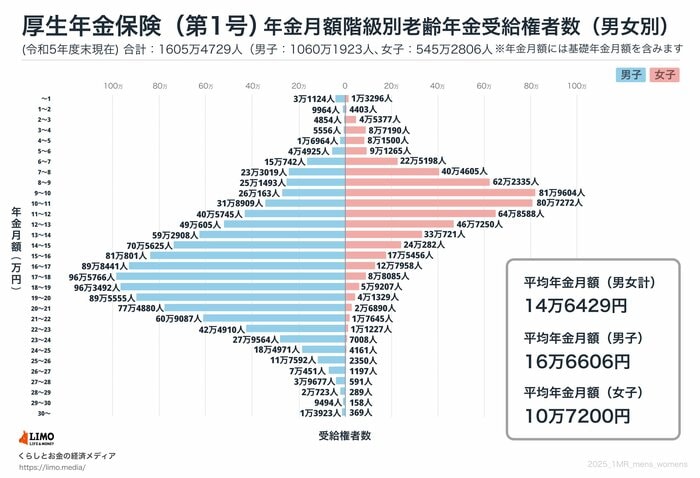
厚生労働省年金局『令和5年度 厚生年金保険・国民年金事業の概況』によると、厚生年金の平均年金月額は全体で14万6429円です。
- 男性の平均:16万6606円
- 女性の平均:10万7200円
※国民年金の金額を含みます。
4.2 国民年金の平均受給月額と金額別の分布
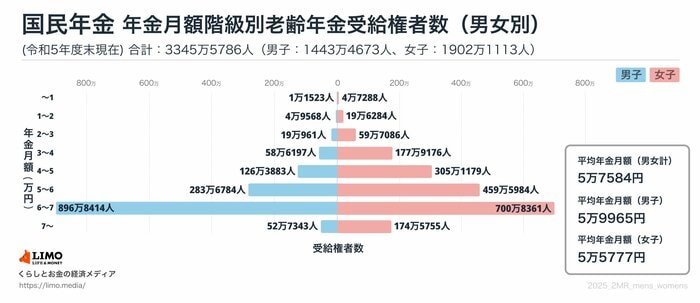
厚生労働省年金局『令和5年度 厚生年金保険・国民年金事業の概況』によると、国民年金の平均年金月額は全体で5万7584円です。
- 男性の平均:5万9965円
- 女性の平均:5万5777円
一例として、夫が厚生年金を、妻が国民年金をそれぞれ平均額で受け取る場合、夫婦の年金収入は月額でおよそ22万円となります。
先ほど確認した70歳代の生活費と比較すると、年金収入だけでは家計を賄うのが難しいことが分かります。
ご自身の将来の年金受給額を詳しく知りたい場合は、「ねんきんネット」を活用すると便利です。
まずはご自身の年金見込み額を確認し、老後資金の計画に役立ててみてはいかがでしょうか。
5. 現役時代のうちから、計画的な老後資金の準備を
今回は、シニア世帯の生活意識や家計収支、老後の資産状況について解説しました。
高齢者世帯の5割以上が「生活が苦しい」と感じており、物価高が続くなかでの年金生活が厳しい状況にあることがわかりました。
定年退職後は、家族との時間を大切にしたり趣味を楽しんだりと、思い描く老後生活があるかもしれません。
理想とする老後生活を目指すには、安定した収入が得られる傾向にある現役時代のうちから、計画的に老後資金の準備を進めておくことが大切です。
※この記事は再編集記事です。


参考資料
- LIMO「高齢者「生活苦しい」は5割超。70歳代の夫婦世帯の平均貯蓄額・月の生活費・年金額っていくらなのか?」
- 厚生労働省「令和5年簡易生命表の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 総務省統計局「2020年基準 消費者物価指数 全国 2025年(令和7年)6月分」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
橋本 優理