
2024年の財政検証を受けて、2025年に年金制度改正法が成立しました。

改正内容は多岐にわたりますが、会社員の人の中には年収によって年金見込額がどの程度変わるのか、気になる人もいるでしょう。
本記事では、平均年収400万円と600万円の人の年金見込額について解説します。年金額の計算方法や年金額を増やす方法も紹介しますので、これから年金を受給する人は公的年金の基礎知識として確認しておきましょう。
1. 厚生年金加入者の年金受給額は人によって大きく異なる
厚生労働省の「令和5年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給権者の平均受給額(2023年)は月14万6429円です。
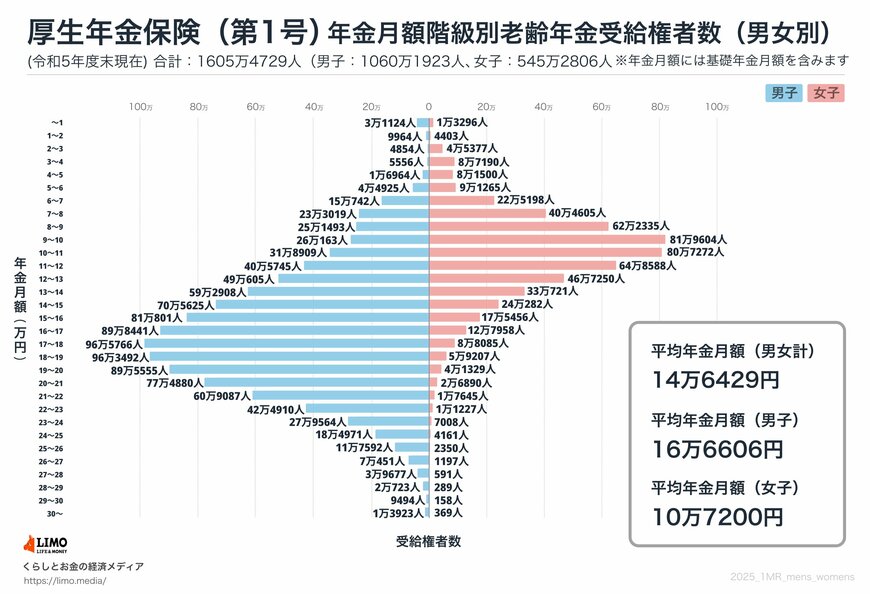
ただし、年金受給額は人によって大きく異なります。たとえば、男女別に見ると男性の平均受給額は月16万6606円に対し、女性は10万7200円と6万円近くも少ない状況です。
また、厚生年金受給権者のうち約20%が月10万円未満である一方、20万円以上の人が全体の15%以上を占めています。
受給額に大きな格差が生まれる理由は、厚生年金加入期間と平均年収の違いです。老齢年金の計算方法から、年金額に与える加入期間と年収の影響を見ていきましょう。
2. 老齢年金の計算方法
老齢年金の受給額は、老齢基礎年金と老齢厚生年金を合算して算出します。それぞれの計算式を解説します。
- 老齢年金の受給額=老齢基礎年金受給額+老齢厚生年金受給額
2.1 老齢基礎年金の計算
老齢基礎年金の受給額は、20歳から60歳までの保険料納付済月数によって次の通り計算します。納付済月数は、国民年金と厚生年金の月数を合計して計算します。
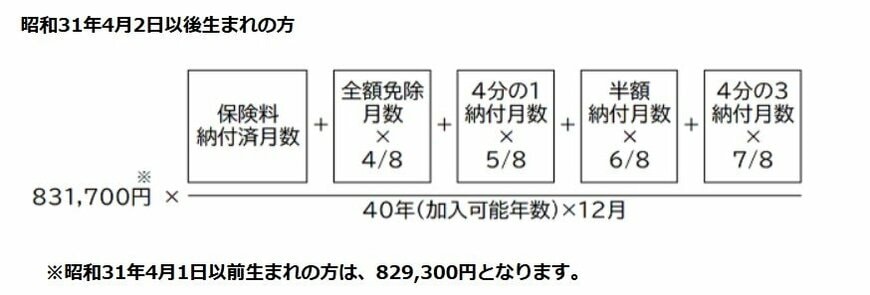
- 老齢基礎年金(年額)=83万1700円(2025年度、毎年更改)✕保険料納付済月数/480ヶ月
20歳から60歳までの40年間厚生年金に加入した場合、平均年収400万円と600万円の人はどちらも83万1700円(月額約7万円)が受け取れます。つまり、老齢基礎年金の受給額は、平均年収の影響を受けないということです。
2.2 老齢厚生年金の計算
老齢厚生年金の受給額(加算を除く報酬比例部分)は、厚生年金の平均標準報酬額(※)と加入期間を使って次の通り計算します。2003年4月以降の厚生年金に加入したものとします。
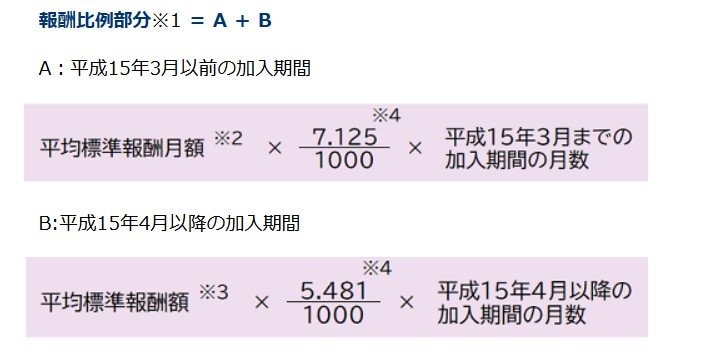
- 老齢厚生年金=平均標準報酬額×5.481/1000✕厚生年金の加入月数
※厚生年金加入中の標準報酬月額と標準賞与額の総額を厚生年金加入月数で割った金額です。一定以上の高所得者を除くと、厚生年金加入中の平均年収の1/12で概算できます。
計算式より、老齢厚生年金の受給額は平均標準報酬額(平均年収の約1/12)と加入月数に比例することがわかります。そのため、平均年収600万円の人の老齢厚生年金の受給額は、平均年収400万円の1.5倍(=600万円/400万円)となります。
ここまで、厚生年金加入者の平均受給額の状況と老齢年金の計算方法について解説しました。次章では、平均年収400万円と600万円の人の年金見込額の違いや年金額を増やす方法を紹介します。
3. 平均年収400万円と600万円の人の年金見込額
前述の計算方法を使って、平均年収400万円と600万円の人の年金見込額の違いをシミュレーションしてみましょう。
20歳から60歳までの40年間厚生年金に加入したものとして計算します。厚生年金の計算は、加算を除く報酬比例部分です。
老齢基礎年金の受給額は次の通り、平均年収400万円と600万円の人は同額です。
- 老齢基礎年金=83万1700円✕480ヶ月/480ヶ月=約83万円(年額)
老齢厚生年金を計算するときの平均標準報酬額は、年収を12ヶ月で割って平均年収400万円の人は33万円、平均年収600万円の人は50万円とします。それぞれの受給額は次の通りです。
- 平均年収400万円の人:33万円×5.481/1000✕480ヶ月=約87万円(年額)
- 平均年収600万円の人:50万円×5.481/1000✕480ヶ月=約132万円(年額)
老齢基礎年金と老齢厚生年金の受給額を合計すると次の通りです。
- 平均年収400万円の人:約83万円+約87万円=約170万円(年額)
- 平均年収600万円の人:約83万円+約132万円=約215万円(年額)
厚生年金の受給額の差額約45万円がそのまま、平均年収400万円と600万円の人の年金見込額の差となります。
4. 年金額を増やす方法
年金見込額で老後生活を賄うことが難しい場合、別途老後資金を準備するか、年金額を増やすことを検討する必要があります。
老後資金を準備するには、iDeCo(個人型確定拠出年金)やNISA(少額投資非課税制度)などを活用して計画的に資金運用を行うことが考えられます。不動産経営やアルバイトなどで不足分を補う収入を得るという方法もあるでしょう。
一方、年金額を増やそうとする場合、主な方法は次の3つです。
- 平均年収を高めて「平均標準報酬額」を上げる
- 定年後も仕事を続けて「厚生年金の加入月数」を増やす
- 繰下げ受給によって年金額を増やす
平均年収を高めることは難しい場合もあるでしょう。また繰下げ受給をするには、繰下げ待機中の生活費を確保しなければなりません。
最初に検討しやすいのは、定年後も仕事を続けることです。給与収入を確保することで、受給額を増やすとともに繰下げ受給も可能となります。
5. まとめにかえて
平均年収400万円と600万円の人の年金見込額は、40年就業で試算すると約45万円の差があります。平均年収400万円の人の見込額は約170万円(年額)、600万円の人は約215万円です。
厚生年金加入者の受給額に大きな格差が出る主な要因は、平均年収と厚生年金加入期間です。
年金額の計算の仕組みを理解して、老後に向けた働き方を検討しましょう。

参考資料
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「報酬比例部分」
西岡 秀泰