【新NISAシミュレーション】毎月5万円を15年間つみたてたらいくら?50歳→65歳の資産額を現実的に試算
積立投資で老後資金を準備するなら?「新NISAのメリット・増え方・注意点」をわかりやすく解説!代表的な詐欺「ポンジ・スキーム」には要注意
metamorworks/shutterstock.com


12月に入り、1年の家計や資産形成の振り返りに最適な時期となりました。
物価高が続き、将来の生活費に不安を感じ「老後のための資産作りを始めたい」と考えている人もいるのではないでしょうか。そこで注目されているのが、2024年から大幅に改正されたNISAです。
NISA(少額投資非課税制度)は、通常約20%かかる運用益への課税が免除される制度です。
2024年から非課税期間は無期限となり、年間最大360万円、生涯1800万円まで投資できるようになりました。
毎月5万円を15年間積立投資すると、利回り3%で約1163万円の資産形成が期待できます。将来に向けた資産形成の手段として、NISAを有効活用していきましょう。
1. NISAの仕組みとメリット
NISA(ニーサ)とは「少額投資非課税制度」の略称で、税制優遇を受けながら投資ができる制度です。
通常の投資では運用益に対して約20%の税金が発生しますが、NISAを活用すれば課税されません。つまり、得られた利益をそのまま受け取れるのです。
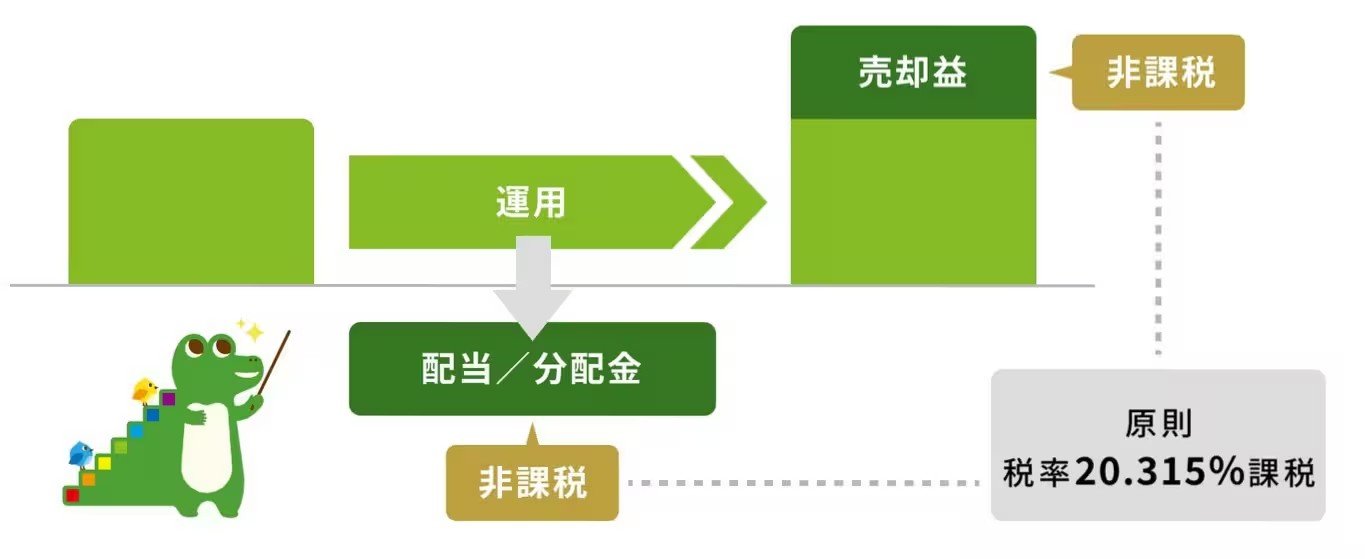
2024年からは非課税投資枠の保有期間は無期限となり、いつでも売却できるようになりました。長期的な資産形成に適しているだけでなく、必要に応じていつでも現金化できる柔軟性も持ち合わせています。
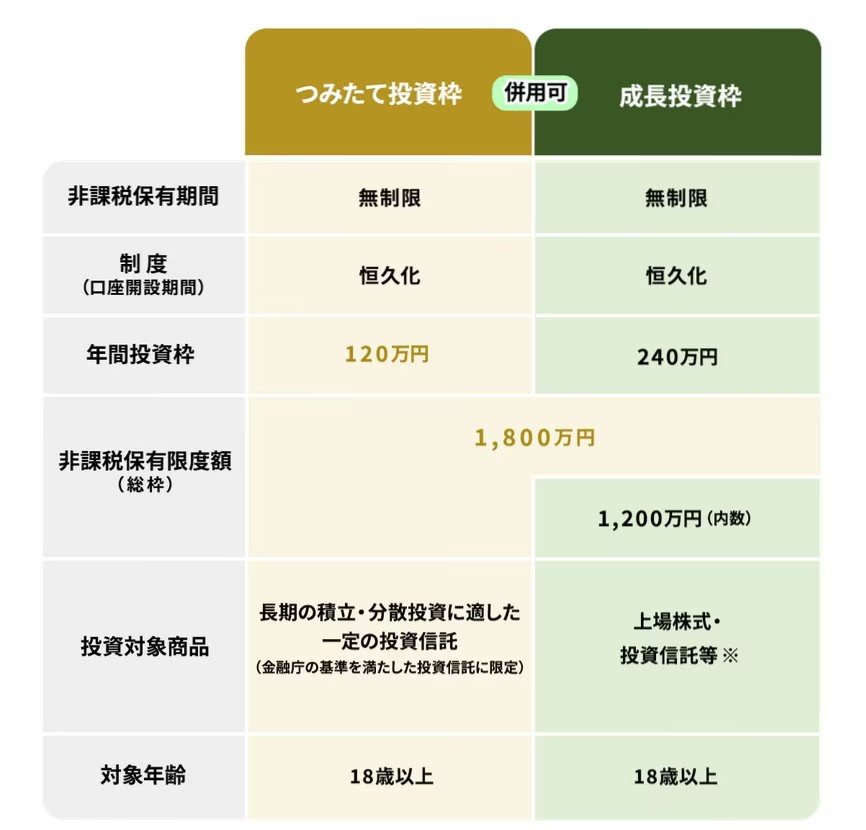
2. 「15年間・毎月5万円」積立投資した場合の資産額
金融庁のつみたてシミュレーターを参考に、15年間にわたって毎月5万円を積立投資した場合、最終的にどの程度の資産を築けるかをシミュレーションします。
利回りが1~5%の場合、それぞれ15年後には以下のような資産額となりました。
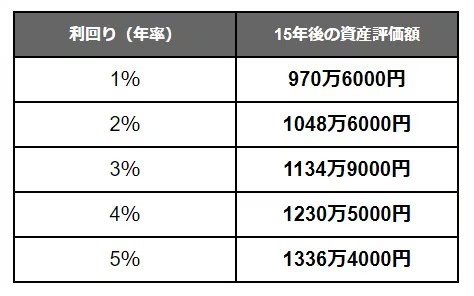
毎年必ずプラス成長になるとは限らないため、必ずシミュレーション通りにいくとは限りません。ただし、長期的に運用すれば平均のリターン(株式の場合5~7%程度)が期待でき、リスクも抑えられます。
実際に投資を始めたあとは、短期的な損益は気にせず、長期的にじっくりと向き合うことが大切です。
3. 投資における「リスク」を正しく理解しよう
投資における「リスク」とは、不確実さの度合いです。得られる利益と損失の振れ幅(不確実性)を「リスク」と呼びます。
たとえば、「リスクが大きい投資」とは、「大きく収益が得られる可能性がある一方で、大きく損失が出る可能性もある投資」という意味です。
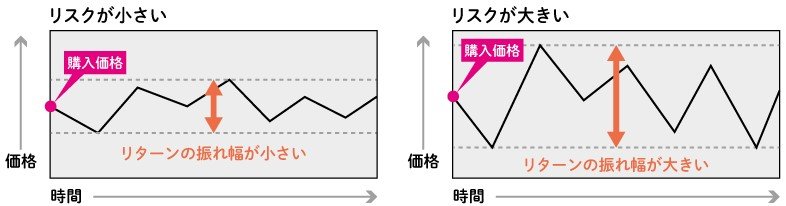
投資の世界では、リスクとリターンは比例するのが鉄則です。「ローリスク・ハイリターン」という金融商品はあり得ません(あったとしても、詐欺の可能性が非常に高いでしょう)。
資産を増やすためには、効率よく運用するだけでなく、詐欺から守る意識を持つことも欠かせません。
4. ポンジ・スキームに注意
ポンジ・スキームは、投資詐欺の中でも特に悪質な手口として知られており、多くの人々が財産を失う被害に遭っています。この詐欺から身を守るために、その仕組みと危険性を理解しておくことが不可欠です。
ポンジ・スキームとは、実際には利益を生み出す投資を行わず、新しい出資者から集めたお金を既存の出資者への配当に回すことで、あたかも高い運用益が出ているかのように装う詐欺の手法です。
この詐欺が特に危険なのは、被害が拡大しやすい構造にあるためです。初期の出資者が実際に配当を受け取ることで、周囲の人々にも投資を勧めてしまい、友人や家族まで巻き込んでしまいます。
また、崩壊する直前まで通常通り運営されているように見えるため、気づいた時には手遅れになっているケースが多いのです。
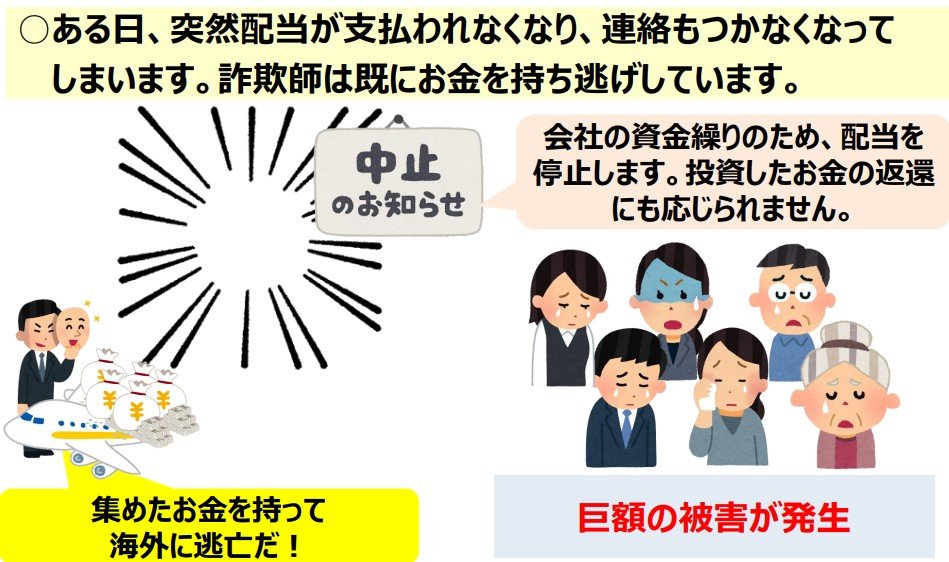
ポンジ・スキームを見抜くポイントは、現実離れした高利回りの約束です。市場平均を大きく上回るリターンを保証したり、元本保証をうたいながら高配当を約束したりする投資話は、ほぼ間違いなく詐欺です。
大切な老後資金を守るためには、うまい話には必ず裏があると心得るべきです。リスクとリターンは比例するという大原則を理解したうえで、自分のリスク許容度の範囲内で資産形成を進めましょう。
5. おわりに:老後の安心のために
NISAは運用益が非課税になる制度で、2024年から保有期間無期限、年間360万円・生涯1800万円まで投資可能です。毎月5万円を15年間積立投資した場合、利回り3%で約1163万円、5%で約1340万円の資産が見込めます。
投資におけるリスクとは利益と損失の振れ幅のことで、リスクとリターンは比例します。この投資の原則を理解したうえで、リスク許容度の範囲内で資産形成を進めましょう。
関連記事
オルカンの積立で利益が出たら「利益確定」すべき?基準価額は1年で約17%上昇、NISAで一部を売ったときの非課税枠と利益を試算
オルカンの基準価額は2026年11月13日時点で3万7748円となり、1年で約17%、5年で約2.24倍に。NISAで一部を売ったときに翌年戻る非課税枠と利益を試算し、積立を続けながら利益確定を考えるときの選択肢を整理します。
NISAの積立を別の証券会社に移したい!やり方と注意点は?変更できるのは「来年分から」、1月の積立を止め忘れると2028年に
NISAで積立中の人が別の証券会社に移る場合、変更できるのは来年分からです。年内から来年にかけての手続きの流れと、年明けの積立で変更が1年遅れる注意点、手続き中に積立が止まった月の枠を取り戻せるかを、月5万円・月10万円の積立で整理します。
NISAの成長投資枠で「1株から」株式投資を始めたい!単元未満株でも配当金は受け取れる?株主優待は?
単元未満株を使えば、100株単位の株を1株から買え、NISAの成長投資枠でも投資できます。SBI証券・楽天証券・マネックス証券・三菱UFJ eスマート証券の手数料や約定のタイミングを比べ、配当金の非課税の受け取り方と株主優待の扱いを確認します。
参考資料
柴田 充輝