


11月21日に、高市早苗首相は経済対策として物価高への支援や防衛力・外交力強化、危機管理投資などによる強い経済の実現を掲げました。比較的規模の大きい支援で、経済の活性化を狙います。
今回の経済対策における物価高支援は、あくまで一時的な対策です。政府はこれから長期的に使える制度として「給付付き税額控除」の設計を検討しています。高市政権の目玉政策ともいえる給付付き税額控除。一体どのような政策なのでしょうか。
この記事では、給付付き税額控除の概要やメリット、年収の壁と比較した効果などを解説します。
1. 給付付き税額控除とは?
給付付き税額控除とは、給付金と税控除の2つを組み合わせたものです。まずは一定の税額を差し引き、差し引けない分が発生した場合に、その分を給付金として支給するのが一般的です。欧米各国でも導入されている実績があります。
高市首相は、2025年の自民党総裁選から、給付付き税額控除の実施を掲げています。これは首相就任後も変わっておらず、自身の所信表明演説でも実施の意向を表明しています。
人口減少・少子高齢化を乗り切るためには、社会保障制度における給付と負担の在り方について、国民的議論が必要です。超党派かつ有識者も交えた国民会議を設置し、給付付き税額控除の制度設計を含めた税と社会保障の一体改革について議論してまいります。野党の皆様にも御参加いただき、共に議論を進めてまいりましょう。
給付付き税額控除を実現するには、いちから制度設計が必要です。とくに、適切に控除手続きを進めるには、所得額の把握が欠かせません。マイナンバーカードと口座の連携など、システム整備が重要になるでしょう。長期的に利用できる制度にするためにも、丁寧な議論が求められます。
次章では、制度導入時の減税額・給付額をシミュレーションしてみましょう。
2. 制度が導入されると税額・給付額はどうなる?
もし制度が完成し導入されるとなった際、減税額・給付額はどのようになるのでしょうか。税控除額が一律10万円の場合を例に、所得層別で効果を見てみましょう。
税控除額が一律10万円の場合2/2
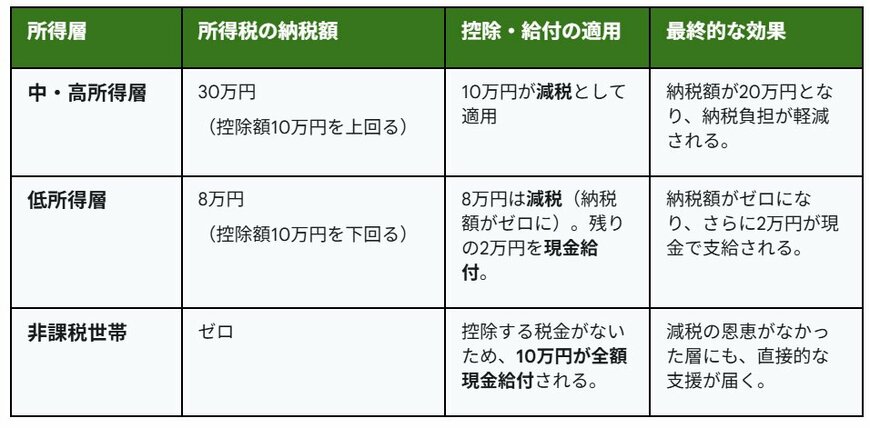
出所:LIMO編集部作成
2.1 【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円となり、納税負担が軽減される。
2.2 【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円は減税(納税額がゼロに)。残りの2万円を現金給付。
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される。
2.3 【非課税世帯】
- 所得税の納税額:ゼロ
- 控除・給付の適用:控除する税金がないため、10万円が全額現金給付される。
- 最終的な効果:減税の恩恵がなかった層にも、直接的な支援が届く。
所得が多く納税額が高い人は、控除額がすべて減税に充てられ、税負担が軽くなります。一方、納税額があまり多くない人は、税控除により納税額が0円になるケースが考えられるでしょう。この際、引ききれなかった分は現金給付で受け取れるため、無駄なく恩恵を受けられます。
給付付き税額控除は、住民税非課税世帯も対象です。非課税世帯は納税額が発生しないため、控除額全額が給付金として支給されます。減税対象でない人でも直接的な支援が受けられる制度となっています。
実際の制度設計・運用はこれからです。そのため、控除額がいくらかも現時点では未定となっています。ただ、どのような控除額でも、さまざまな所得層の人が恩恵を受けられるのが、給付付き税額控除の特徴といえるでしょう。
次章では、類似した物価高対策との比較をしてみましょう。
3. 「一律給付」を撤回した理由
与党である自民党は、今夏の参議院選挙で「一律2万円・子ども・非課税世帯4万円」の給付金事業を掲げましたが、民意を得られませんでした。その後総裁が交代し、一律での給付金は撤回されました。
現金給付を撤回した理由はさまざまですが、そのひとつとして「必要な人への支援ができない」ことが挙げられます。給付金は比較的早く国民に届くものですが、一律とすると生活に困っていない層にも給付金が支給されます。こうなると、以下のようなリスクが生じます。
- 給付金が貯蓄にまわる
- 支援が必要な低・中所得者層に手厚い支援が行き届かない
結果的に、十分な支援に至らない可能性があるのです。
給付付き税額控除であれば、多くの人が恩恵を受けられつつ、低・中所得者への手厚い支援も可能です。平等性を保ちつつ適切な効果が見込まれることから、現在制度の設計を進めています。
次章では、年収の壁との比較をしてみましょう。
4. 「年収の壁」対策との比較
ガソリン暫定税率の廃止が決定し、次の関心事としては「103万円の壁の引き上げ」が挙げられます。今年度からは最大で年収160万円までなら所得税がかからないようになりますが、政策を提示した国民民主党は、さらなる引き上げを求めている状況です。
「どちらかを優先して進めなければいけないのか」と考える人もいるかもしれません。しかし、両政策は互いに補完し合う可能性を秘めています。実際、政府は給付付き税額控除の制度設計、年収の壁の引き上げの両方とも検討している最中です。
「103万円の壁対策」は、基礎控除の引き上げを主張するものです。働く時間を調整している人々がより多くの時間働けるようにするための政策ですが、ほとんどの納税者に適用される「基礎控除」を拡大することで、さまざまな人の手取りが増えるようになっています。一方で、減税額だけ見れば高所得者のほうが差し引かれる金額が大きいことから、高所得者ほど有利な政策ともいわれます。
給付付き税額控除は、給付と減税を組み合わせるため、基礎控除の拡大と同様にさまざまな層に恩恵をもたらせるのが特徴です。減税が及ばない層にも支援が届くため、低所得者ほど有利な政策となっています。
つまり、それぞれの観点からアプローチすれば、多くの層の手取り増を実現でき、ある程度の公平性も担保できるのです。
11月26日の党首討論において、高市首相は、年収の壁の引き上げについては給与に対して適用される「給与所得控除」の引き上げも含めて考える旨を示しました。年収の壁の引き上げと、給付付き税額控除のどちらも実現すれば、手取りが増えてより豊かな暮らしが期待できるでしょう。
5. まとめ
給付付き税額控除は、給付と減税それぞれのメリットを享受できるものですが、制度設計には時間がかかります。また、所得額の把握については、マイナンバーの有効活用などをうまく進められるかが鍵になると考えられます。
まずは、一時的な個人消費の下支えとして発表された経済対策の実施を待ちつつ、給付付き税額控除の制度設計に関する新たな動きがないか、私たちも常に高い関心を持っておく必要があるでしょう。


参考資料
石上 ユウキ


