
2025年も残すところあとわずかとなり、来年の家計やライフプランについて考え始める方も多いのではないでしょうか。
特に40代、50代の方々にとっては、老後資金の準備が現実的な課題として意識される時期かもしれません。
近年、新NISAなどを活用した資産形成が注目されていますが、老後の生活を支える土台となるのは、やはり公的年金制度です。
この記事では、日本の公的年金の基本的な仕組みから、厚生年金と国民年金の平均的な受給額、そして実際に年金を受け取っている高齢者世帯の収入状況まで、最新のデータを基に詳しく解説していきます。
ご自身の将来を考える上で、まずは基本となる年金制度への理解を深めてみませんか。
1. 日本の公的年金は「2階建て」構造
日本の公的年金制度は、国民年金と厚生年金の2つから構成されているため、下の体系図のような「2階建て」構造と呼ばれています。

1.1 【1階部分】すべての国民の基礎となる国民年金(基礎年金)
国民年金制度の加入対象は、原則として国内居住者のうち「20歳以上60歳未満」のすべての人々です。
年金保険料は全国一律で、年度ごとに見直しが実施されます(※1)。40年間保険料を漏れなく納めた人は、65歳以降に満額の老齢基礎年金(※2)を受給できるようになります。
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.2 【2階部分】会社員や公務員が加入する厚生年金
厚生年金制度に加入するのは、会社員や公務員、さらに特定適用事業所(※3)で働くパートなど、一定の要件をクリアした人で、国民年金と併せて加入する制度となっています。
- 年金保険料(※4):給与水準により決定する(上限あり)
- 老後の受給額:加入した期間や支払った保険料によって個人ごとにばらつきが出る
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
「2階建て構造」で説明される日本の公的年金制度は、1階が「国民年金」、2階が「厚生年金」となっていますが、加入対象となる人や保険料の決まり方、将来受給できる年金額などに大きな差があります。
2. 2025年度における年金受給額のモデルケース
厚生労働省によると、2025年度の年金額の例は次のとおりとなります。
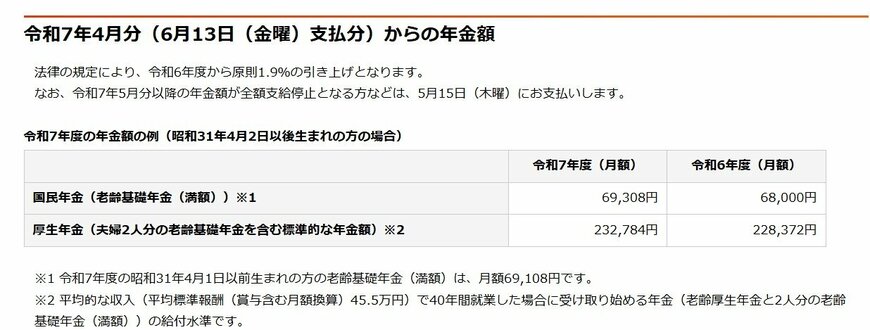
- 国民年金(老齢基礎年金):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円
※2 平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生年金のモデル世帯の場合、夫婦で月額「23万2784円」。これは「老齢厚生年金1人分+老齢基礎年金2人分」の合算です。
3. 厚生年金と国民年金、受給額の個人差はどれくらい?
老後の生活を支える大切な収入源となる公的年金ですが、受給額は年金加入状況により決まるため個々で異なります。
どれくらいの個人差があるのかを見てみましょう。
3.1 厚生年金受給額の平均と分布
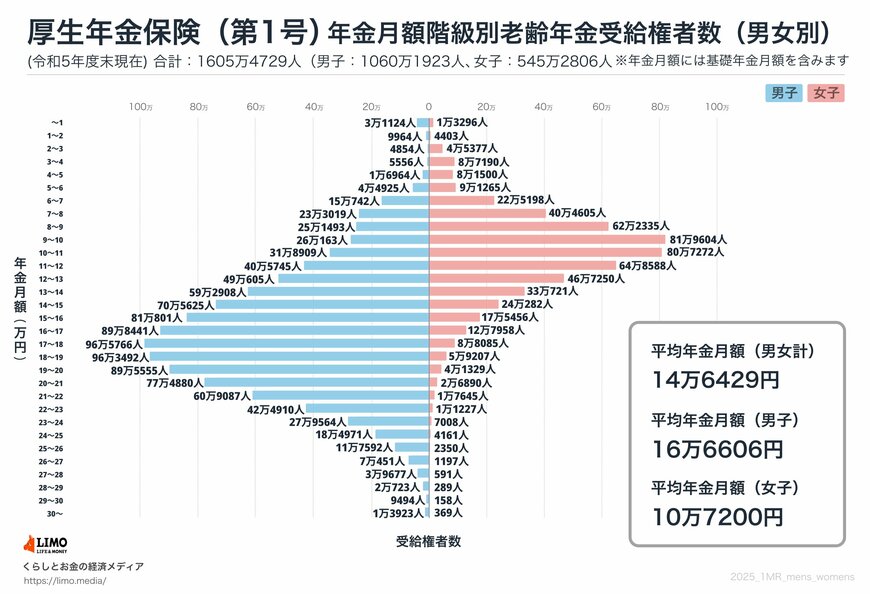
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
厚生年金の受給額分布(1万円ごと)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金の平均年金月額は男女全体で14万6429円です。
男女別では、男性16万6606円、女性10万7200円と、6万円ほどの差があります。
個人差については、上のグラフの受給額分布が示すとおり、「月額1万円未満から30万円以上」となっています。
3.2 国民年金受給額の平均と分布
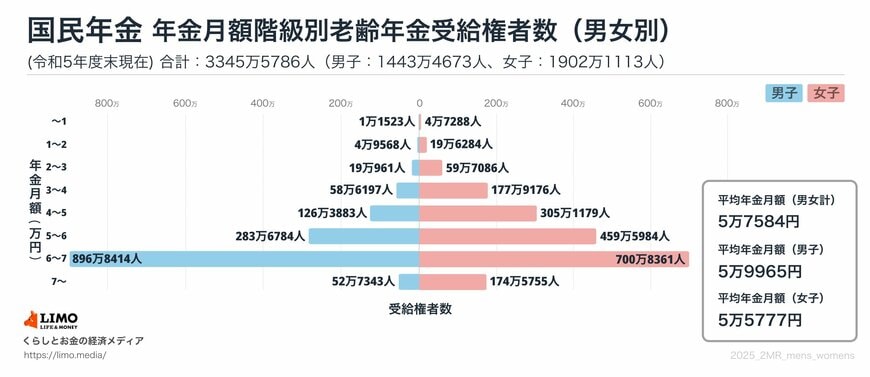
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金の受給額分布(1万円ごと)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均年金月額は男女全体、男性・女性ともに5万円台です。
ボリュームゾーンは「6万円以上~7万円未満」となっています。
個人差については、上のグラフの受給額分布が示すとおり、「月額1万円未満~7万円以上」となっています。
4. データで見る高齢者世帯の平均所得と収入の内訳
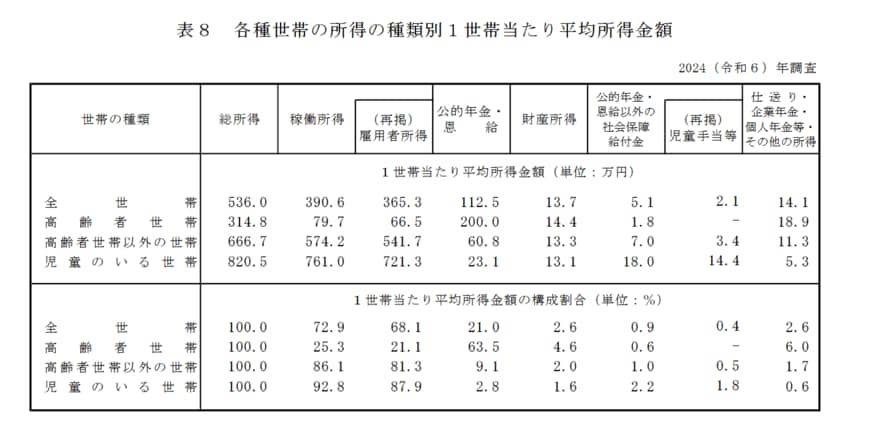
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の「1世帯あたりの平均所得金額」を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
4.1 高齢者世帯における平均所得の内訳
(カッコ内は総所得に占める割合)
総所得:314万8000円 (100.0%)
【内訳】
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
高齢者世帯の平均総所得は年314万8000円、月額に換算すると約26万円です。
主な内訳は、所得の3分の2を占める月額約16万6000円の「公的年金」と、約2割を占める月額約5万5000円の「雇用者所得」です。
この所得構成からは、高齢者世帯の生計が公的年金をベースとしながら、主に仕事による収入で補われている様子がうかがえます。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
5. 年金だけで生活する高齢者世帯の割合は?
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入の実態を見ていきましょう。
まず、高齢者世帯全体の平均的な所得構成を見ると、収入の63.5%を「公的年金・恩給」が占めており、次いで仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%となっています。
しかし、これはあくまで全体の平均値です。
「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが「公的年金・恩給」である世帯が43.4%にものぼることがわかっています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
5.1 所得に占める公的年金の割合別世帯数
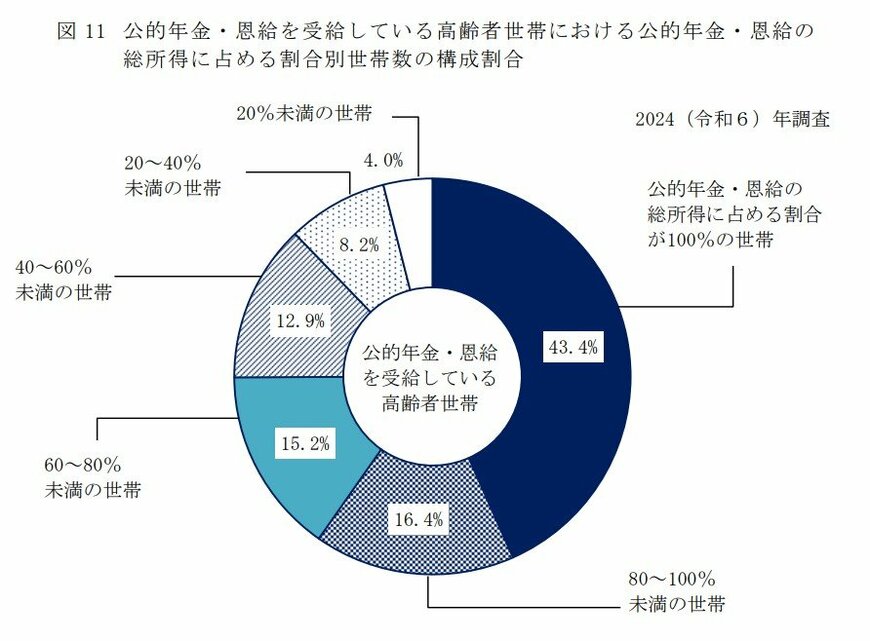
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
このようにシニア全体で見れば稼働所得なども一定の割合を占めていますが、年金受給世帯に絞ると、その半数近くが公的年金収入のみに頼って生活しているという実態が浮き彫りとなっています。
6. まとめ
今回は公的年金の仕組みや平均受給額、そして高齢者世帯の収入の実態について、さまざまなデータをもとに確認しました。
厚生年金と国民年金では受給額に大きな差があり、特に女性は男性に比べて低い傾向にあることが分かります。
また、高齢者世帯の約半数が収入のほとんどを公的年金に頼っているという現実は、現役世代にとって将来設計を考える上で重要な示唆を与えてくれます。
まずは年に一度送られてくる「ねんきん定期便」や、日本年金機構のウェブサイト「ねんきんネット」で、ご自身の加入記録や将来の受給見込額を確認してみてはいかがでしょうか。
ご自身の状況を正確に把握することが、具体的な老後資金計画の第一歩となります。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
安達 さやか