

11月も後半に入り、街には年末の気配が漂い始めました。
この時期は、家計や来年の計画を見直す方も多いのではないでしょうか。そんな中、老後の資金計画を考えるうえで欠かせないのが「年金」です。
公的年金は、受け取りを早めるか遅らせるかによって、毎月の金額が変わります。ただ、本当に気になるのは「最終的にいくら受け取れるのか」という点ではないでしょうか。
早く受け取れば月々の金額は少なくなりますが、その分長い期間受け取ることになります。反対に、受け取りを遅らせれば月額は増えますが、受給期間は短くなります。では、結果として総額にはどのような差が生まれるのでしょうか。
この記事では、最新の平均年金額を紹介し、繰上げ・繰下げそれぞれの場合の累計受給額をシミュレーションしていきます。
1. 令和シニアが受給している「厚生年金・国民年金」の平均額を見る
60歳から90歳以上のすべての受給権者を対象とした厚生年金と国民年金の「平均年金月額」と「受給額分布」を確認していきましょう。
1.1 【厚生年金】「男女別平均月額」と「受給額分布」
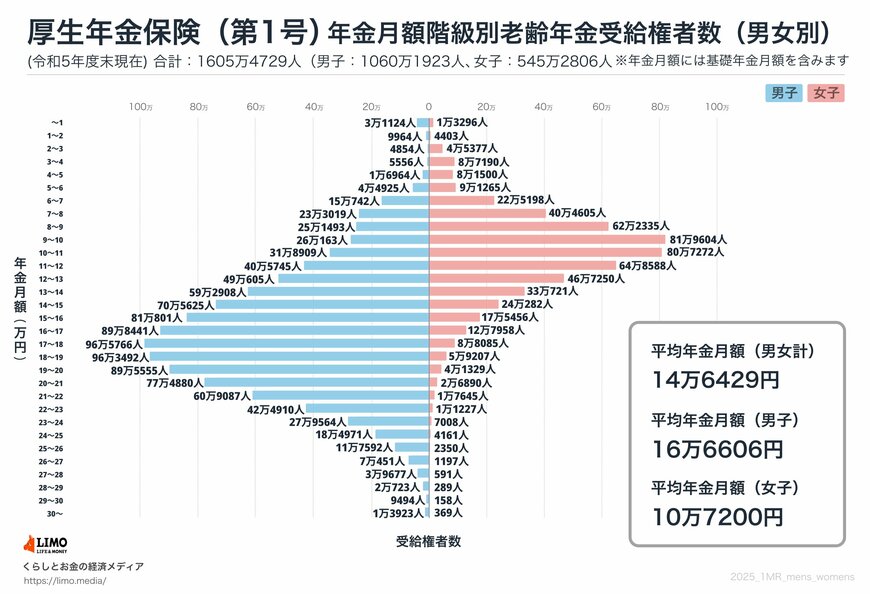
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
【厚生年金】受給額分布(1万円刻み)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金を受給している人全体の平均月額は14万6429円でした。
男女別にみると、男性は16万6606円、女性は10万7200円となっており、およそ6万円の差がみられます。
1.2 【国民年金】「男女別平均月額」と「受給額分布」
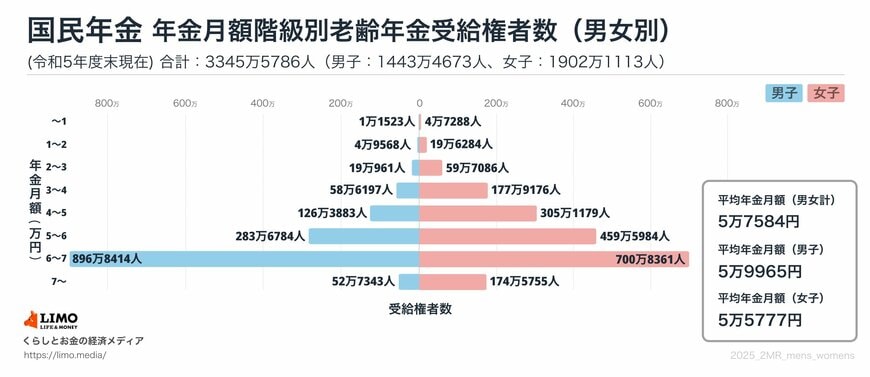
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
【国民年金】受給額分布(1万円刻み)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金では、全体・男女別ともに平均月額は5万円台となっています。
分布をみると「6万円以上~7万円未満」の層が最も多く、多くの人が満額に近い金額を受給していることがうかがえます。
2. 本来の年金額「15万円」を繰上げ・繰下げ受給すると累計受給額はどう変わる?
年金の受給開始時期を早めたり遅らせたりすると、毎月の受給額だけでなく、長期間受け取った場合の総額にも大きな違いが生じます。
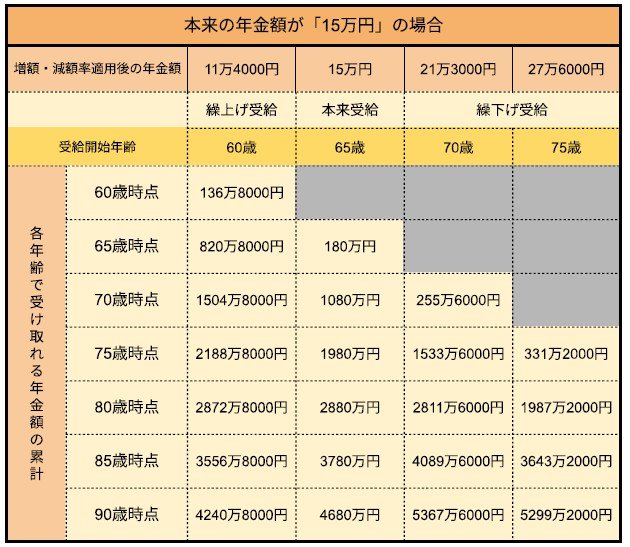
ここでは、本来の月額が15万円と仮定し、60歳からの「繰上げ受給」、65歳からの「通常受給」、70歳・75歳からの「繰下げ受給」で、累計受給額がどのように変わるのかを見ていきます。
60歳・65歳・70歳・75歳・80歳・85歳・90歳《各年齢での累計受給額はいくら?》3/3
出所:日本年金機構「年金の繰上げ・繰下げ受給」をもとにLIMO編集部作成(リプレックス株式会社「keisan 生活や実務に役立つ計算サイト」を使用)
2.1 【一覧】「受給開始年齢」と「月額の違い」をチェック
- 60歳から繰上げ受給:月額11万4000円
- 65歳から本来受給:月額15万円
- 70歳から繰下げ受給:月額21万3000円
- 75歳から繰下げ受給:月額27万6000円
繰上げるほど月々の年金額は減り、繰下げるほど増えますが、累計では「生存年数」によって有利・不利が入れ替わります。
65歳時点では、繰上げ受給を選んだ場合の累計は約820万円と最も多く、本来受給は約180万円、繰下げ受給はまだ受給が始まらないためゼロです。
70歳でも、繰上げは約1504万円、本来受給は1080万円と繰上げが優勢で、繰下げはようやく255万円に達した段階です。
しかし、80歳になる頃には受給状況が変化します。
繰上げと本来受給はほぼ同水準(約2872万円と2880万円)となり、繰下げも2811万円と差が縮まります。
85歳を超えると繰下げが上回り、85歳時点では繰下げが約4089万円、本来受給が3780万円、繰上げが3556万円となります。
90歳まで生きた場合は、繰下げが約5367万円と最も多く、本来受給は4680万円、繰上げは4240万円にとどまります。
短期間で見ると繰上げ受給が有利ですが、長生きするほど繰下げ受給の方が累計で上回り、損益分岐点はおおむね80歳前後で、それ以降は繰下げのほうが有利に働くと言えるでしょう。
受給開始時期は、健康状態やライフプランを踏まえ、慎重に検討することが大切です。
3. まとめにかえて
この記事では、最新の平均年金額を紹介し、繰上げ・繰下げそれぞれの場合の累計受給額をシミュレーションしてきました。
受給開始のタイミングによって毎月の金額だけでなく、生涯でもらえる総額に大きな差が生じることがお分かりいただけたのではないでしょうか。
どの選択が正解というわけではなく、健康状態や働き方、貯蓄状況、ライフプランによって最適な判断は異なります。
だからこそ、制度の仕組みを正しく理解し、自分の将来に当てはめて考えることが大切です。ねんきん定期便やシミュレーションを活用し、自分に合った受け取り方を検討してみてはいかがでしょうか。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金の繰上げ・繰下げ受給」
- リプレックス株式会社「keisan 生活や実務に役立つ計算サイト」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
中本 智恵


