

街路樹の葉も鮮やかに色づき、朝晩の冷え込みに冬の訪れを感じる11月。
今年も残すところあとわずかとなり、年末調整や冬のボーナスの話題も聞こえてくる頃ではないでしょうか。
40代、50代の方にとっては、ご自身の老後資金はもちろん、高齢になった親御さんの生活についても気になる季節かもしれません。
「老後2000万円問題」が話題となって久しいですが、最新のデータによると、65歳以上の無職夫婦世帯の平均貯蓄額は2500万円を超えています。
しかしその一方で、毎月の家計収支は依然として赤字傾向にあり、インフレへの懸念も拭えません。
本記事では、シニア世帯のリアルな家計収支と、平均寿命の延伸に伴って変化しつつある「資産の中身」について、最新の統計データをもとに解説します。
1. ふつうのシニア夫婦、年金暮らしのふたりの老後は「毎月3万円超の赤字」のリアル
総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上の無職夫婦世帯の平均的な家計収支を見ていきます。
1.1 【家計収支】65歳以上の夫婦のみの無職世帯(2024年)

収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
家計収支
- ひと月の赤字:3万4058円
- エンゲル係数:29.8%
- 平均消費性向:115.3%
この夫婦世帯の家計は、総収入25万2818円に対し、総支出が28万6877円と上回っており、毎月3万4058円の赤字が生じています。
収入の約9割を公的年金などの社会保障給付(22万5182円)が占めていますが、可処分所得のすべてを生活費に充てても足りない状況です(平均消費性向115.3%)。
そのため、不足分は貯蓄を取り崩してカバーしているのが実情です。
2. 【65歳以上のリタイア夫婦世帯】みんなの貯蓄、平均いくら?《資産の中身も徹底解剖》
総務省「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-」から、65歳以上の無職世帯(二人以上の世帯)の貯蓄平均額に関するデータを見ていきます。
2019年から2024年の推移や資産の内訳に着目してみましょう。
2.1 世帯主が65歳以上の無職世帯の貯蓄の種類別現在高の推移(二人以上の世帯)
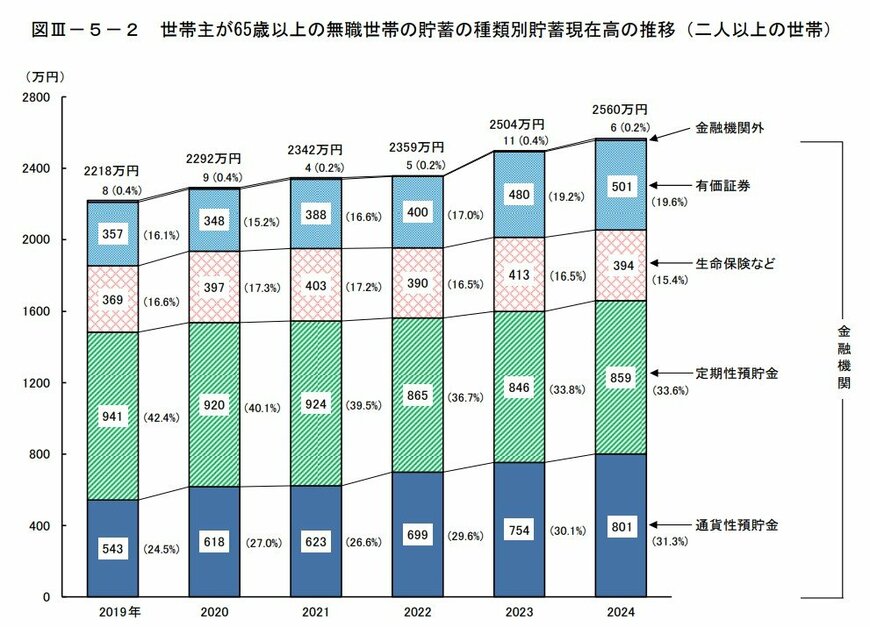
2024年における「世帯主が65歳以上の無職世帯」の貯蓄の平均貯蓄額は、2560万円でした。
2019年からの推移を見ると
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
世帯主が65歳以上の無職世帯の貯蓄額は、5年間で300万円以上増加しています。その「中身」の変化にも着目してみましょう。
2.2 65歳以上の無職世帯《資産の内訳》の変化
65歳以上の無職世帯(二人以上世帯)の「資産の内訳」について、2019年と2024年を比べてみましょう。
通貨性預貯金
※主に普通預金
- 金額:+258万円(543万円→801万円)
定期性預貯金
※定額貯金、積立貯金、定期預金、定期積金など
- 金額:▲82万円減(941万円→859万円)
生命保険など
※民間保険会社が販売する積立型の生命保険、損害保険(積立型)、農業協同組合などが取り扱う各種共済、郵便局で取り扱う簡易保険(保険商品、年金商品)など。なお、掛け捨ての生命保険は含まれない。
- 金額:+25万円(369万円→394万円)
有価証券
※株式や有価証券など
- 金額:+144万円(357万円→501万円)
金融機関外
※社内預金、勤め先の共済組合への預金など
- 金額:▲2万円減(8万円→6万円)
合計
- 金額:+342万円(2218万円→2560万円)
資産の内訳の変化からは、2つの大きな動きが読み取れます。
ひとつめは「お金の置き場所」の変化です。「通貨性預貯金」が大きく増えた一方で「定期性預貯金」が減少しているのは、超低金利下で資産を固定する魅力が薄れ、流動性を重視する意識が高まった結果と考えられます。
ふたつめは「貯蓄から投資へ」という流れです。「有価証券」が4割以上も増加している点からは、インフレに備えながら資産寿命を延ばすために、リスクを取りつつも積極的な資産運用に乗り出すシニア層の姿がうかがえます。
安全性の高い預貯金をベースとして、一部を投資に回すなど、老後資産の管理に、単に「貯める」だけでなく「賢く育て、活用する」視点を持つ人が増えていることも推測できます。
ただし、上記のデータはあくまで平均的な世帯の姿です。実際の貯蓄事情は、定年退職金の有無、相続、家族の健康状態など様々な要因に大きく左右されます。
現役時代の年収や貯蓄と同様に、老後の資産や年金額もまた、人それぞれ個人差が大きいのが現実です。
3. 老齢年金は平均いくら?国民年金・厚生年金の平均年金月額をチェック!《グラフ付き》
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」によると、65歳以上の各年齢における平均年金月額は、国民年金のみを受け取る場合で5万円台、厚生年金(国民年金部分を含む)を受け取る場合で14万円台~16万円台です。
ただし上記はあくまで各年齢における平均です。実際に受け取る金額は、現役時代の働き方や年金の加入状況によって一人ひとり異なります。
そこで次に、60歳から90歳以上までの全受給権者に範囲を広げ、グラフを交えて平均年金月額や男女差・個人差を見ていきます。
3.1 国民年金は5万円台、厚生年金は14万円台!男女で異なる年金受給額のリアル

国民年金(老齢基礎年金)
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金(国民年金部分を含む)
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
平均年金月額は、国民年金のみを受給する場合は男女ともに5万円台です。厚生年金を上乗せで受給する場合は男性16万円台、女性10万円台と、男女差があります。
老後の年金見込み額は、世帯単位でも把握しておくことが大切です。「ねんきんネット」や「ねんきん定期便」を活用しましょう。
年金収入だけでは家計が赤字となる世帯も少なくありません。この不足分を貯蓄の取り崩しだけで補うのではなく、健康なうちは働き続けることで収入を得たいと考える人も増えています。
4. 【人生100年時代】最新の「簡易生命表」から見る、日本の平均寿命
平均余命とは、特定の年齢の人々が「あと何年生きられるか」を示す期待値です。
そして、私たちがしばしば使う「平均寿命」という言葉は、「(現時点での)0歳の平均余命」を指します。
2025年7月25日に厚生労働省が公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
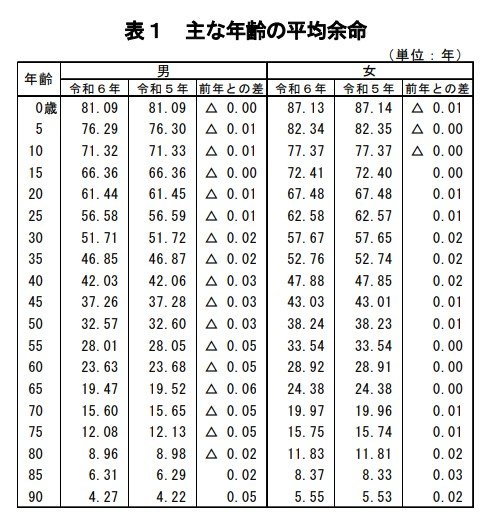
また、平均寿命の長期的な推移を見ると、男女ともに着実に延びています。
- 昭和30年(1955年) 男63.60 女67.75 男女差4.15
- 昭和40年(1965年) 男67.74 女72.92 男女差5.18
- 昭和50年(1975年) 男71.73 女76.89 男女差5.16
- 昭和60年(1985年) 男74.78 女80.48 男女差5.70
- 平成7年(1995年) 男76.38 女82.85 男女差6.47
- 平成17年(2005年) 男78.56 女85.52 男女差6.96
- 平成27年(2015年) 男80.75 女86.99 男女差6.24
- 令和6年(2024年) 男81.09 女87.13 男女差6.03
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
5. 「人生100年時代」資産寿命をどう考える?
今回は、65歳以上の夫婦世帯における家計収支と貯蓄の現状、そして公的年金の実態について解説しました。
データからは、平均貯蓄額が2500万円を超えている一方で、毎月の家計は赤字であり、多く世帯が貯蓄の取り崩しを前提としていることが分かります。
特筆すべきは、資産の内訳において「有価証券」の保有額が増加している点かもしれませんね。
平均寿命が男女ともに80歳を超える「人生100年時代」において、資産寿命を延ばすために、預貯金だけでなく投資を取り入れる動きがシニア層にも広がっていることがうかがえます。
働き盛りの現役世代にとっても、これは重要なヒントとなるでしょう。
年末年始にご家族が集まる機会があれば、老後の生活費や資産管理について、一度話し合ってみてはいかがでしょうか。
現状を正しく把握し、長い老後を見据えた対策を練ることが、将来の安心につながります。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
マネー編集部貯蓄班


