

11月に入り、街の景色にも少しずつ冬の気配が感じられるようになりました。年末が近づくこの時期は、一年を振り返りながら《お金のこと》を見直す良いタイミングです。中でも、将来に向けた資産づくりに役立つのが「iDeCo(イデコ)」と「NISA(ニーサ)」です。
どちらも税制優遇を受けられる制度ですが、しくみや目的はそれぞれ異なります。今回はiDeCo(イデコ)とNISA(ニーサ)それぞれの特徴を整理し、「ライフプランに合った使い分け」のヒントを紹介します。
1. iDeCo(イデコ)とは?税優遇を活かして老後資金をしっかり準備
iDeCo(個人型確定拠出年金)は、老後資金づくりに特化した制度で、税の優遇がとても手厚いのが特徴です。
1.1 iDeCo(イデコ)しくみと目的
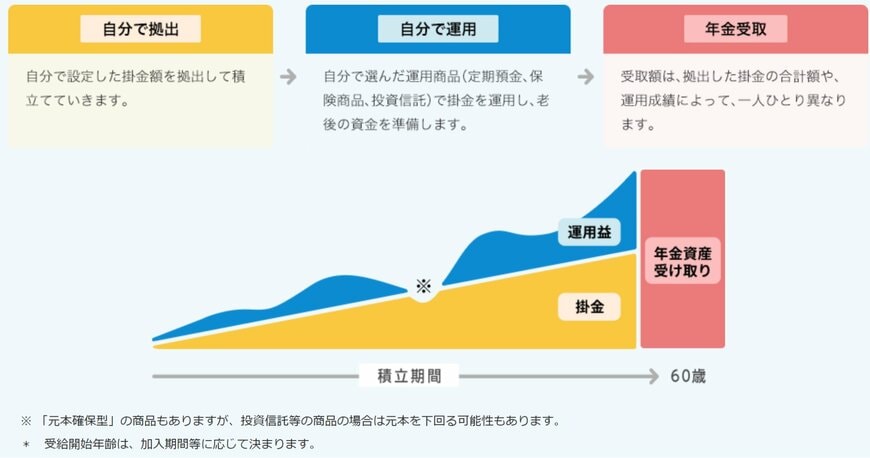
iDeCoの基本的な仕組みは、以下の3つのステップから成り立っています。
1.自分で拠出(掛け金を出す)
ご自身で決めた金額を毎月積み立てます。
2.自分で運用
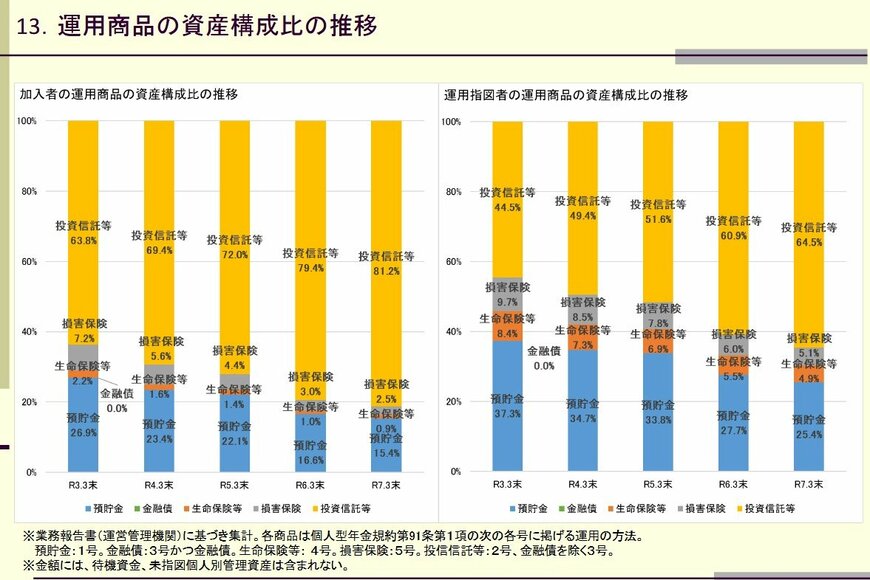
拠出した掛け金を、ご自身で選んだ運用商品(定期預金、保険商品、投資信託など)で運用し、老後の資金を準備します。iDeCo公式サイト「iDeCo(個人型確定拠出年金)の制度の概況」にて令和7年3月末時点の「運用商品の資産構成比の推移」を見ると、加入者の運用商品構成比は投資信託等が8割以上と、圧倒的な人気を占めています。
3.年金資産の受け取り
運用結果と拠出額の合計が、原則60歳以降に年金または一時金として受け取れる年金資産となります。
1.2 iDeCoの魅力的な「トリプル税優遇」
iDeCoの最大の魅力は、3段階の税制優遇が受けられることです。
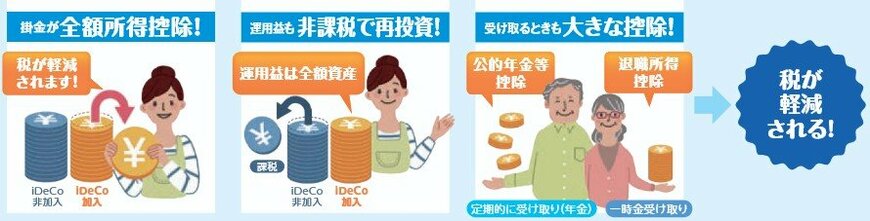
- 拠出時(所得控除)
積み立てた掛け金は全額が所得控除の対象となり、所得税と住民税が軽減されます。 - 運用時(非課税)
運用益に税金がかからず、利益をそのまま再投資できます。 - 受け取り時(各種控除)
「公的年金等控除」や「退職所得控除」が適用され、受け取り時の税負担も軽くなります。
1.3 加入対象と特徴
原則として20歳以上65歳未満の公的年金被保険者が加入できます。税優遇が大きい一方で、積み立てた資産は原則60歳まで引き出せません。
2. NISA(ニーサ)とは?目的に合わせて自由に使える非課税制度
NISAは、ライフプランに合わせて柔軟に使える資産形成の制度です。
2.1 NISA(ニーサ)しくみと目的
NISAの目的は、個人の資産形成を後押しし、経済全体の活性化につなげることです。最大の特徴は、運用益が非課税になる点にあります。

- 非課税の仕組み
通常、株式や投資信託の運用益には約20%の税金がかかりますが、NISA口座内の利益は非課税です。 - 自由度の高さ
iDeCoと違い、運用中の金融商品を売却すれば、いつでもその資金を引き出すことが可能。老後資金だけでなく、住宅購入や教育費など、さまざまな目的に使えます。 - 対象者
日本国内に住む18歳以上の方であれば誰でも利用できます。
2.2 新NISAの2つの投資枠と上限額
2024年1月にはじまった新NISAでは、次の2つの投資枠を併用できます。

- つみたて投資枠(年間120万円)
長期・積立・分散投資に適した一定の投資信託が対象。 - 成長投資枠(年間240万円)
上場株式や投資信託などを自由なタイミングで購入可能。
非課税で運用できる生涯上限額(非課税保有限度額)は1800万円で、そのうち成長投資枠は最大1200万円までとなっています。
3. iDeCoとNISA、併用できる?「どっち優先にすべき?」
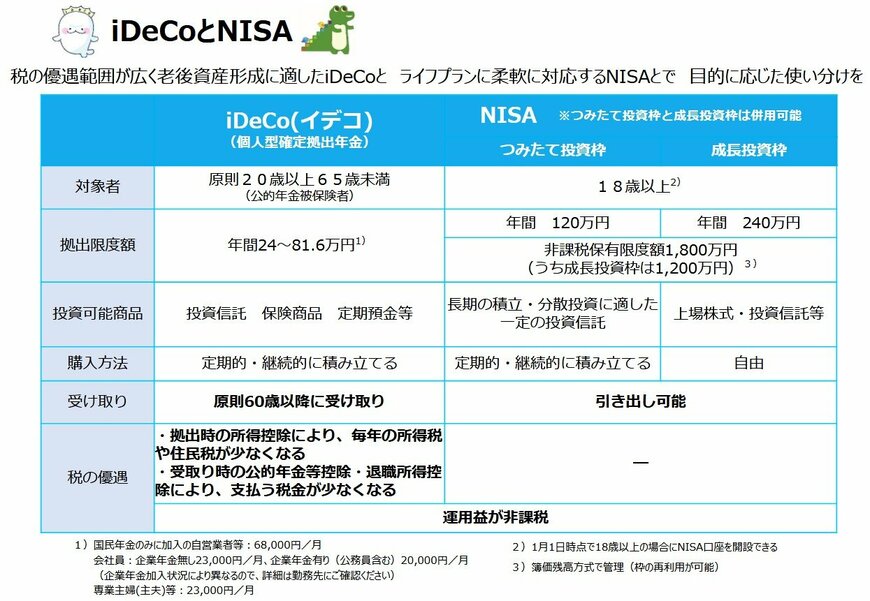
iDeCoとNISAの違いから分かるポイントとして主に4点解説します。
①目的と流動性
iDeCoは原則60歳まで引き出し不可という制限がある代わりに、老後資金に特化した強力な税制優遇(トリプル優遇)が設計されています。
②柔軟性
一方NISAは、非課税対象は運用益のみですが、いつでも引き出しが可能なため、柔軟なライフイベントに備える資金形成に適しています。
③対象者
NISAは18歳以上であれば誰でも利用できますが、iDeCoは「公的年金被保険者」であることが条件です。
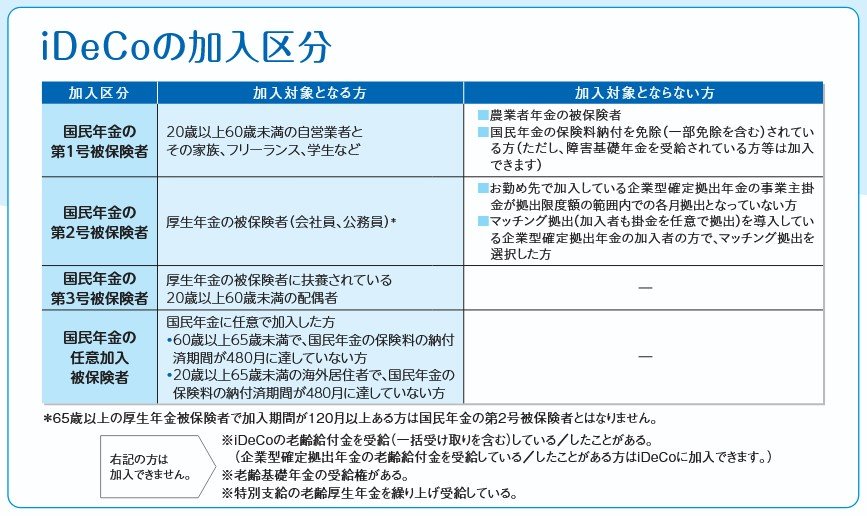
つまり、会社員・公務員・自営業・フリーランス・専業主婦(夫)など、国民年金や厚生年金に加入している人が対象となります。ただし、どの区分(第1号〜第3号被保険者)にあたるかによって、拠出できる上限額や加入条件が異なります。
④非課税枠と掛金上限
NISAには、生涯で最大1800万円まで非課税で保有できる上限(非課税保有限度額)が設けられています。一方、iDeCoには生涯上限の設定はありませんが、毎月拠出できる掛金額に上限があります。
たとえば、自営業(第1号被保険者)は月6万8000円、会社員(第2号被保険者)は企業年金の有無に応じて月2万円~2万3000円、公務員は月2万円など、職業や加入区分によって異なります。
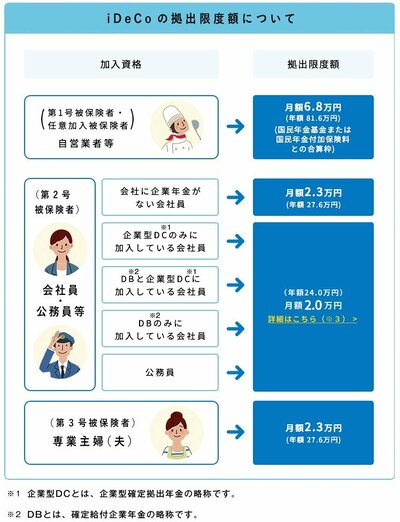
ポイントとして、「NISA=非課税保有限度額」「iDeCo=掛金上限」と整理して覚えておくとわかりやすいですね。
3.1 運用利回りパターン別「積立投資のシミュレーション」
非課税で運用すると、時間の経過とともに複利効果が働き、資産の増え方に大きな差が出ます。たとえば、毎月1万円を30年間積み立てた場合(元本360万円)のシミュレーションは以下の通りです。
※数値はおおよその目安として確認ください。

【運用利回りと30年後の元利合計】
- 1%:約419万円
- 2%:約492万円
- 3%:約580万円
同じ元本でも、運用の差で約160万円もの開きが生まれます。「非課税で長く積み立てる」ことで、こうした複利の力をより活かせるのが、iDeCoやNISAの大きな魅力です。
基本は「老後資金をしっかり準備したいならiDeCo、ライフイベントに合わせた柔軟な資金づくりならNISA」と考えるとわかりやすいです。両方使える場合は、目的に応じて上手に併用するのがおすすめです。
4. まとめにかえて
iDeCoとNISAは、それぞれに明確な目的と強みがあります。iDeCoは、老後資金づくりのための長期的な制度で、税優遇が手厚く、毎月の拠出額に上限があります。
NISAは、自由度の高い資産形成の制度で、運用益が非課税になる総額(非課税保有限度額)が設定されています。ライフプランや資金の使い道に合わせて、どちらか一方を選ぶのも、両方を上手に組み合わせるのもおすすめです。まずは少額からでも、自分に合った方法で資産形成を始めてみてはいかがでしょうか。


参考資料
- 厚生労働省「iDeCoとNISA」
- 金融庁NISA特設ウェブサイト「NISAを知る」
- iDeCo公式サイト「iDeCo(イデコ)の特徴」
- iDeCo公式サイト「iDeCo(個人型確定拠出年金)の制度の概況」
- iDeCo公式サイト「iDeCo(イデコ)をはじめるまでの4つのポイント」
- iDeCo公式サイト「資産配分の重要性と手法を知ろう」
村岸 理美


