
2025年10月24日に公表された消費者物価指数によると、同年9月における総合指数は112.0(2020年=100)となっており、前年同月比で2.9%上昇しています。

日々の生活では「モノの値段が高くなった」、「家計が圧迫されている」と感じることも多いのではないでしょうか。
そんなときに参考にしたいのが、富裕層が日頃から行っている「お金に好かれる行動」です。
ここでは、日本における富裕層の割合の推移について紹介し、後半では元銀行員の筆者が印象に残った富裕層の日頃の習慣について紹介します。
1. 資産1億円以上を持つ富裕層は約3%
資産規模別の世帯分布に関する調査を行っている野村総合研究所では、資産階層について下記のように定義しています。
- 超富裕層:5億円以上
- 富裕層:1億円以上5億円未満
- 準富裕層:5000万円以上1億円未満
- アッパーマス層:3000万円以上5000万円未満
- マス層:3000万円未満
実は富裕層という言葉には明確な定義はないものの、野村総合研究所では「資産1億円以上」を富裕層と位置付けています。同社の調査による各階層の分布は下記の通りです。
- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円
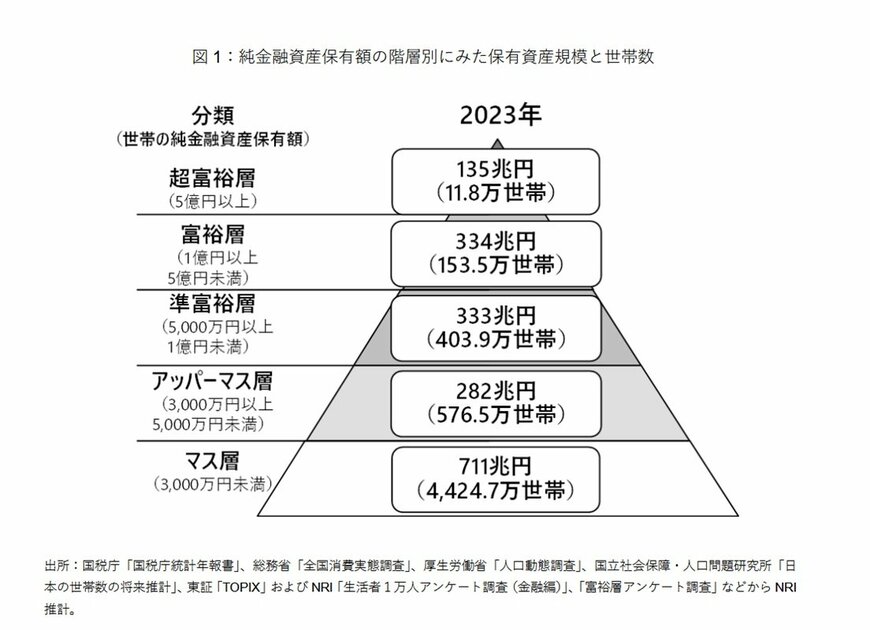
1億円以上5億円未満の資産を持つ富裕層は153万5000世帯、5億円以上の資産を持つ超富裕層は11万8000世帯で、全体の約3%に留まる結果となっています。この結果を見ると、富裕層は限られたごく一部の人であるといえそうです。
2. 富裕層は年々増加傾向にある
ただし、本調査が始まった2005年からの推移を見ると、富裕層の数は2011年以降右肩上がりに増加していることが分かります。
<2011年>
- 超富裕層:5万世帯
- 富裕層:76万世帯
- 合計:81万世帯
<2015年>
- 超富裕層:7万3000世帯
- 富裕層:114万4000世帯
- 合計:121万7000世帯
<2021年>
- 超富裕層:9万世帯
- 富裕層: 139万5000世帯
- 合計:148万5000世帯

では、富裕層と呼ばれる人たちはどのようにしてお金を増やしているのでしょうか。
もちろん「親から相続した」、「事業で大きな収益を得ている」といった要因はありますが、筆者は銀行員としての経験を通じて「富裕層はお金に好かれる行動を取っている」ということに気が付きました。
次の章でくわしく紹介していきましょう。
3. お金に好かれる行動(1)不必要な出費をしない
富裕層と聞くと、「お金に糸目をつけずにどんどん散財する」というイメージがあるかもしれません。
しかし、筆者が銀行で出会ったお客さまは、ほとんどの方が「無駄な支出を控えたい」という価値観を持っていました。
たとえば、「振込手続きは、より手数料を抑えられる方法を利用する」、「時間外手数料がかかる夜間や土日祝日はATMを利用しない」といった細かな手数料を節約する人も多くいます。
お金を効率的に貯めるためには、そうした日々の小さな支出こそ取り除いていくべきだといえるでしょう。
4. お金に好かれる行動(2)価値のあるものにお金を使う
富裕層は無駄な支出を嫌う一方で、価値があると感じることには積極的にお金を使うことも特徴です。
たとえば、「子ども・孫への教育資金を惜しまない」、「不動産や金など現物資産を積極的に購入する」といった例などです。
自分が納得したことにはどんどんお金を使うので、筆者は銀行で「驚くようなスピードで不動産の購入を決定する」というシーンにも多く出会いました。
無駄な支出を見極めるためには、「自分はどのようなものに価値を感じるか」という基準を明確にしておくことが大切なのかもしれません。
5. お金に好かれる行動(3)お金に関する情報収集を行う
4/4

kapinon.stuio/Shutterstock.com
富裕層はお金に関する情報収集を積極的に行うことも特徴です。特に税制は資産に直結するポイントですので、税制改正などがあれば必ず「くわしいことを教えてほしい」とリクエストされることも珍しくありませんでした。
会社員の場合は税金が源泉徴収されるため、つい税制への意識が薄れてしまうかもしれません。
しかし、より手取り額を増やすためには、どのような税金を納めているかということをしっかり理解したうえで、負担を軽減できるような優遇制度を活用することが大切です。
6. 日々の小さな習慣を見直してみよう
いきなり1億円ものまとまった資産を築くことは難しいものの、日々の小さな習慣を見直すことで効率的な貯蓄を行えるようになります。
とはいえ、「とにかく生活費の節約に取り組むべき」というわけではありません。
まずは普段のお金の使い方を見直し、「削るべき支出」と「価値のある支出」を自分の中で定義してみるとよいでしょう。

参考資料
椿 慧理