山々の紅葉が深まり、冷たい風が吹き始める晩秋の時節となりました。
国税庁「令和6年分 民間給与実態統計調査」によると、給与所得者の平均年収は478万円となっており、前年比で3.9%増加しています。
この5年間の平均年収は400万円台に留まっているため「一般的な年収は400万円台」というイメージが定着しているのではないでしょうか。
なかには、平均年収を大きく上回る「年収1000万円以上」を目標や理想とする人もいらっしゃるでしょう。
では、実際に日本でこの水準の年収を受け取っている人は何%いるのでしょうか。
本記事では、給与所得者に占める「年収1000万円以上」の全体・男性・女性の割合について解説します。
また、平均年収1000万円の人が将来受け取れる「年金額」はどのくらいなのか、シミュレーションした結果もご紹介しますので、ぜひ参考にご覧ください。
記事後半では、所得控除と税額控除の「節税効果」についても見ていきます。
1. 【羨ましい】「年収1000万円以上」の給与を受け取っている人はどのくらい?
国税庁が公表した「令和6年分 民間給与実態統計調査」によると、日本の給与所得者の構成割合は次のとおりです。

【給与所得者のうち年収1000万円以上の割合】
- 全体:6.2%
- 男性:9.7%
- 女性:1.6%
2024年を通して勤務した給与所得者のうち、「年収1000万円以上」の層は全体の6.2%にとどまっています。
ここで示されている数字はあくまで会社員や公務員などの給与所得者のみが対象で、フリーランスや自営業者は含まれていません。
つまり、会社勤めで年収1000万円を超える人は、ごく限られた少数であることがわかります。
さらに、男女別に見ると差は大きく、男性が9.7%であるのに対し、女性は1.6%にとどまっています。
これらの結果から、年収1000万円超の給与所得者は全体的に少ないだけでなく、男女間の格差も大きいことが明らかです。
2. 平均年収が高い人は「年金額も多い」って本当?
公的年金は「国民年金」と「厚生年金」という2つの制度で成り立っています。
国民年金は、日本国内に住む20歳以上60歳未満の人が対象で、保険料を納めれば誰でも受給できる制度です。
一方、厚生年金は会社員や公務員などの給与所得者が加入し、国民年金に上乗せして支給されます。
国民年金の保険料が一律であるのに対し、厚生年金は現役時代の給与水準によって保険料が変わる点が大きな特徴です。
そのため、収入が高いほど負担する保険料も増え、結果として将来の受給額も大きくなります。
では、年収1000万円の給与所得者は、老後にどの程度の年金を受け取れるのでしょうか。
次章では、年収1000万円の人の年金額についてシミュレーションしていきます。
3. 平均年収1000万円の人が将来受け取れる「年金額」はどのくらい?
続いて、平均年収1000万円の人が将来受け取る年金額をシミュレーションしていきます。
以下のモデルケースをもとに、年収ごとに老後どの程度の年金が見込めるのかを確認していきましょう。
- 退職年齢:65歳
- 年収:1000万円(平均標準報酬月額を65万円と設定)
- 厚生年金:2003年4月以降に43年間加入
- 国民年金:40年間すべて納付済み(未納なし)
- 家族構成:配偶者・扶養家族なし
平均年収1000万円で勤続43年という前提で、日本年金機構「は行 報酬比例部分」に示されている計算式を用いて試算すると、厚生年金は国民年金分を含めて月額およそ23万円となります。
なお、この試算では「年収÷12」を簡易的に平均標準報酬月額として扱っていますが、実際の年金額は「平均標準報酬月額」や「平均標準報酬額」に基づいて算定されるため、年収と完全に一致するわけではない点に注意が必要です。
また、厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額(国民年金を含む)は月額で約14万円です。
この平均と比べると、月23万円に達する受給額は平均から大きく離れており、非常に高い水準であることが分かります。
なお、現実には年収1000万円を43年間維持し続けることは稀であり、あくまで参考的な試算として理解しておく必要があります。
また、政府は厚生年金の標準報酬月額の上限を段階的に引き上げる方針を示しており、高所得者にとっては保険料負担が増える一方で、「実際の収入により近い年金額」が見込めるようになると考えられます。
4. 政府は「標準報酬月額の上限」を段階的に引き上げる方針を公表
収入が高いほど保険料負担も増えますが、現行制度には上限があるため、一定額を超える収入は年金額に反映されにくい仕組みになっています。
現行では、標準報酬月額の上限が65万円に設定されており、それ以上の高所得者の場合、実際の収入に見合った形で保険料や将来の受給額が反映されにくい状況です。
この課題を改善するため、政府は標準報酬月額の上限を段階的に引き上げる方針を示しています。
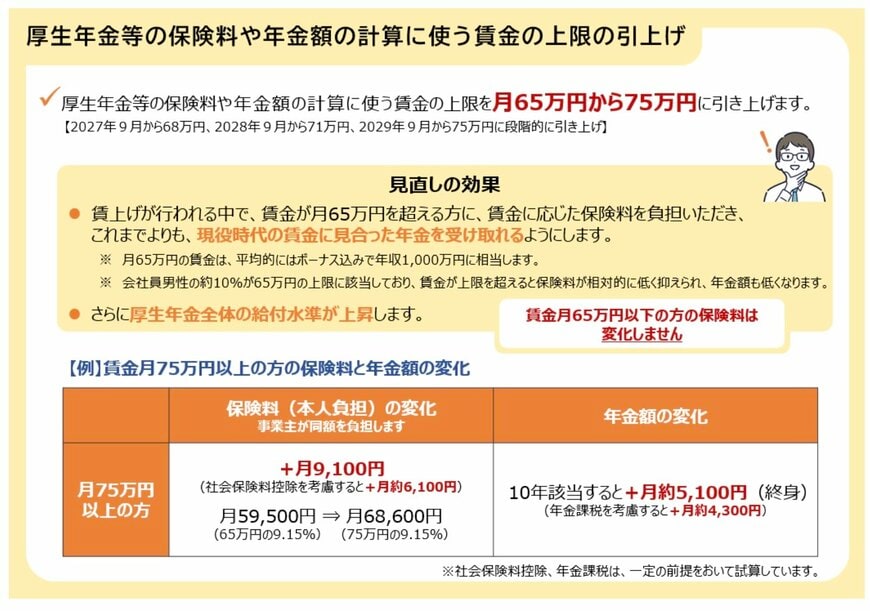
これにより、高所得層には負担増が生じる一方で、将来の年金額はより実際の収入に近い形で反映されることが期待されています。
5. 【税金が安くなる仕組みとは?】所得控除と税額控除の「節税効果」をチェック
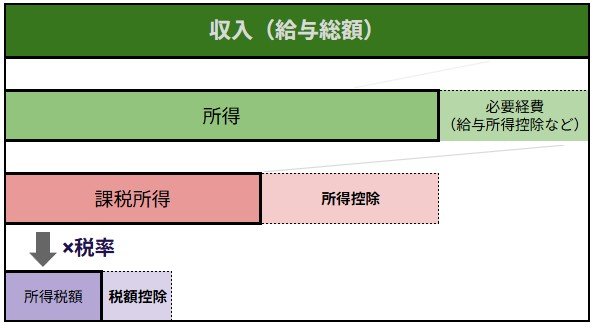
所得控除と税額控除、どこが違う?3/5
各種資料をもとにLIMO編集部作成
年末調整や確定申告で必ず耳にする「控除」は、税負担を軽減できるしくみです。大きく分けて「所得控除」と「税額控除」の2種類があります。
この2つの違いを整理しておきましょう。
5.1 所得控除=収入から課税所得を減らす
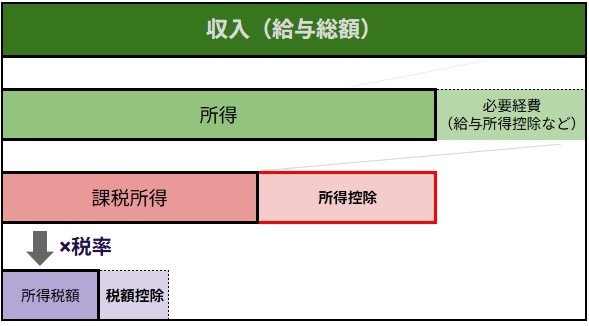
所得控除=収入から課税所得を減らす4/5
各種資料をもとにLIMO編集部作成
所得控除とは「収入」から、課税のベースとなる「所得」を減らす仕組みです。
所得控除の種類
雑損控除(※)、医療費控除、社会保険料控除、 小規模企業共済等掛金控除、生命保険料控除、 地震保険料控除、寄附金控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、配偶者控除、配偶者特別控除、扶養控除(※)、基礎控除(※)
※非居住者(日本国内に住所などがない人)が適用できる所得控除は、雑損控除、寄附金控除、基礎控除の3種類
所得控除の計算方法
課税所得金額=収入金額−《給与所得控除額》−【所得控除額の合計】
- 年収(給与総額)から「給与所得控除」などを差し引き、所得を計算する
- 「所得」から生命保険控除や扶養控除などの「所得控除」を差し引く
- 最終的に残った「課税所得」に税率をかけ、税額が決定する
所得控除の節税効果
税率をかける前の「課税所得」を減らすことで、結果的に税金が安くなります。所得が高い人ほど高い税率が適用されるため、節税効果は大きくなります。
5.2 税額控除=納税額から一定額を減らす
税額控除=納税額から一定額を減らす5/5
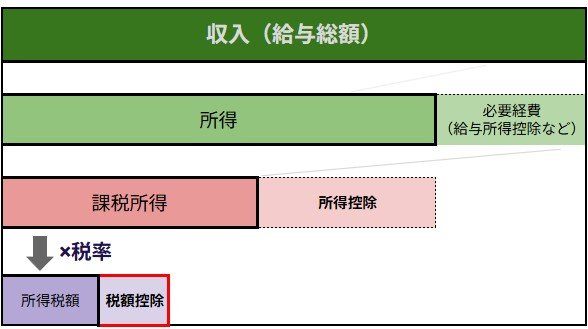
税額控除は、いったん決まった税額から一定額を差し引くしくみです。
税額控除の主な種類
配当控除、分配時調整外国税相当額控除、外国税額控除、政党等寄附金特別控除、認定NPO法人等寄附金特別控除、公益社団法人等寄附金特別控除、(特定増改築等)住宅借入金等特別控除(=住宅ローン)、住宅耐震改修特別控除、住宅特定改修特別税額控除、認定住宅等新築等特別税額控除
税額控除の計算方法
実際に納める税額=(課税所得金額×税率−税率に応じた控除額)−《税額控除額の合計》
- 所得控除と同様に「納めるべき税額」が計算される
- 「納めるべき税額」から、住宅ローン控除や配当控除などの「税額控除」が差し引かれる
- 最終的に残った金額が、実際に納める税額となる
税額控除の節税効果
税額そのものから直接引かれるため、誰もが等しく控除額と同じだけ、確実に税金が安くなります。
このように、所得控除は税率をかける前の課税所得を減らし、所得が高い人ほど節税効果が大きくなるのに対し、税額控除は算出された税額から直接差し引かれ、誰もが等しく確実に税金が安くなります。
5.3 税負担を効率的に減らすために:所得控除と税額控除の活用
このように、所得控除は税率をかける前の課税所得を減らし、所得が高い人ほど高い節税効果が得られるのに対し、税額控除は算出された税額から直接差し引かれるため、誰もが等しく税金が安くなります。(ただし、税額控除の合計額が算出された税額を超える場合は、その超過分は控除できません)
税負担を効果的に軽減するためには、この「所得控除」と「税額控除」の二つのしくみを正しく理解することが大切です。
年末調整や確定申告の際には、適用できる控除を漏らさず申告しましょう。
6. 老後生活に備えて「家計に合った資産形成の方法」を考えておきましょう
本記事では、「年収1000万円以上」の方の割合について解説してきました。
現役世代の働き方や収入などによって、将来受け取ることができる年金額が変わります。
そのため、現役世代のうちに高収入だった場合、受け取れる年金額も平均より多くなる可能性があります。
しかし、年収が高い方は生活水準も高い傾向にあり、年金収入のみで生活していくことが難しいケースもあるようです。
老後生活に備えて「家計に合った資産形成の方法」を考えてみてはいかがでしょうか。