


間もなく11月を迎え、街路樹が色づく秋本番となりました。寒さが増す季節は、つい自宅で過ごす時間が増え、ご自身の将来や家計についてじっくり考える良い機会ではないでしょうか。
とくに、老後の生活資金について「自分たちの貯蓄は足りているのか?」「みんなはどれくらい備えているのか?」という疑問は尽きません。
本記事では、J-FLEC(金融経済教育推進機構)の最新調査(2024年)に基づき、20歳代~70歳代の単身世帯と二人以上世帯それぞれの貯蓄額データを見ていきます。また「貯蓄3000万円以上」を達成できている世帯がどれくらいいるのかも確認していきましょう。
1. 「貯蓄3000万円以上」の世帯はどれくらいいる?《年代別:20歳代~70歳代》
さっそく、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」より、貯蓄額の平均値と中央値、そして「貯蓄3000万円以上」を保有する世帯がどれくらいいるのかを確認していきます。
※金融資産には、預貯金に加えて株式、投資信託、生命保険なども含まれています。日常生活の出し入れや引き落としに使う普通預金残高は対象外です。
1.1 単身世帯

【単身世帯】貯蓄額(平均値と中央値)はいくら?
単身世帯・20〜70歳代の貯蓄額(平均値と中央値)は、以下のとおりです。
- 20歳代:平均値161万円・中央値15万円
- 30歳代:平均値459万円・中央値90万円
- 40歳代:平均値883万円・中央値85万円
- 50歳代:平均値1087万円・中央値30万円
- 60歳代:平均値1679万円・中央値350万円
- 70歳代:平均値1634万円・中央値475万円
※上記は、「金融資産を保有していない世帯」を含むデータです。
【単身世帯】貯蓄3000万円以上を保有する世帯は何パーセント?
- 20歳代:0.0%
- 30歳代:3.1%
- 40歳代:8.6%
- 50歳代:11.2%
- 60歳代:16.8%
- 70歳代:15.9%
貯蓄3000万円以上を保有する世帯は、60歳代が最も多く16.8%を占めています。
1.2 二人以上世帯
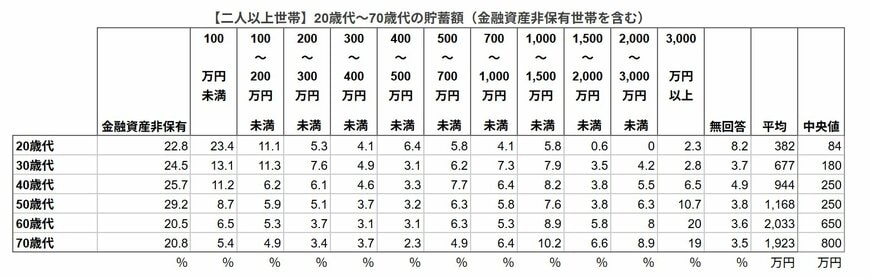
1.3 【二人以上世帯】貯蓄額(平均値と中央値)はいくら?
20〜70歳代の貯蓄額(金融資産保有額)の平均値と中央値は以下の結果となっています。
- 20歳代:平均値383万円・中央値84万円
- 30歳代:平均値677万円・中央値180万円
- 40歳代:平均値944万円・中央値250万円
- 50歳代:平均値1168万円・中央値250万円
- 60歳代:平均値2033万円・中央値650万円
- 70歳代:平均値1923万円・中央値800万円
※上記は、「金融資産を保有していない世帯」を含むデータです。
【二人以上世帯】貯蓄3000万円以上を保有する世帯は何パーセント?
- 20歳代:2.3%
- 30歳代:2.8%
- 40歳代:6.5%
- 50歳代:10.7%
- 60歳代:20.0%
- 70歳代:19.0%
単身世帯と同様に、貯蓄3000万円以上を保有する世帯は、60歳代が最も多く20.0%を占めています。
60歳代は、現役としての働き方と「老後」の生活が交錯する過渡期の世代です。これまでの勤労で積み上げた資産に加え、この年代で退職金というまとまった資金を受けとり、貯蓄額が一気に膨らむケースも多く見られます。
一方、70歳代に入ると、多くの世帯で貯蓄を取り崩して生活する段階に移っていると考えられますが、依然として約5世帯に1世帯(約2割)が3000万円以上の潤沢な貯蓄を保有しています。
次章では、資産形成における有効な方法のひとつ、「積立投資」でどのように資産が積みあがるか、シミュレーションしてみましょう。
2. 【年率4%で運用】積立投資「毎月3万円」15年間でどれくらい増える?
40歳代~50歳代になると、老後に対する意識がより強くなるのではないでしょうか。
ここでは、50歳から65歳までの15年間、NISAで月々3万円を積み立て、それが年率4%で順調に増えていくと仮定してシミュレーションしていきます。

- 積立元本: 3万円 × 12カ月 × 15年 = 540万円
- 15年後の資産総額: 734万円
- 運用によって得られた利益: 734万円 -540万円 = 194万円
この計算通りに進んだ場合、ご自身で積み立てた540万円が、約190万円の利益を生み出すことになります。
当然、これは未来を約束するものではなく、投資である以上、時には元本を下回るリスクもあります。
それでも、長い時間を味方につけ、投資先を一つに絞らず、コツコツと積み立てを続けることは、リスクと上手につきあいながらリターンを目指すための賢明なアプローチと言えるでしょう。
3. まとめ
この記事では20歳代から70歳代の年代別の貯蓄額を、単身世帯と二人以上世帯の世帯構造別に確認しました。
貯蓄事情は世帯によって異なるものです。年収の高さがダイレクトに貯蓄額に比例するものでもありません。
また、昨今の物価高騰は家計を直撃しており、「貯蓄が難しくなった」「資産を取り崩している」という世帯は増えていることでしょう。
しかし、どのような状況にあっても、公的年金の不確実性や高齢期の生活費を考えると、現役世代にとって老後資金の準備は避けて通れない大切な課題です。
資産形成は毎月コツコツ行うことが成功のカギとなります。少額でも、いまできることから1つずつ動きだしましょう。

参考資料
和田 直子


