


2024年3月、金融広報中央委員会の「家計の金融行動に関する世論調査」が公表されました。
こちらの資料では、各年代の貯蓄額平均や中央値等を知ることができます。
独身のいわゆる「おひとりさま」は老後の生活費を自分の収入のみでやりくりする必要があるため、金銭的に不安がある方もいるでしょう。
貯蓄額の目標を立てる際に目安となるのが、同年代の貯蓄額です。
自分と同年代の周囲がどれくらい貯蓄を保有しているかを知ることで、具体的な貯蓄の目標金額を決めやすくなります。
今回は金融広報中央委員会の資料をもとに、50歳代・ひとり以上世帯の貯蓄額をみていきます。
記事後半では手取りからの貯蓄割合を紹介するので、老後の貯蓄について考えたいという方は参考にしてみてください。
1. 【50歳代・ひとり以上世帯】貯蓄100~200万円未満は何パーセント?
50歳代・ひとり以上世帯で「100〜200万円未満」の人はどれくらいいるのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査[ひとり以上世帯調査](令和5年)」より、50歳代・ひとり以上世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
【写真全3枚中1枚目】50歳代・ひとり以上世帯の貯蓄円グラフ。2枚目は金融資産保有世帯の貯蓄額を紹介1/3

1.1 【50歳代・ひとり以上世帯】の100~200万円未満の割合
- 11.2%
1.2 【50歳代・ひとり以上世帯】の貯蓄3000万円以上の割合
- 9.3%
1.3 【50歳代・ひとり以上世帯の貯蓄額】平均と中央値
- 平均:1391万円
- 中央値:80万円
貯蓄100〜200万円未満は11.2%、貯蓄3000万円以上でみると9.3%となりました。
貯蓄額の平均は1391万円でしたが、平均は一部の富裕層に引き上げられる性質があるため、より実態に近いものを参考にする場合は中央値を見るとよいでしょう。
「貯蓄ゼロ」という人の割合が全体の約4割を占めており「貯蓄100万円未満」と合わせると半数近くにもなります。
今回の事例の「50歳代独身の兄の貯蓄が100万円未満」というのは、決して珍しいことではないのです。
2. 【50歳代・ひとり以上世帯】貯蓄保有世帯のみの平均と中央値はいくら?
次に、同調査より貯蓄保有世帯のみの貯蓄額について見ていきましょう。

2.1 【50歳代・ひとり以上世帯】の貯蓄100〜200万円未満の割合
- 8.4%
2.2 【50歳代・ひとり以上世帯】の貯蓄3000万円以上の割合
- 15.0%
2.3 【50歳代・ひとり以上世帯の貯蓄額】平均と中央値
- 平均:2288万円
- 中央値:555万円
貯蓄保有世帯のみの貯蓄額をみると、貯蓄100〜200万円未満は8.4%。
平均は2000万円を超え、中央値は500万円を超えました。
貯蓄をまったくしていない世帯と、日ごろから意識的に貯蓄している世帯とでは、大きな差が生まれていることが分かりますね。
では、50歳代の世帯は手取り収入からどれほど貯蓄に回しているのでしょうか。
次章にて「手取り収入からの貯蓄割合」について確認しましょう。
3. 【50歳代】みんなは手取り収入からいくら貯蓄に回してる?
では、今の50歳代は年金をいくら受給しているのでしょうか。
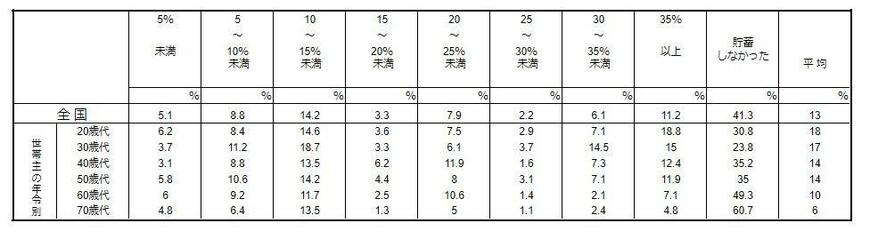
3.1 年間手取り収入からの貯蓄割合
- 平均:14%
- 5%未満:5.8%
- 5〜10%未満:10.6%
- 10〜15%未満:14.2%
- 15〜20%未満:4.4%
- 20〜25%未満:8%
- 25〜30%未満:3.1%
- 30〜35%未満:7.1%
- 35%以上:11.9%
- 貯蓄しなかった:35%
最も多いのは「10〜15%未満」で、平均は14.2%でした。
50歳代というと、一般的には収入がピークに差し掛かる年代になります。
貯蓄ができていないと感じる人は、固定費の見直しや食費の節約などを通して貯蓄に回す金額を増やす工夫をしてみましょう。
手取りの何%を貯蓄するかは個人差があるものですが、平均を一つの目標にするのもいいですね。
4. 計画的な貯蓄で老後に備えよう
これまで50歳代・ひとり以上世帯の「貯蓄100〜200万円未満の割合」と平均・中央値を確認してきました。
確実に貯蓄を貯めていくには、毎月の給料や収入から一定額を先に貯蓄し、残りのお金で生活していく「先取り貯金」が効果的です。
先取り貯金にはさまざまな種類があり、預貯金だけでなく積立投資もその一つとなります。
貯蓄の一部に、新NISA制度を利用して積立投資をはじめるのも選択肢の一つとなるでしょう。
ただし、資産運用には元本割れなどのリスクが伴いますので、事前の情報収集が肝心です。
これを機にご家庭に合った貯蓄方法について考えてみてはいかがでしょうか。
4.1 【ご参考】50歳代・ひとり以上世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:38.3%
- 100万円未満:11.2%
- 100~200万円未満:5.2%
- 200~300万円未満:2.7%
- 300~400万円未満:3.6%
- 400~500万円未満:3.8%
- 500~700万円未満:4.6%
- 700~1000万円未満:5.5%
- 1000~1500万円未満:4.9%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:4.4%
- 3000万円以上:9.3%
- 平均:1391万円
- 中央値:80万円


参考資料
中本 智恵


