おひとりさまの金融資産、3000万円以上は70歳代で「17.5%」。60歳代15.6%、50歳代10.4%、40歳代でも9.9%
単身世帯で金融資産3000万円以上の割合(年代別)、70歳代は17.5%1/3
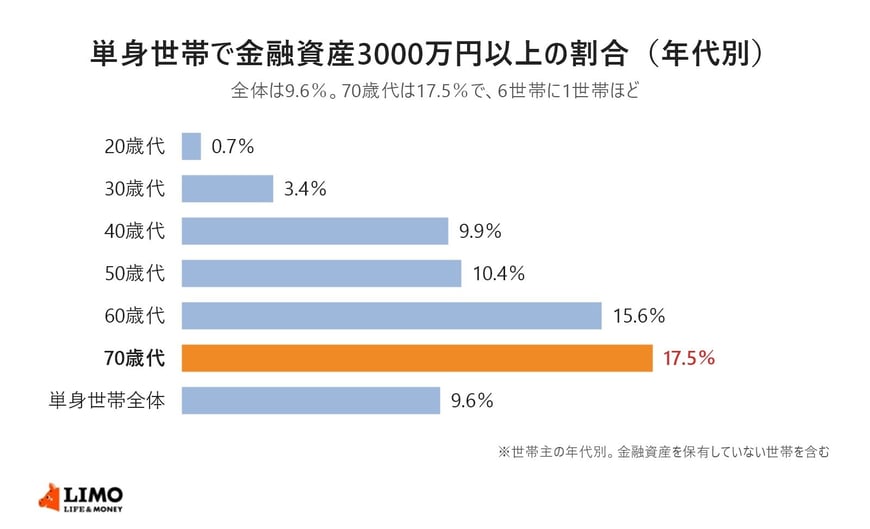
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年[単身世帯調査]」の各種分類別データをもとにLIMO編集部作成
関連記事
70代の貯蓄の平均はいくら?二人以上世帯は平均2416万円・中央値1178万円、約1割は金融資産を持たない
金融経済教育推進機構の2025年の調査によると、70歳代・二人以上世帯の金融資産の平均は2416万円となっています。しかし、この金額は一部の高額資産保有世帯に引き上げられており、より生活実態に近いとされる中央値は1178万円でした。長引く物価高で現金の価値が目減りする中、月々の赤字以外に発生する特別支出への備えも必要とされています。同世代の年金や家計の実態と、確実な防衛策を確認していきます。
【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
老後の生活費が年金だけで足りるのか、不安を抱える方は多いのではないでしょうか。総務省の2025年の調査では、65歳以上の無職夫婦世帯における1カ月の実収入の合計は平均25万4395円でした。一方、税金等の非消費支出を含めた支出の合計は29万6829円となり、毎月差額が不足する計算になります。同世代のリアルな家計収支の内訳や、生活のベースとなる平均貯蓄額の実態について確かめていきます。
月3万円を20年、預金と新NISAでいくら差がつく?年3%で約239万円、年5%で約475万円
毎月3万円を20年間積み立てた場合、銀行預金(年利0.3%前後)では利息を含めて約742万円にとどまる場合があります。一方で、新NISAを活用して年利3%で運用できた場合の試算では約981万円となり、預金との差は約239万円に広がる可能性があります。同じ積立額でも運用の有無や利回りによって将来の資産額に違いが生じることがあります。ご自身の資産形成にどう活かせるかを確認していきます。



