


朝晩の冷え込みが増し、温かい食べ物が恋しくなる季節となりました。
ご自身の身体と健康に意識が向くのと同時に、将来のお金、特に老後の年金について、じっくりと向き合ってみる良いタイミングかもしれません。
特に40歳代・50歳代の現役世代にとって、物価高が続く中で『年金だけで生活できるのか』という漠然とした不安は尽きません。
最新の公的年金統計(令和5年度)によると、厚生年金の平均月額は約14万6000円、国民年金は約5万7000円。
では、公的年金収入が「月20万円」を超える人はどれくらいいるのでしょうか。
本記事では、日本の公的年金制度の仕組みを改めて確認し、最新の平均受給額と老後の生活費を客観的に比較します。
公的年金への理解を深め、将来への備えに確信を持つためのヒントを探りましょう。
1. 会社員や公務員は2階建て

日本の公的年金制度は、「国民年金(基礎年金)」をベースとし、会社員や公務員などが「厚生年金」に上乗せ加入する二階建て構造です。
1.1 1階部分:国民年金(基礎年金)
- 誰が加入する?:原則として「国内在住の20歳以上から60歳未満」全員
- 保険料はいくら?:全員一律(2025年度月額 1万7510円)
- 老後の受給額はいくら?:全期間(480カ月)納付すれば満額(2025年度月額 6万9308円)
-
被保険者区分は?:第1号~第3号の3区分(※)
国民年金の被保険者区分
- 第1号被保険者:農業者・自営業者・学生・無職の人など
- 第2号被保険者:厚生年金の加入者
- 第3号被保険者:第2号被保険者に扶養されている配偶者
1.2 2階部分:厚生年金
- 誰が加入する?:会社員や公務員、またパート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入
- 保険料はいくら?:収入に応じて決まり、給与からの天引きで納付(保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算)
- 老後の受給額はいくら?:加入期間や納めた保険料により個人差あり
- 被保険者区分は?:第1号~第4号の4区分
厚生年金の被保険者区分
- 第1号:第2号~第4号以外の、民間の事業所に使用される人
- 第2号:国家公務員共済組合の組合員
- 第3号:地方公務員共済組合の組合員
- 第4号:私立学校教職員共済制度の加入者
2. 国民年金と厚生年金、比べてみると…
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、公的年金(厚生年金・国民年金)の平均年金月額、および年金月額分布を見ていきます。

2.1 厚生年金:平均年金月額はいくら?
- 男女全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
※厚生年金の月額には国民年金の月額部分が含まれています。また、ここでは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の年金月額を紹介しています。
2.2 国民年金:平均年金月額はいくら?
- 男女全体:5万7584円
- 男性:5万9965円
- 女性:5万5777円
国民年金の平均月額は、男女ともに5万円台にとどまります。これは、保険料が全員一律となる国民年金の仕組み上、受給額に大きな差が出にくいことが影響しています。
2025年度の国民年金の満額(1人分)が月額6万9308円です。国民年金のみで年間240万円(月額20万円)超の年金収入を確保することは現実的ではないでしょう。
一方、厚生年金は国民年金に上乗せされる形で支給されます。さらに、加入月数とその期間の収入に応じて保険料と受給額が変動するしくみです。そのため、国民年金と比べて年金額に個人差が出やすいのが特徴です。
厚生年金の平均月額は男女全体で14万6429円ですが、男性は16万6606円、女性は10万7200円と、男女間でも大きな差が見られます。
2.3 老後の生活費「年金だけでカバーできそう?」
上記の公的年金の平均額を踏まえると、公的年金収入だけで老後の生活を維持できるのかが気になるところです。特に「月額20万円」は、年金だけで生活費を賄えるかどうかの一つの大きな目安となるでしょう。
総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上の無職世帯のひと月の消費支出(生活費)は、夫婦のみ世帯で25万6521円、単身世帯で14万9286円です。
この生活費と比較すると、世帯に一人でも年金月額が20万円以上の人がいれば、年金収入だけで単身世帯の生活費をカバーし、夫婦世帯の生活費の大部分をカバーできる可能性は高まるでしょう。
3. 厚生年金、月額20万円以上受給している人は…
本章では、厚生年金(国民年金部分を含む)の受給額分布を見てみましょう。
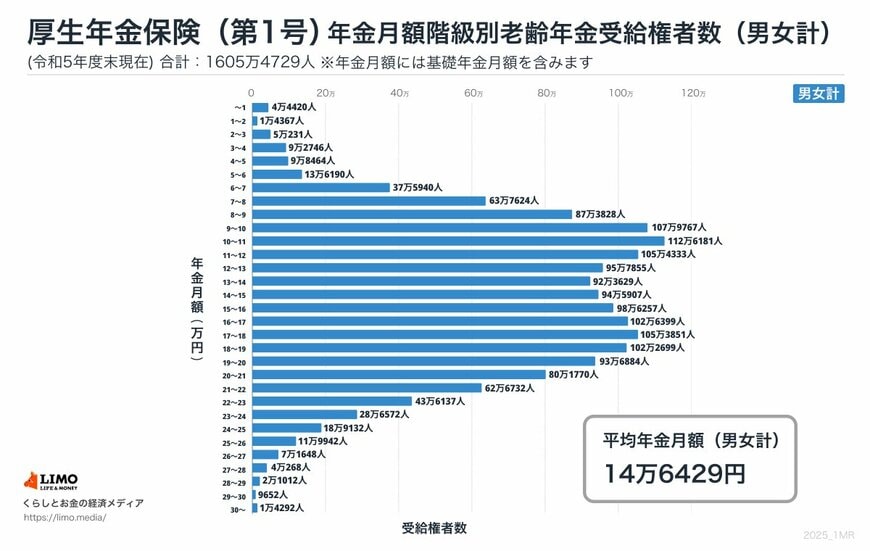
3.1 厚生年金:受給額ごとの人数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
公的年金収入が「月額20万円以上」に達しているのは、厚生年金受給権者のうちわずか16.3%にとどまります。
8割以上の人がひと月20万円未満となっているのが実情です。年金収入は世帯単位で考える必要もありますが、公的年金だけで安定した生活を送るためには、自助努力による備えが欠かせません。
なお、この数字は、あくまで厚生年金を受給している人のなかでの割合です。国民年金のみを受給している方々も含めて全体を見渡すと、年金月額が「月額20万円以上」となる人の割合は、さらに低くなると考えられます。
4. 焦らず備えを
この記事では、日本の公的年金制度の基本的な仕組みと、最新の統計データから見えてくる平均受給額の現状を、一緒に見てきました。
公的年金は老後の生活を支える大切な土台ですが、データが示すように、年金収入だけで毎月の生活費を賄えている人は少数派かもしれません。
だからこそ、公的年金に加えてiDeCoやNISAなどの「自分らしい備え」についても、焦らず、少しずつ考えていく必要がありそうです。
将来のお金への不安を、このままにせず、一歩踏み出しましょう。


参考資料
和田 直子


