


老後を支える重要な柱となるのが、公的年金です。現役世代のうちに年金保険料を払い込み、受給資格を満たした人が受け取れるしくみとなっています。
障害年金や遺族年金などもありますが、定年退職後に多くの人がもらうことになるのが「老齢年金」です。
年金は基本的に2ヶ月に1度の支給となっており、次回の支給日は10月15日に迫りました。
総務省の家計調査報告家計収支編(2025年4~6月期)によると、男性における65歳以上単身世帯の消費支出は平均で月額15万1849円です。
仮に平均並みの支出になると仮定すると、収入の範囲内でやりくりできる目安となる「厚生年金15万円」を受け取れる男性はどれほどいるのでしょうか。
公的資料から読み解いていきます。
1. 日本の年金制度のしくみをわかりやすく解説
日本の公的年金制度は、1階部分にあたる「国民年金」と、2階部分にあたる「厚生年金」から成り立つ、2階建て構造です。

1.1 1階部分の国民年金とは
- 加入対象:原則、日本に住む20歳から60歳未満のすべての人
- 保険料:全員一律、年度ごとに見直しあり(※1)
- 年金額:保険料を全期間(480カ月)納付した場合、65歳以降に満額の基礎年金(※2)を受給できる(未納期間分に応じて減額調整)
※1 国民年金保険料:1万7510円(2025年度の月額)
※2 国民年金(老齢基礎年金)の満額:6万9308円(2025年度の月額)
1.2 2階部分の厚生年金とは
- 加入対象:主に会社員、公務員など
- 保険料:収入に応じて(上限あり)決定する報酬比例制
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せして支給)
国民年金の保険料は「全員一律」ですが、厚生年金の保険料は「報酬比例制」です。そのため、現役時代に「国民年金」または「厚生年金」のどちらに加入していたかで、老後の受給額に大きな差が出ます。
厚生年金の場合、毎月の給与や賞与などの「報酬」に、所定の保険料率を乗じて保険料を決定します。そのため、納付する保険料は人それぞれ異なります。
1.3 「年金月額15万円」には国民年金も含まれる
上記のとおり、公的年金は2階建て構造となっています。このため、厚生労働省等が公表する厚生年金の金額には、基本的に国民年金部分が含まれます。
まれに、「厚生年金が月額15万円ということは、国民年金を足して約24万円になる」と考える方がいますが、こちらは誤解です。
本記事でご紹介する「厚生年金の金額」についても、国民年金を含む点にご留意ください。
2. 【厚生年金】月額15万円を超える男性は日本にどれほどいるか
厚生年金の年金額は、現役時代の収入によって個人差が大きいといわれていますが、実際にどのくらいの差なのか気になるところではないでしょうか。
厚生労働省の資料「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均年金月額は男女全体で14万6429円です。
ここから男性の金額に注目してみましょう。
※下記の厚生年金の年金月額には国民年金(老齢基礎年金)部分を含みます。
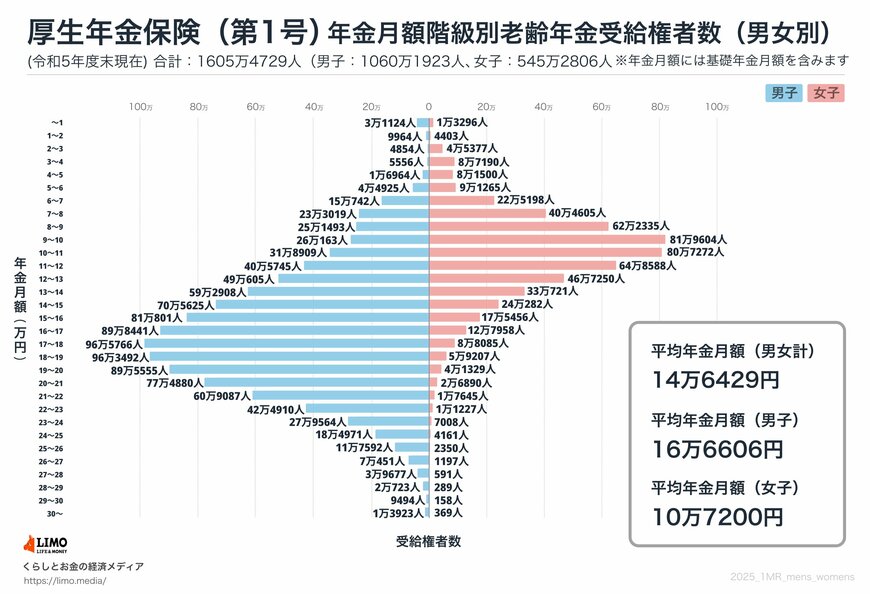
2.1 男性の平均年金月額は16万6606円!
- 厚生年金受給権者:1060万1923人
- 厚生年金を月額15万円以上受け取っている人:707万9327人
707万9327人 ÷ 1060万1923人 = 66.8%
男性のうち、厚生年金を月額15万円以上受給している人の割合は約6割強であることがわかります。
また、受給額1万円刻みで人数分布を確認することで、その個人差も見てみましょう。
2.2 厚生年金の個人差の実情
- ~1万円未満:3万1124人
- 1万円以上~2万円未満:9964人
- 2万円以上~3万円未満:4854人
- 3万円以上~4万円未満:5556人
- 4万円以上~5万円未満:1万6964人
- 5万円以上~6万円未満:4万4925人
- 6万円以上~7万円未満:15万742人
- 7万円以上~8万円未満:23万3019人
- 8万円以上~9万円未満:25万1493人
- 9万円以上~10万円未満:26万163人
- 10万円以上~11万円未満:31万8909人
- 11万円以上~12万円未満:40万5745人
- 12万円以上~13万円未満:49万605人
- 13万円以上~14万円未満:59万2908人
- 14万円以上~15万円未満:70万5625人
- 15万円以上~16万円未満:81万801人
- 16万円以上~17万円未満:89万8441人
- 17万円以上~18万円未満:96万5766人
- 18万円以上~19万円未満:96万3492人
- 19万円以上~20万円未満:89万5555人
- 20万円以上~21万円未満:77万4880人
- 21万円以上~22万円未満:60万9087人
- 22万円以上~23万円未満:42万4910人
- 23万円以上~24万円未満:27万9564人
- 24万円以上~25万円未満:18万4971人
- 25万円以上~26万円未満:11万7592人
- 26万円以上~27万円未満:7万451人
- 27万円以上~28万円未満:3万9677人
- 28万円以上~29万円未満:2万723人
- 29万円以上~30万円未満:9494人
- 30万円以上~:1万3923人
平均をやや上回る「17万円以上~18万円未満」がボリュームゾーンのようです。ただし、幅広く分布している様子がよくわかります。
月額30万円以上受け取っている人もいれば、5万円未満という人も一定数存在するようです。
年金収入だけで現役時代と同じ生活レベルを維持するのは難しいと感じる方もいるでしょう。「ねんきんネット」や「ねんきん定期便」でご自身の年金見込額を確認しておくことが大切です。
3. 高齢者の就業率は過去最高に
年金だけで老後を過ごすことが難しい場合、働き続けることも選択肢のひとつとなります。
昨今では働くシニアが増加傾向となっており、65歳以上の就業率も過去最高となりました。
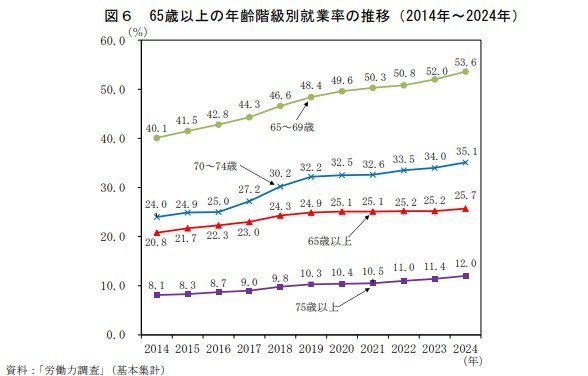
2024年時点での65歳以上の就業率は25.7%に達し、前年から0.5ポイント上昇して過去最高を更新しました。年齢階級別の就業状況は以下の通りで、いずれも過去最高の水準です。
- 65歳以上:25.7%
- 65~69歳:53.6%
- 70~74歳:35.1%
- 75歳以上:12.0%
とくに、60歳代後半(65~69歳)では約2人に1人、70歳代前半(70~74歳)でもほぼ3人に1人以上が働いており、働き続けるシニアの割合は右肩上がりで推移しています。
働く理由はそれぞれ異なるものの、経済的な理由から働く人もいます。なお、働くためには健康であることが前提となることから、健康維持も老後対策のひとつと言えるでしょう。
4. まとめにかえて
男性の厚生年金受給権者において、男性単身世帯の平均消費支出の目安である月額15万円以上を受け取っている人の割合は、約6割強(66.8%)であることが分かりました。
現役時代の加入期間や報酬額に応じて、年金額は大きく変動します。受給額の分布を見ると、「17万円以上~18万円未満」がボリュームゾーンである一方で、個人差が非常に大きい実情も明らかになりました。
年金収入だけでは生活費が不足すると感じる場合、働き続けるという選択肢も重要です。ただし、年金を受給しながら働く際には、「在職老齢年金」の制度に注意が必要です。
これは、給与と年金の合計額が一定額を超えると、年金の一部または全額が支給停止になるしくみです。
働き損にならないよう、ご自身の年金額は「ねんきんネット」などで確認し、制度を理解した上で老後設計を進めることが大切になります。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告家計収支編(2025年4~6月期)」
- 総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」Ⅱ高齢者の就業
太田 彩子


