
12月に入り、年末調整や来年の生活設計を考える機会が増えてきました。「自分の年金ってどれくらいもらえるの?」と気になる方も多いのではないでしょうか。
公的年金は老後の生活を支える大切な制度ですが、仕組みが複雑で、毎月の給与からどれくらい天引きされているのか、意外と把握していない人も少なくありません。さらに、実際に受け取れる金額は年代や働き方によって大きく差があります。
本記事では、公的年金の基本的な仕組みや、給与から引かれる保険料の内訳をわかりやすく整理します。そして、60歳代から90歳以上までの平均受給額を一覧表でご紹介。自分の将来をイメージするための参考にしてください。
1. 10月から「年金の手取り額」が変わった人もいる?
公的年金からは、税金や社会保険料(健康保険料・介護保険料など)が天引き(特別徴収)されます。
「天引き額は年間を通して一定」と思われがちですが、実際には年度の途中で金額が変わるのが一般的です。
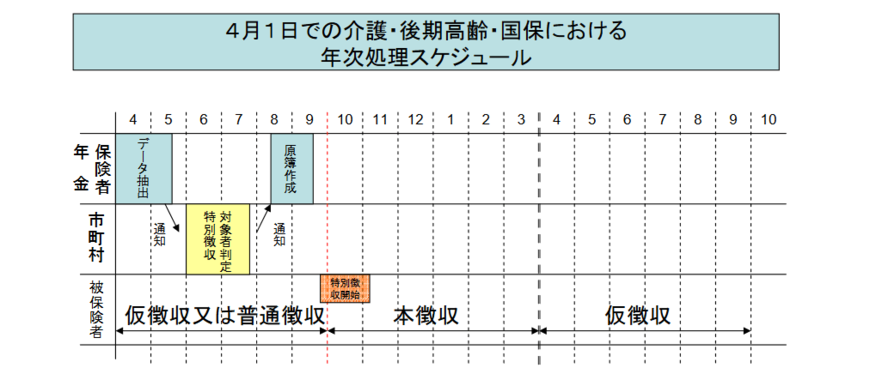
これは、年金から差し引かれる住民税や社会保険料の計算が、「仮徴収」と「本徴収」という二段階の仕組みで行われているためです。
1.1 年金の基礎知識:「仮徴収」とは?
年金から差し引かれる住民税や国民健康保険料などの社会保険料は、前年の所得をもとに算定されます。
ただし、正式な年額が確定するのは毎年6月〜7月頃です。
そのため、年度の前半(4月・6月・8月支給分の年金)については、まず前年度2月分と同額が暫定的に天引きされます。
これが「仮徴収」と呼ばれる仕組みです。
1.2 年金の基礎知識:「本徴収」とは?
前年の所得が確定し、その年度に支払うべき社会保険料の正式な年額が決定すると、徴収は「本徴収」に切り替わります。
まず、確定した年額から仮徴収で差し引かれた合計額を除き、残った金額を年度後半の支給回数で分割して天引きする仕組みが「本徴収」です。
多くの自治体では本徴収は10月支給分から始まりますが、地域によっては8月からとなる場合もあります。
前年の所得が増えると、秋以降の年金の手取りが想定以上に減ることもあるため注意が必要です。
たとえば、前年の課税所得が増加したケースなどがこれに該当します。
- 不動産の売却や退職金の受け取りで、一時的に大きな所得があった
- 年金以外にパート収入や不動産収入などがあった
- 配偶者控除などの各種控除の適用がなくなり、課税対象額が増えた
このように前年の所得が増加すると、年度後半の「本徴収額」が前半の「仮徴収額」よりも大幅に高くなるケースがあります。
その結果、秋以降に天引きされる金額が増え、年金の手取り額が大きく減少する可能性もあります。
あらかじめ自身の所得状況を把握しておくことで、こうした想定外の負担に備えることができるでしょう。
2. 日本の年金制度のしくみをおさらい!
続いて、公的年金のしくみをおさらいしましょう。
日本の公的年金は「2階建て構造」と呼ばれています。
これは、1階部分となる「国民年金」と、2階部分にあたる「厚生年金」で成り立っているためです。

国民年金の加入対象は、国内在住の20歳以上60歳未満のすべての人で、年金保険料(※1)は一律です。
一方、厚生年金は会社員や公務員などが国民年金に上乗せして加入するもので、収入に応じた年金保険料(※2)を支払います。
国民年金は、全期間(480月)保険料を納付することで、65歳から満額(※3)を受け取ることができ、反対に未納期間がある場合は、その分が差し引かれる仕組みです。
※1 国民年金保険料:2025年度は月額1万7510円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※3 国民年金の満額:2025年度は月額6万9308円
3. 【2025年度】厚生年金と国民年金は「前年度比+1.9%」に
公的年金額は、物価や現役世代の賃金の変動を反映して、毎年度見直しが行われます。
令和7年度(2025年度)の年金額は、前年度比で1.9%の引き上げとなりました。

3.1 【2025年度】「国民年金と厚生年金」の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
増額後の年金月額は、国民年金(老齢基礎年金)の満額で6万9308円です。
また、厚生年金については「厚生年金を受給する会社員の夫+国民年金を受給する妻」というモデル世帯で23万2784円となっています。
ただし、これはあくまで一例であり、実際の受給額は個々の加入状況や収入によって異なります。
次章では、年齢別・男女別の平均年金月額を見ていきましょう。
4. 【厚生年金】60歳代・70歳代・80歳代・90歳以上「シニアの平均年金月額」一覧表を見る
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、60歳~90歳以上の各年齢の平均年金月額を見ていきます。
まずは厚生年金から確認していきましょう。※厚生年金の年金額には、国民年金部分も含みます。
4.1 【厚生年金】60歳代(60〜69歳)の年金額一覧表をチェック

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
4.2 【厚生年金一覧表】70歳代(70〜79歳)の年金額一覧表をチェック

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
4.3 【厚生年金一覧表】80歳代(80〜89歳)の年金額一覧表をチェック
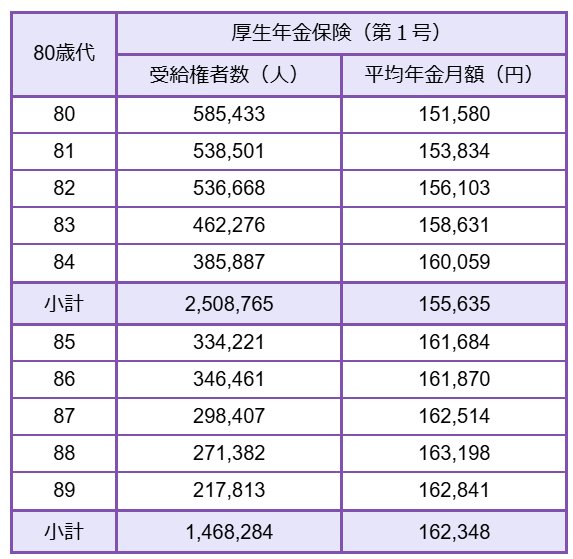
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
4.4 【厚生年金一覧表】90歳以上の年金額一覧表をチェック
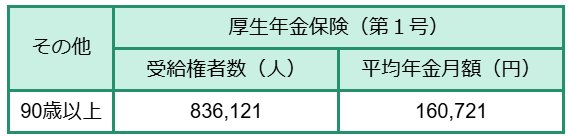
- 90歳以上:厚生年金16万721円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含まれます。
老齢年金の受給開始年齢は、原則として65歳からとなっています。
65歳以降の厚生年金の平均受給額は14万〜16万円台です。
5. 【国民年金】60歳代・70歳代・80歳代・90歳以上「シニアの平均年金月額」一覧表を見る
続いて、国民年金の平均年金月額を見ていきましょう。
5.1 【国民年金一覧表】60歳代(60〜69歳)の年金額一覧表をチェック
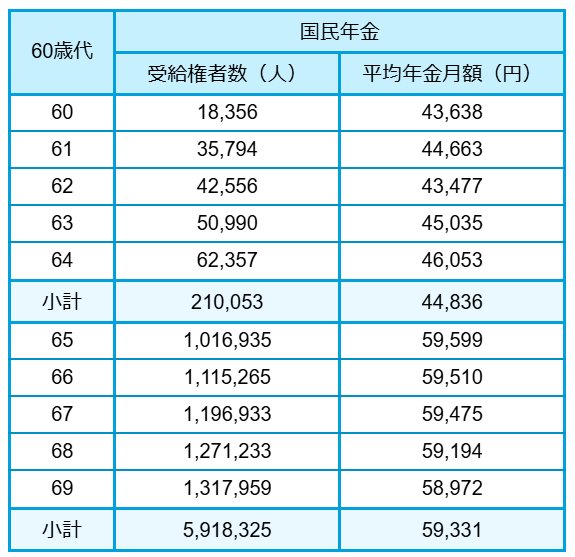
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
5.2 【国民年金一覧表】70歳代(70〜79歳)の年金額一覧表をチェック

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
5.3 【国民年金一覧表】80歳代(80〜89歳)の年金額一覧表をチェック
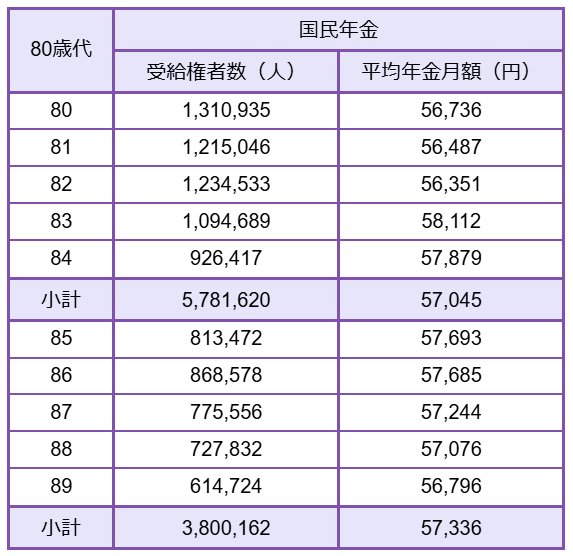
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
5.4 【国民年金一覧表】90歳以上の年金額一覧表をチェック
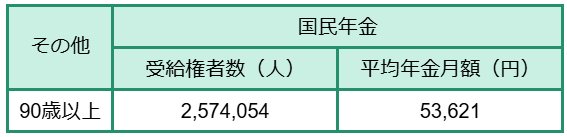
- 90歳以上:国民年金5万3621円
※65歳未満で受給している国民年金の受給者は繰上げ受給を選択した方です。
65歳以降の国民年金の平均受給額は、いずれの年齢層においても5万円台となっています。
6. 【シニア全体の平均月額】厚生年金と国民年金の平均年金額一覧表
65歳以上では、国民年金の平均月額はいずれの年代でも5万円台にとどまっています。

6.1 「厚生年金」の平均年金月額はいくら?
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
厚生年金の平均月額は、全体で14万6429円、男性が16万6606円、女性が10万7200円です。
6.2 「国民年金(老齢基礎年金)」の平均年金月額はいくら?
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
一方、国民年金の平均月額は、全体・男女ともに5万円台となっています。
7. 約半数のシニア世帯が「公的年金だけを収入源」として生活している
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入状況を見ていきましょう。
まず、高齢者世帯全体の平均的な所得構成を見ると、「公的年金・恩給」が全収入の63.5%を占め、次いで「稼働所得」が25.3%、「財産所得」が4.6%となっています。
ただし、これは全体の平均値です。
「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが「公的年金・恩給」である世帯が43.4%にのぼることがわかっています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯

【総所得に占める公的年金・恩給の割合別 世帯構成】
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
このように、シニア全体では稼働所得なども一定の割合を占めていますが、年金受給世帯に限ってみると、そのほぼ半数が公的年金だけを収入源として生活している実態が明らかです。
8. 自分に合った資金計画を
今回は「公的年金」について確認しましたが、やはり多くの家庭では年金だけで理想の老後を送るのは難しいのが現実です。
そのため、最近はNISAやiDeCoなどの資産運用を取り入れる人が増えています。国の制度なので、投資初心者でも比較的始めやすいのは安心材料ですね。
ただし、資産運用にはリスクもあります。場合によっては損をすることもあるので、「自分に合っているか」をしっかり見極めることが大切です。焦らず、情報を集めながら検討していきましょう。


参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「年金額改定通知書・年金振込通知書」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「国民年金に加入するための手続き」
奥田 朝