【新NISA】40歳~65歳まで「老後2000万円」目指して積立投資「月の積立額」は年利ごとに「何万円」必要になるのかシミュレーション
年利1%・2%・3%・5%・7%のシミュレーション結果
Yamatatsu/shutterstock.com


国税庁「源泉所得税の改正のあらまし 令和8年4月」によれば、令和9年1月1日施行でNISAのつみたて投資枠の対象年齢の下限が撤廃されることになりました。
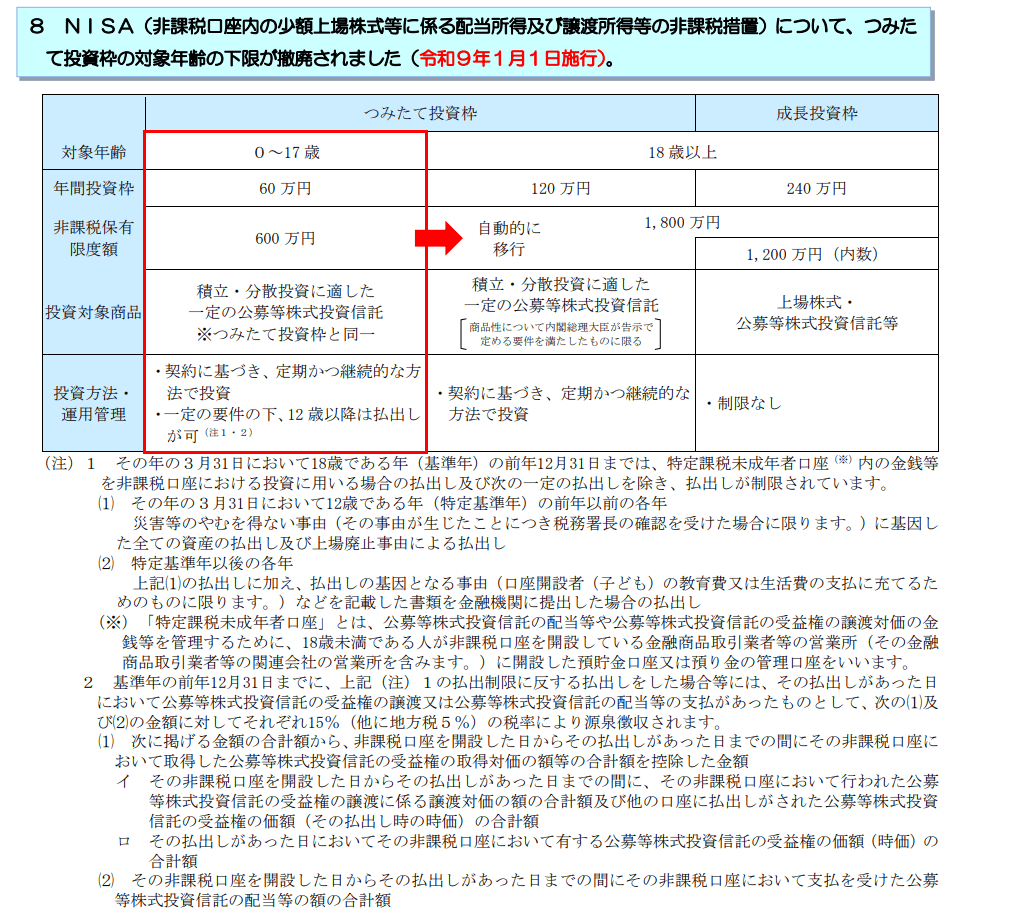
つみたて投資枠では「0~17歳」について、年間投資枠60万円、非課税保有限度枠が600万円と定められます。
NISA口座の対象が広がる一方で、少子高齢化の日本においては老後資金に不安を感じる人も多いでしょう。「自分で老後の備えを」と思っても、投資は怖いという印象も根強いものです。
ただ、どのようなものにしてもメリット・デメリットやリスクはあるもの。投資にはリスクがある一方で、効率よく貯蓄を増やせるというメリットもあります。
今回は40歳~65歳まで「老後2000万円」に向けて、年利ごとに積立投資をすると「月の積立額」はいくらになるのかシミュレーション結果をご紹介します。
1. 新NISA制度とは?令和9年1月からつみたて投資枠の年齢制限撤廃へ
まずは新NISAの概要をチェックしておきましょう。
従来のNISAとの違いも解説しますので、これから新NISAの活用を検討している人は参考にしてみてください。
1.1 新NISAには成長投資枠とつみたて投資枠がある
新NISAは、成長投資枠とつみたて投資枠で構成されています。
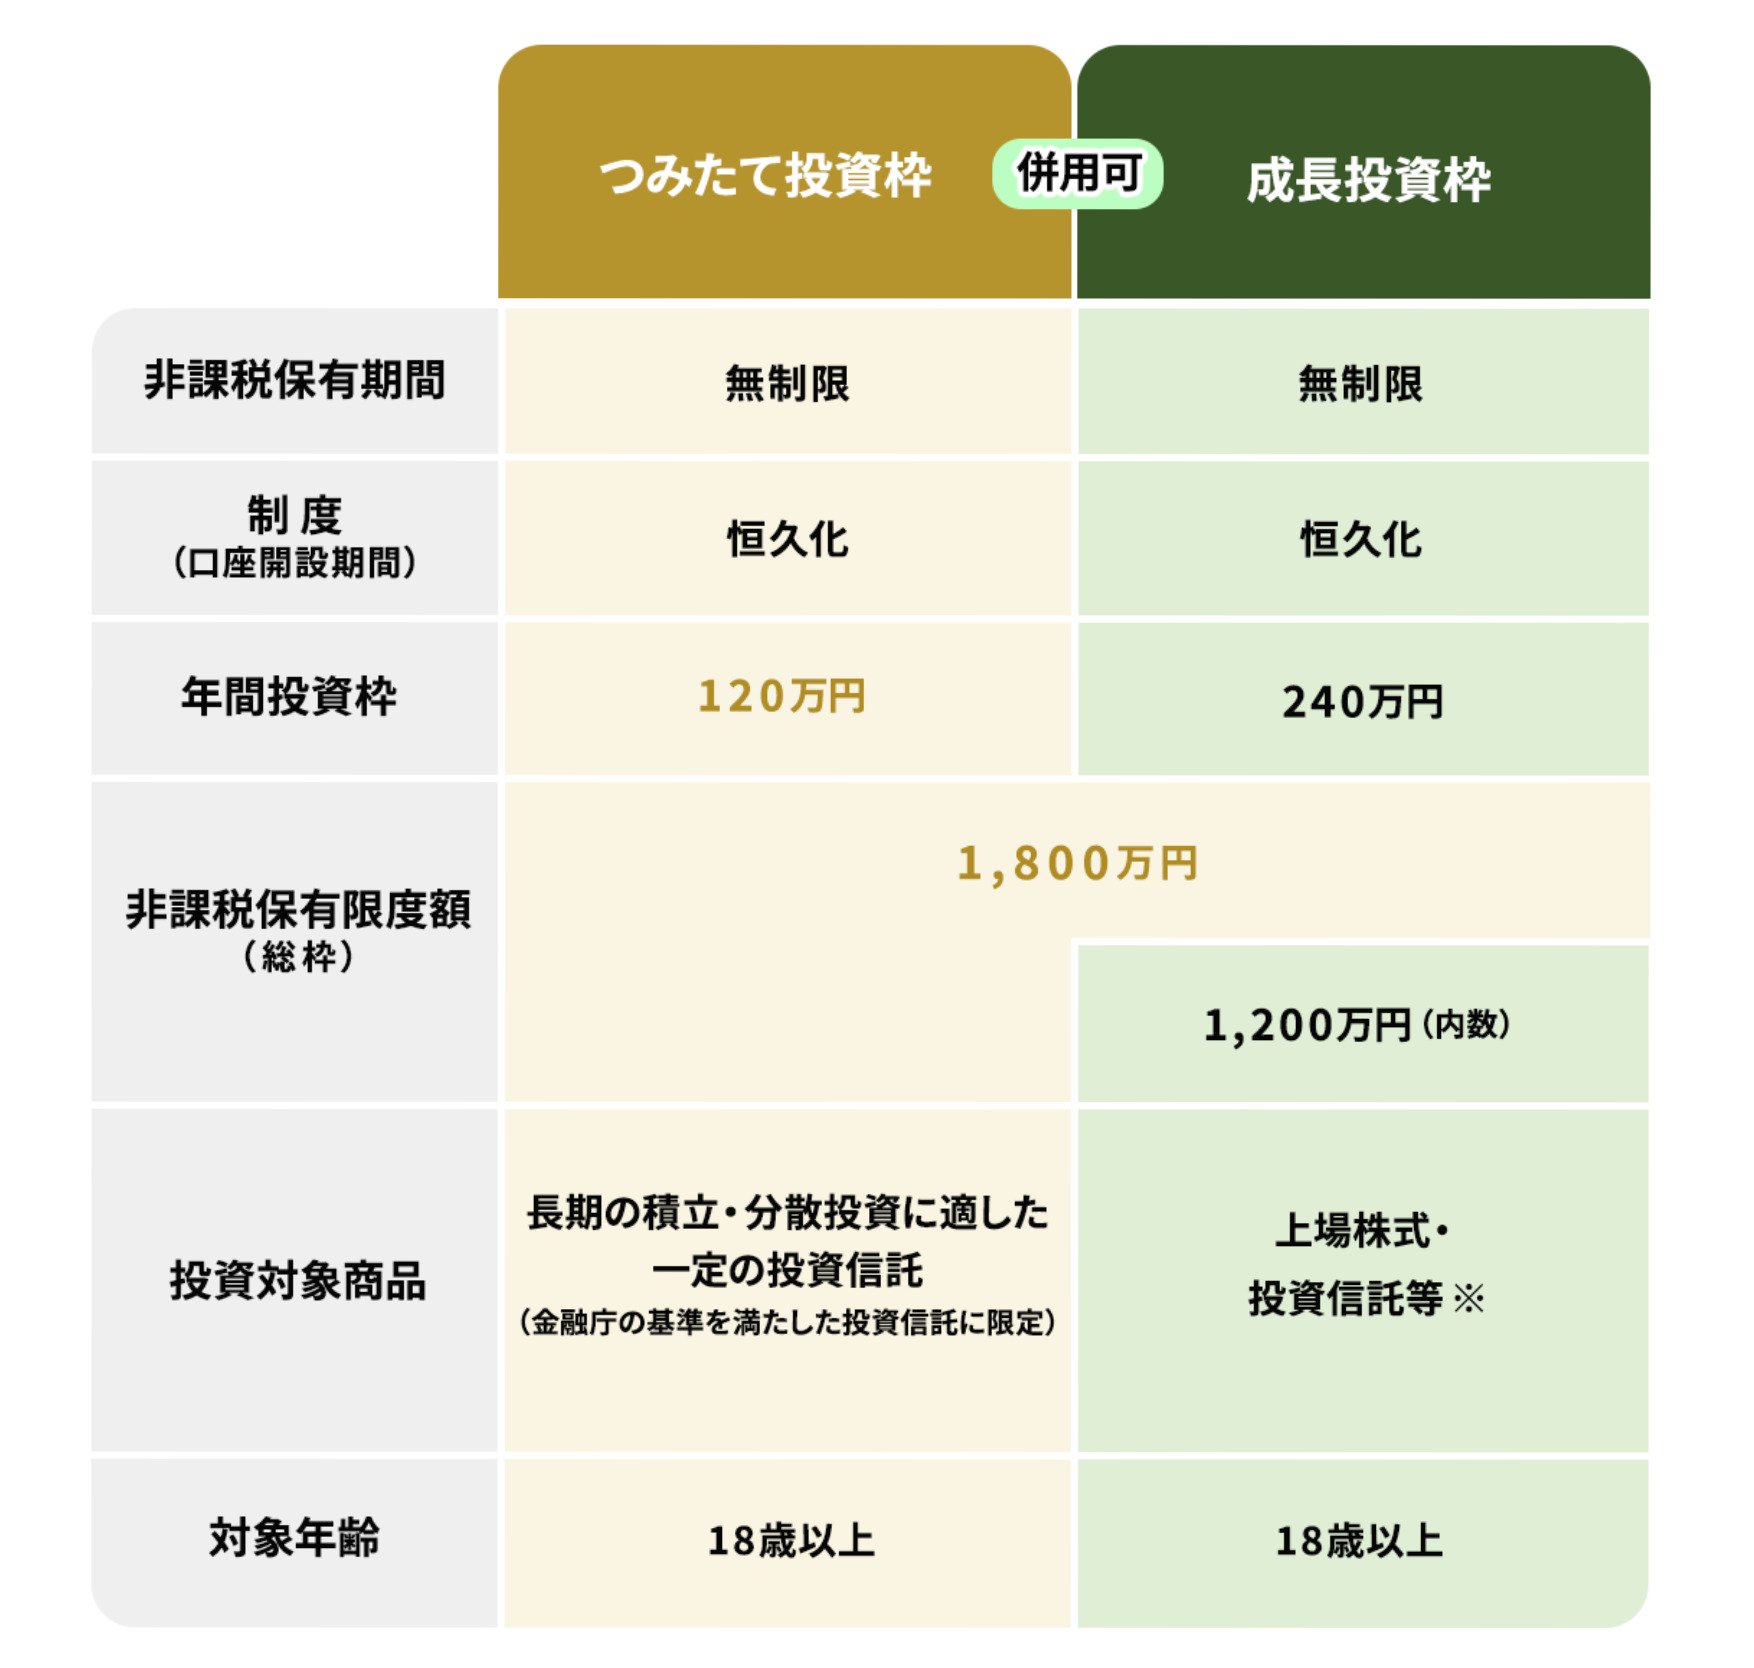
成長投資枠は、さまざまな金融商品を購入できるのが特徴で、従来の一般NISAの役割を引き継いでいます。例えば、以下の金融商品を購入可能です。
- 日本株式
- 外国株式
- ETF
- REIT
- 投資信託 など
年間の投資枠は上限240万円で、生涯の非課税保有限度額は1200万円です。
一方、つみたて投資枠は従来のつみたてNISAの役割を引き継いでおり、特定の投資信託のみ購入できます。120万円が年間投資枠として設定されており、非課税保有限度額は成長投資枠とあわせて1800万円となります。
ちなみに、非課税保有期間は無期限化しています。
従来のNISAは一般NISAもしくはつみたてNISAのどちらかしか選べませんでしたが、新NISAではつみたて投資枠と成長投資枠が併用できるようになりました。
さらに、新NISAは従来のNISAと比較して、非課税保有限度額と年間投資上限額が拡大されています。
これまで対象年齢は18歳以上でしたが、はじめに確認した通り、つみたて投資枠のみ年齢制限が撤廃となる予定です。
2. 40歳~65歳まで「老後2000万円」目指して積立投資「月の積立額」は年利ごとに「何万円」必要になるのかシミュレーション
ここからは、40〜65歳までの25年間で老後2000万円を達成するには、毎月どの程度の金額を積み立てればいいのかシミュレーションします。
年利別にみると、25年間で2000万円を達成するために必要な毎月の積立額は以下のとおりです。今回は、金融庁の「つみたてシミュレーター」を使用して計算しています。
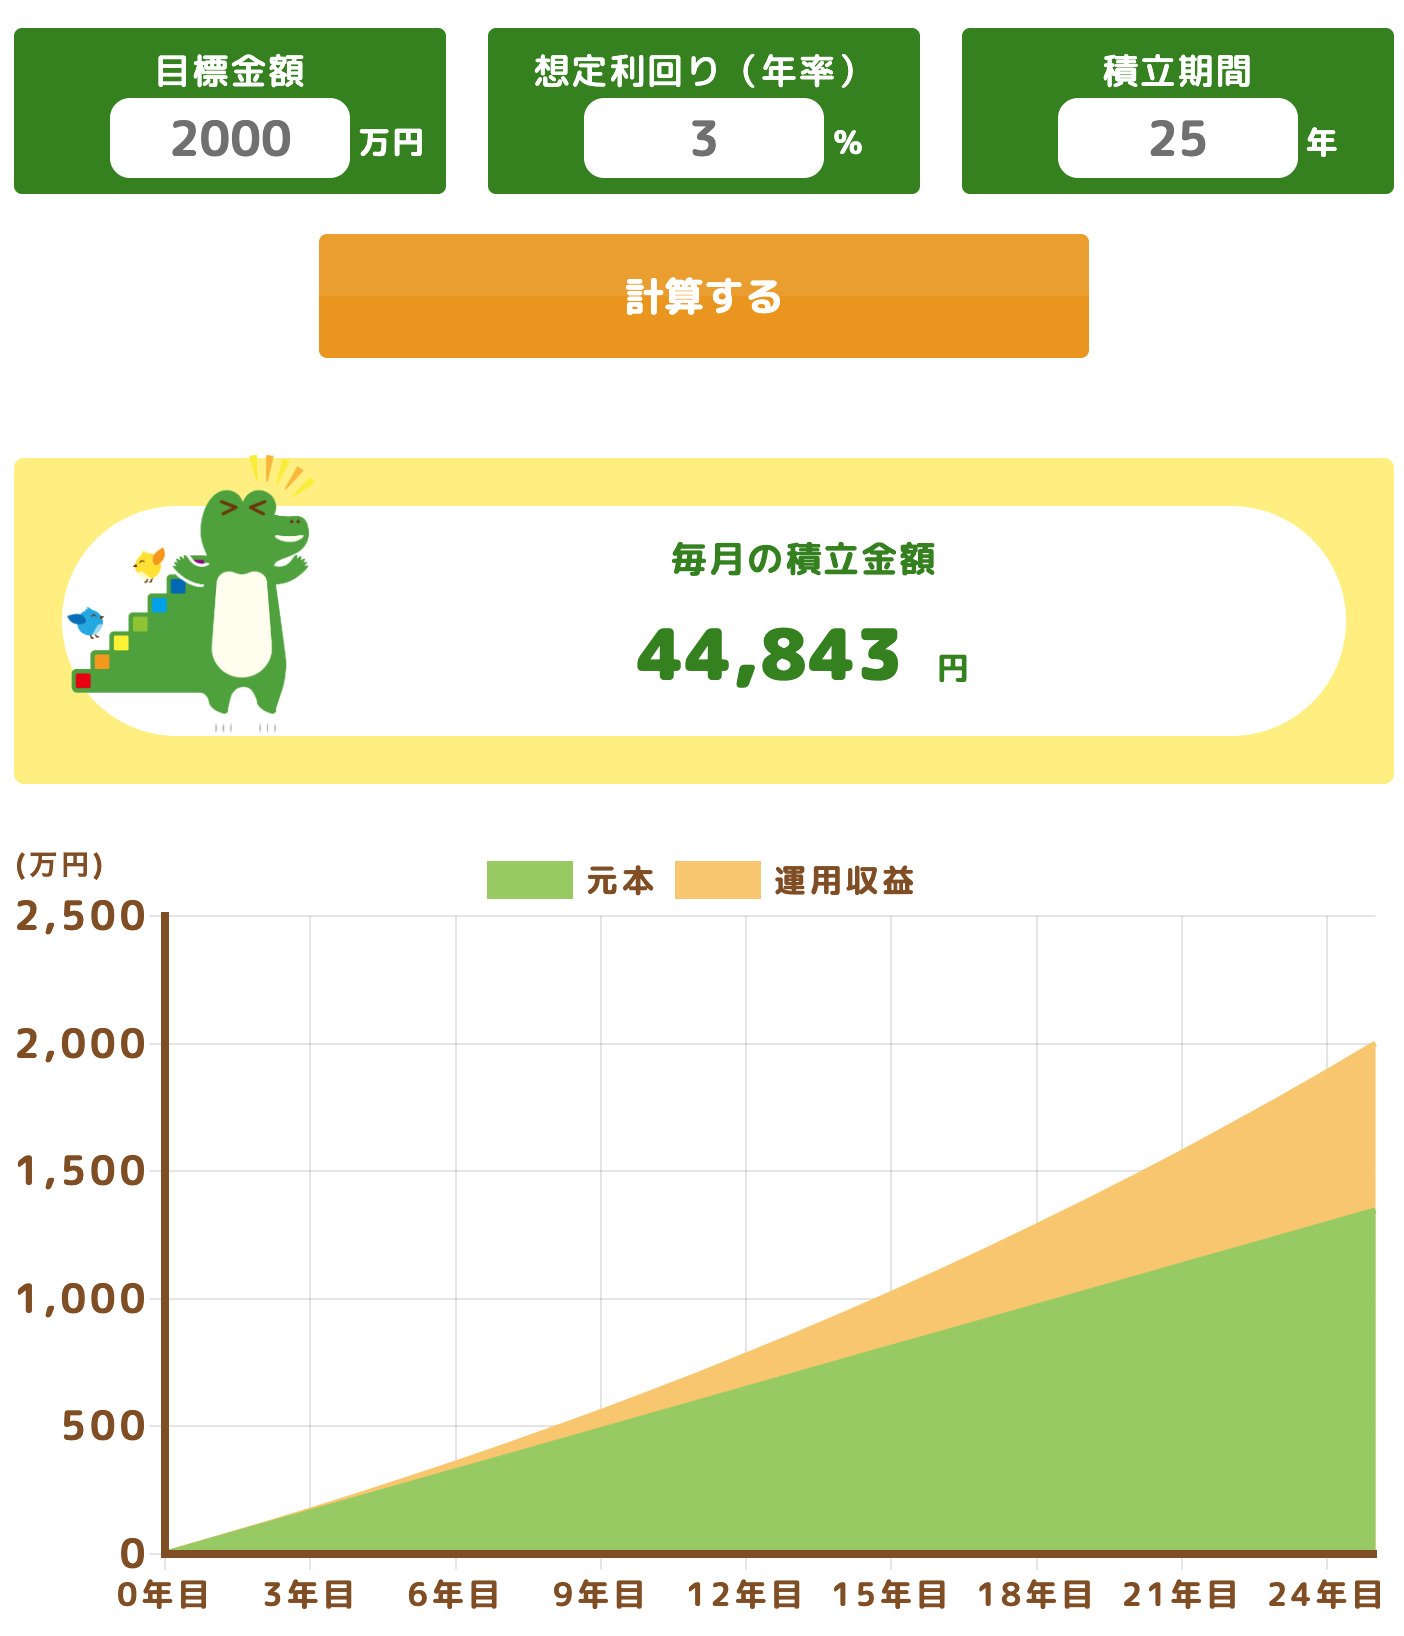
- 年利1%:5万8708円
- 年利2%:5万1438円
- 年利3%:4万4843円
- 年利5%:3万3585円
- 年利7%:2万4690円
年利1%だと25年後に2000万円を達成するのに毎月6万円程度積み立てる必要がありますが、年利5%を超えると毎月の積立額は2〜3万円台になります。運用成果により、月の積立額の必要金額がどれくらい異なるのかがわかりますね。
ただし、実際には損をする可能性もありますし、後にならなければ運用成果はわかりません。
それゆえに自身のリスク許容度を考え、また商品等についてもしっかりと調べ、自身が納得できる運用をおこないましょう。
3. 老後は2000万円は本当に必要?
そもそも2000万円も必要なのでしょうか?実際には老後に必要な金額は人によって異なります。
スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)「老後2000万円問題"は本当に2000万円?」によれば、都道府県ごとに年金受給額と物価地域差に当てはめて再計算したところ、地域で次のような差が見られました。
3.1 老後の不足額が少ない都道府県
- 1位:奈良県(1,639万円)
- 2位:愛知県(1,694万円)
- 3位:千葉県(1,853万円)
3.2 老後の不足額が多い都道府県
- 1位(47位):山形県(3,095万円)
- 2位(46位):沖縄県(3,058万円)
- 3位(45位):秋田県(2,931万円)
都道府県で平均値をみても上記のように大きな差がみられます。奈良県と山形県では1456万円もの差がありました。
個人でみればより差がみられるでしょう。まずは老後に必要な金額を計算してみるのもよいでしょう。
また、そもそも老後に備えて貯蓄を増やす方法は資産運用だけではありません。以下のような方法もあります。
- スキルアップして年収アップを狙う
- 長く働き続けて仕事による収入を得続ける
- 公的年金の受給額を増やす方法を検討する
- 可能な会社であれば副業を行う など
上記のようなほかの選択肢も踏まえて、どのようなマネープラン、キャリアプラン、ライフプランを送るか、ゴールデンウィークの長期休暇中に考えてみましょう。
関連記事
オルカンの積立で利益が出たら「利益確定」すべき?基準価額は1年で約17%上昇、NISAで一部を売ったときの非課税枠と利益を試算
オルカンの基準価額は2026年11月13日時点で3万7748円となり、1年で約17%、5年で約2.24倍に。NISAで一部を売ったときに翌年戻る非課税枠と利益を試算し、積立を続けながら利益確定を考えるときの選択肢を整理します。
友人はオルカンで100万円が150万円に。私も始めたのに増えないのはなぜ?買った時期と一括・積立で比べてみる
友人はオルカンで100万円が150万円に増えたのに、自分は増えない。同じオルカンでも、買った時期と一括か積立かで結果は大きく変わります。運用会社が公表する基準価額をもとに100万円の評価額を比べ、2020年や2025年の下落局面など、世界に分散していても残るリスクも確認します。
新NISAで2000万円をつくるには毎月いくら?20年なら月4.9万〜6.1万円、30年なら月2.5万〜3.5万円(年3〜5%)
新NISAで2000万円をつくるには毎月いくら必要か。積立期間(10〜35年)と利回り(0〜5%)別の早見表で試算しました。そもそも老後2000万円は必要なのか、最新の家計調査で計算し直した結果と、元機関投資家の視点も解説します。
参考資料
宮野 茉莉子