

10月は年金の支給月です。公的年金を受け取る際には、所得税や住民税、さらに健康保険料や介護保険料などの社会保険料が自動的に差し引かれます(これを「特別徴収」といいます)。
多くの人は「天引きされる額は年間を通じて同じ」と思いがちですが、実際には途中で金額が変わることがあります。
事前に自分の天引き額や手取りの見込みを確認しておくと、急な収入減にも安心です。
この記事では、年金の仕組みについて詳しく解説するとともに、シニア世代が受給している平均的な年金額も一覧でご紹介します。
1. 10月から年金の手取り額が「変わる人」「変わらない人」
公的年金からは、税金や社会保険料(健康保険料・介護保険料など)が天引き(特別徴収)されます。
その理由は、年金から天引きされる住民税と社会保険料の計算が、二段階(仮徴収・本徴収)のしくみになっているためです。

1.1 ステップ1:年度前半は「仮徴収」
年金から天引きされる住民税や国民健康保険料などの社会保険料は、前年(2024年)の所得をもとに計算されます。しかし、その正式な年額が確定するのは毎年6月~7月頃です。
そのため、金額が確定していない年度前半(4月・6月・8月支給分の年金)では、まず前年度2月と同額が暫定的に天引きされます。これを「仮徴収」と呼びます。
1.2 ステップ2:年度後半は「本徴収」
前年の所得が確定し、その年度に支払うべき社会保険料の正式な年額が決まると、徴収方法が切り替わります。
まず、確定した年額から、仮徴収として支払った合計額を差し引きます。そして、残った金額を年度後半の支給回数で割って天引きします。これが「本徴収」です。
多くの場合、本徴収は10月支給分からですが、自治体によっては8月から始まることもあります。
1.3 前年の所得が大きく変わった人は要注意!
前年の所得が増加すると、秋以降の年金の手取り額が想定外に減ってしまうことがあるため注意が必要です。
例えば、以下のように前年の課税所得が増えるケースがこれにあたります。
- 不動産の売却や退職金の受け取りで、一時的に大きな所得があった
- 年金以外にパート収入や不動産収入などがあった
- 配偶者控除などの各種控除の適用がなくなり、課税対象額が増えた
このような理由で前年の所得が増えた場合、年度後半の「本徴収額」が、前半の「仮徴収額」に比べて大幅に高くなることがあります。
その結果、秋以降に天引きされる金額が増え、年金の手取りが大幅に減ってしまう可能性もあるのです。ご自身の状況をあらかじめ確認しておくと安心です。
2. 年金のしくみ
「日本の年金制度は2階建て」と言われます。1階部分が「国民年金(基礎年金)」、2階部分が「厚生年金」です。
まずは、それぞれの年金の基本を確認しましょう。

2.1 1階部分:国民年金
- 加入対象者はどんな人?:原則として日本に住む20歳から60歳未満の全員(職業や国籍は問わない)
- 年金保険料はいくら?:全員一律、ただし年度ごとに改定あり(※1)
- 老後の受給額はどう決まる?:保険料を全期間(480カ月)納付すれば満額の老齢基礎年金を受給できる(※2)
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
2.2 2階部分:厚生年金 ※国民年金に上乗せで加入
- 加入対象者はどんな人?:会社員や公務員、またパートで特定適用事業所(※3)に働き一定要件を満たした方
- 年金保険料はいくら?:収入に応じて(上限あり)変わる(※4)
- 老後の受給額はどう決まる?:加入期間や納めた保険料により個人差が大きく出やすい
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
国民年金と厚生年金は、加入対象者、保険料の仕組み、将来受け取れる年金額など、上記のような違いがあります。
これらの違いを理解して、自分の年金受給額を計算し、収入を予測しながら、将来の生活設計を考えていくとよいでしょう。
2.3 企業年金・私的年金での上乗せも可能
2階建ての公的年金のほかに、企業などの福利厚生の一環で年金制度が用意されている場合があります。また、任意に加入できる個人年金を通じて、さらに年金支給額を上乗せする方法もあります。
企業年金・私的年金の部分を加味して、日本の年金制度が「3階建て」とされる場合もあります。
3階部分:企業年金・個人年金3/13
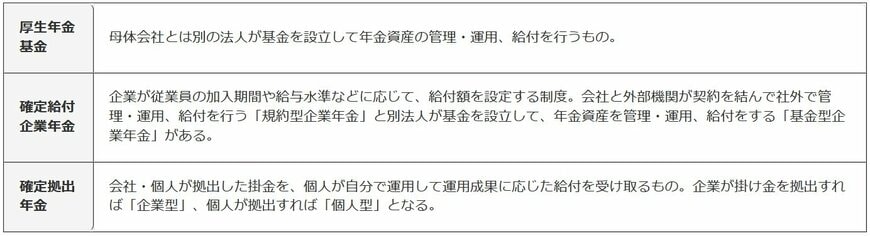
筆者作成
たとえば「iDeCo」は、自分で拠出額と運用先を決められる個人型の確定拠出年金です。自分の判断で加入ができるため、企業年金制度が不充分な方でも将来の年金額を増やせます。
公的年金だけでは不安という方は第3の年金に当たる私的年金を積極的に活用して、ゆとりある老後生活を実現させましょう。
3. 【2025年度】厚生年金・国民年金は1.9%増に
2025年1月24日、厚生労働省は2025年度(令和7年度)の年金額を公表し、年金額は前年度より1.9%引き上げとなりました。

3.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
年金額が増えることは一見すると良いことのように思えます。
しかし、物価上昇率が年金額の増加率を上回る場合、受け取る年金の金額は増えても、実際に購入できる商品の量やサービスの質は低下してしまいます。
3.2 年金が「実質目減り」といわれる理由
年金額の改定率の決め方は次のとおりです。
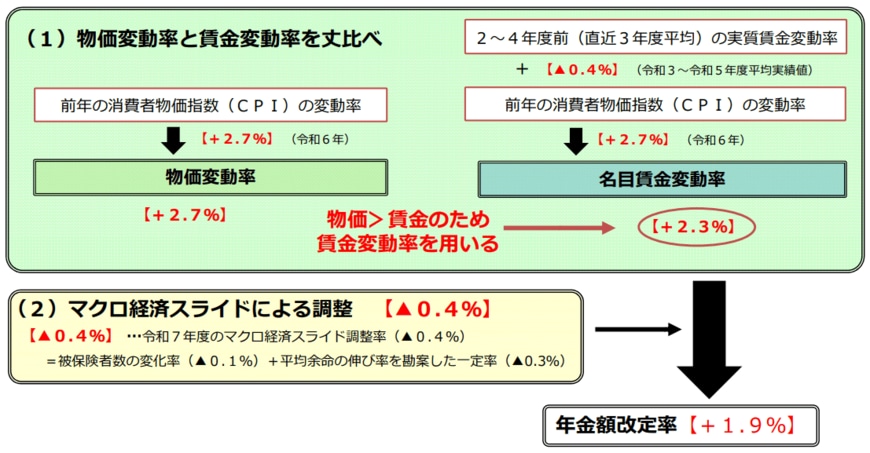
まず、物価変動率(+2.7%)と賃金変動率(+2.3%)の「低い方」を基準とします。年金額が増えると現役世代の負担が増大します。
賃金変動率以上に年金額を増やすと、現役世代の負担が賃金上昇率を超えて増大するとの考え方から、賃金上昇率<物価上昇率の場合には、賃金上昇率に合わせて改定率を決める仕組みです。
令和7年度での改定では、賃金上昇率が物価上昇率より低かったため、この時点で物価上昇率「2.7%」より下回る形となります。
さらに、マクロ経済スライドによる調整で、▲0.4%下方修正されています。これは、年金制度を持続可能なものにするために、被保険者の減少や平均余命の伸びによる一人あたりの受給期間の伸びを踏まえて、年金額の引上げを抑えるルールです。
以上の仕組みにより物価変動率+2.7%に対して、年金額の改定率は+1.9%となります。つまり、物価上昇に年金額が追い付いていません。このような「実質的な目減り」は、年金生活者にとっては厳しい状況と言えるでしょう。
4. 「厚生年金と国民年金」60歳代の平均月額一覧表
今のシニア世代はどの程度年金を受け取れているのでしょうか。厚生年金と国民年金の平均月額を確認していきます。
なお、記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
4.1 【厚生年金一覧表】60歳代の平均月額

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
4.2 【国民年金一覧表】60歳代の平均月額
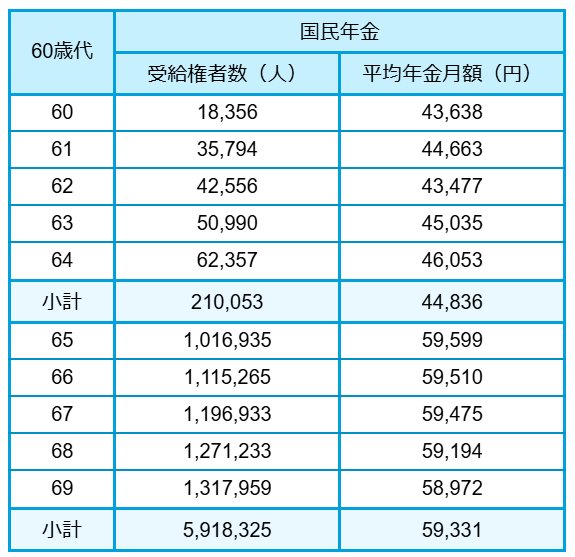
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
現在、老齢年金の受給開始年齢は原則として65歳で、厚生年金の平均月額は約14万円、国民年金の平均月額は約5万円となっています。
64歳までは、繰上げ受給を選択して早めに年金を受け取り始めた人や、特別支給の老齢厚生年金の報酬比例部分のみを受給した人の年金額となるため、65歳以降よりも低めです。
5. 「厚生年金と国民年金」70歳代の平均月額一覧表
続いて、70歳代の各年齢の平均年金月額を見ていきます。
5.1 【厚生年金一覧表】70歳代の平均月額

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
5.2 【国民年金一覧表】70歳代の平均月額

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
70歳代の平均月額は、厚生年金で14万円台、国民年金で5万7000~8000円台でした。
6. 「厚生年金と国民年金」80歳代の平均月額一覧表
次に、80歳代の各年齢の平均年金月額を見てみましょう。
6.1 【厚生年金一覧表】80歳代の平均月額
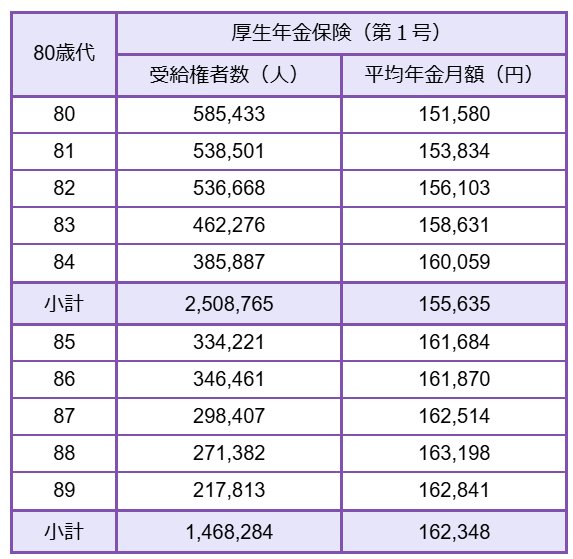
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
6.2 【国民年金一覧表】80歳代の平均月額
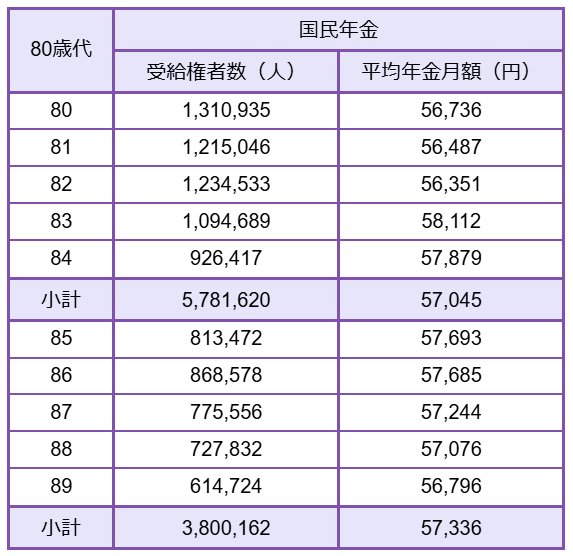
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
80歳代の平均月額は、厚生年金は15万円~16万円台、国民年金5万6000円~8000円台です。
いずれの年代においても、平均月額に大きな年齢差は見られません。
しかし、実際に受け取る年金額は、個々の年金加入状況によって大きく異なります。
現役時代にどれだけ長く年金保険料を納めたか、どのような職業に就いていたか、またはどのような収入があったかなどが影響するためです。これらの要素が組み合わさることで、個々の年金額に大きな差が生じます。
ご自身が老後にいくら年金がもらえるか、見込みの金額を知るには「ねんきん定期便」や「ねんきんネット」を利用するのもよいでしょう。
7. 元気で健康なら「働き続ける」のもひとつの選択肢
年金だけでは収入が不足しそうという方は、老後も働き続けるのも一つの選択肢です。
以下のデータのとおり、近年は65歳以上の老後世代の就労者が増加傾向です。収入の確保はもちろんですが、社会とのつながりや心身の健康維持の観点から勤労を継続する人も少なくありません。
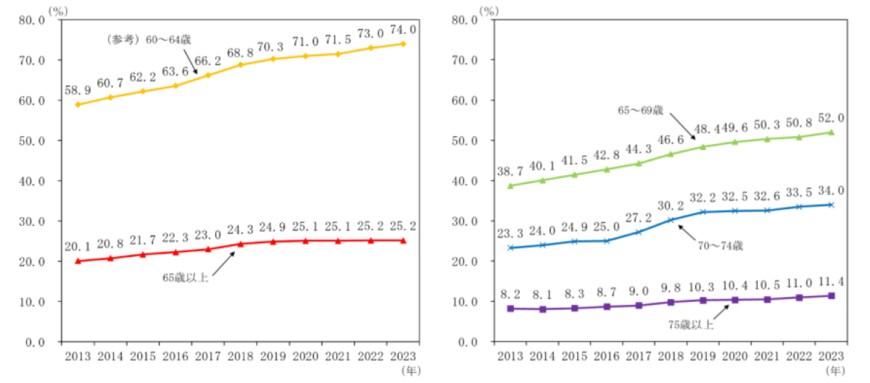
給与所得者に限ったデータではありますが、たとえば65歳代後半の平均年収は年間約354万円です。

実際の働き方は人それぞれですが、フルタイムで働く場合には平均で月30万円近い収入が得られる計算です。
また、この月収なら在職老齢年金による調整にもかからないでしょう。働いて心身の健康維持に努めつつ、老後の家計のゆとりをもたせるのも一つの選択肢です。
8. ライフスタイルに合わせた老後計画を立てよう
この記事では、年金の仕組みや平均的な受給額について解説しました。
10月の年金支給では、一部の方で手取り額が変わる場合があります。これは、税金や社会保険料の控除額が見直されることなどが理由です。
また、世代ごとの平均受給額は参考になりますが、老後の生活は、年金に加えて貯蓄や資産運用、働き方など、複数の要素で成り立ちます。大切なのは、自分のライフスタイルに合わせた資金計画を立てることです。
今回の記事をきっかけに、ぜひご自身の年金の状況を客観的に確認し、老後の備えを見直してみてください。


参考資料
- 厚生労働省「保険料(税)の特別徴収」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「在職中の年金(在職老齢年金制度)」
- 日本年金機構「在職老齢年金の計算方法」
中本 智恵


