

令和のシニア世代は、厚生年金や国民年金を月どれくらい受けとっているのでしょうか。
年金額は現役時代の働き方や過ごし方が影響するため個人差があるものですが、老後対策を始める第一歩として、いまの年金支給水準を把握することは大切です。
本記事では、厚生労働省の最新データをもとに、2023年度末現在の「厚生年金」と「国民年金」の平均月額を見ていきます。
1. 2025年の年金支給日はいつ?次は8月15日(金)です!《年金支給日カレンダー》
年金支給日は2カ月に一度、偶数月の15日に、前月までの2カ月分が合算されて支給されるサイクルです。
※15日が土日・祝日の場合は直前の平日に前倒しとなります。
2025年の年金支給日カレンダーを見ておきましょう。
1.1 【一覧表】2025年 年金支給日カレンダー
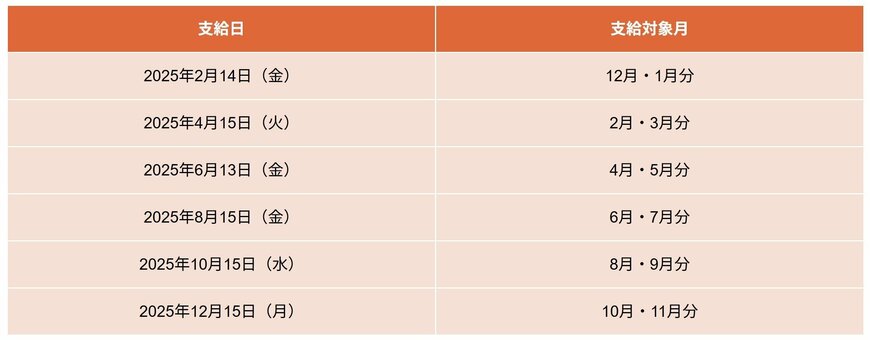
年金支給日:支給対象月
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
2. 【ここだけはおさえておこう】日本の公的年金制度は「2階建て」

公的年金制度は、「国民年金(基礎年金)」と「厚生年金」から成り立っており、「2階建て構造」といわれています。
「国民年金」と「「厚生年金」、それぞれについて基本を確認しておきましょう。
2.1 国民年金(1階部分)
国民年金は、原則として日本に居住する20歳以上から60歳未満の全員が加入します。職業や国籍は問いません。
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間欠かさず納めれば満額(※2)
- 被保険者:第1号~第3号に区分される(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
2.2 厚生年金(2階部分)
厚生年金は、会社員や公務員、パート等で特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入します。
- 年金保険料:収入に応じて決まり(※5)、給与からの天引きで納付
- 老後の受給額:加入期間や納めた保険料により個人差がある
- 被保険者:第1号~第4号に区分される(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
3. 【年金一覧表】60歳~90歳以上「厚生年金」の平均年金月額《年齢別》
厚生年金(※)について、厚生労働省年金局公表の「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、60歳~90歳以上の平均年金月額を見ていきます(89歳までは1歳刻みで確認します)。
※なお、記事内で紹介する厚生年金の月額には、国民年金部分が含まれています。
3.1 【60歳代】厚生年金の年金一覧表(60〜69歳)

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【70歳代】厚生年金の年金一覧表(70〜79歳)

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
3.3 【80歳代】厚生年金の年金一覧表(80〜89歳)
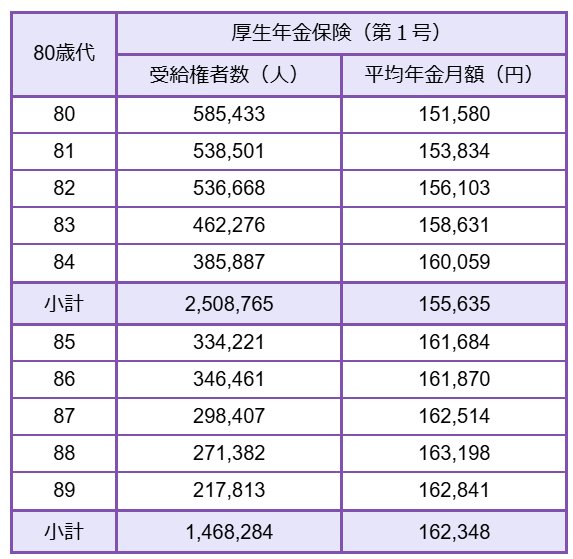
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
3.4 【90歳以上】厚生年金の年金一覧表
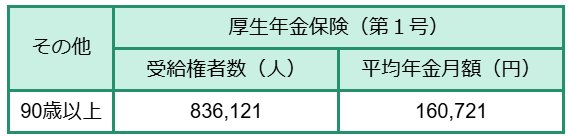
- 90歳以上:厚生年金16万721円
65歳以降の各年齢の平均年金月額は、14万円~16万円台となっています。
年金受給開始年齢は、一般的には65歳です。
64歳までは、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している人や、繰上げ受給(※)をしている人の年金額となるため、低くなっています。
※繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
4. 【年金一覧表】60歳~90歳以上「国民年金」の平均年金月額《年齢別》
国民年金についても、60歳~90歳以上の平均年金月額を見てみましょう。
各年齢の平均年金月額は、厚生年金に一度も加入したことがない人(自営業や専業主婦だった人など)が、支給要件を満たす場合に受け取る年金額です。
※老齢基礎年金の支給要件:受給資格期間(保険料納付済期間と保険料免除期間などの合算)が10年以上あること。かつて受給資格期間は25年でしたが、2017(平成29)年8月1日から10年に短縮されています。
4.1 【60歳代】国民年金の年金一覧表(60〜69歳)
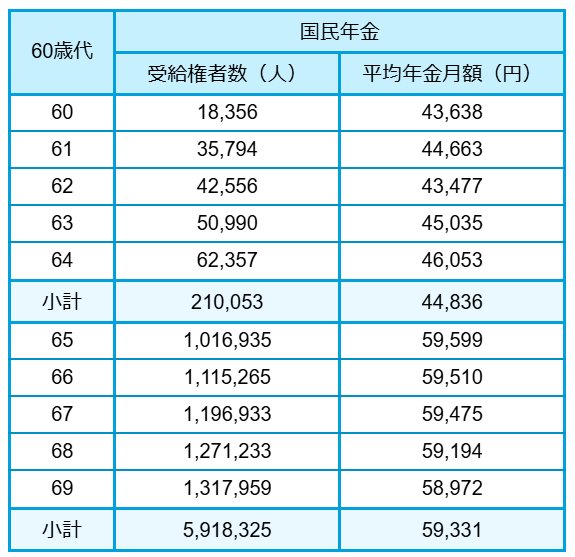
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
4.2 【70歳代】国民年金の年金一覧表(70〜79歳)

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
4.3 【80歳代(80〜89歳)】国民年金の年金一覧表
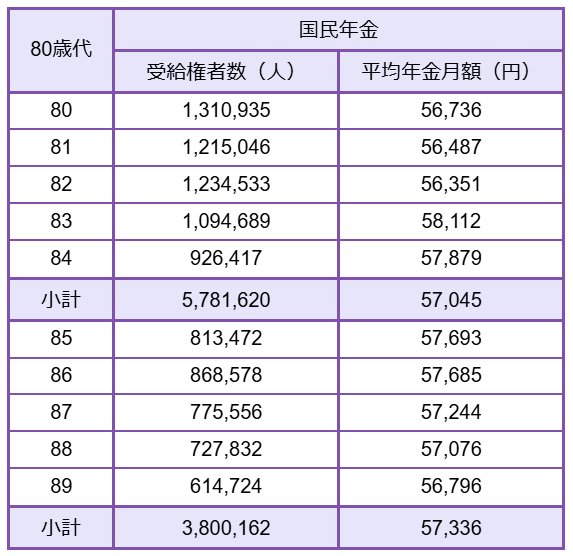
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
4.4 【90歳以上】国民年金の年金一覧表
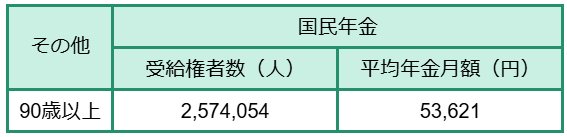
- 90歳以上:国民年金5万3621円
65歳以降の国民年金の平均年金月額は、いずれの年齢も5万円台となりました。60歳~64歳までは4万円台ですが、これは繰上げ受給中の人の年金額となるため低めとなっています。
5. 令和のシニアの年金は?「厚生年金と国民年金」の平均年金月額
60歳以上の全年齢の受給権者について、「厚生年金」と「国民年金」の平均と個人差を見ていきます。
5.1 【グラフ】厚生年金・国民年金《平均と個人差》

【国民年金】平均年金月額
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
【厚生年金】平均年金月額
※国民年金部分を含む
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金の場合、全体、男女ともに平均月額は5万円台です。受給額ゾーンごとにみると「6万円以上~7万円未満」が男女ともに最も多くなっており、満額に近い金額を受け取れている人が多いことも分かります。
厚生年金の場合、全体の平均年金月額は14万円台でした。男女別では、男性16万円台、女性10万円台となっています。
国民年金のみを受け取る場合よりも、厚生年金の受給額は手厚い傾向にあります。しかし、3万円未満となる人から、25万円以上の高額受給となる人まで個人差があります。
年金受給額には現役時代の働き方や収入が反映されます。そのため、老後に受け取る受給額は、人それぞれ異なります。
「自分の年金はいくらだろう」と思った人は、「ねんきん定期便」や「ねんきんネット」を活用して、見込み額を確認しておきましょう。
なお、すでに年金を受け取っている人は、日本年金機構から届く「年金額改定通知書」「年金振込通知書」で確認することができます。
6. 「ねんきん定期便」や「ねんきんネット」で見込額の確認を!
令和のシニア世代の年金受給額データを見て、「老後」や「年金生活」のイメージが少し具体的に湧いてきたのではないでしょうか。
実際、公的年金だけで生活費のすべてをまかなえている人は、決して多くはありません。年金だけでは生活が成り立たない場合、不足分を預貯金や私的年金、投資など、現役時代に準備しておいた資産で補う必要があります。
では、その「不足分」はどれほどなのでしょうか?
それを知るためには、まずご自身の年金見込額と、老後の生活費を明確にすることが第一歩です。
年金見込額は、毎年届く「ねんきん定期便」や、インターネット上で確認できる「ねんきんネット」を活用することで簡単に把握できます。また、生活費についても、現在の支出をもとに老後の生活スタイルを想像しながら見積もってみましょう。

参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします ~年金額は前年度から 1.9%の引上げです~」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 総務省統計局「家計調査報告 家計収支編2024年(令和6年)平均結果の概要」
和田 直子


