

物価高や社会保険料の負担増が続くなか、高齢者世帯の家計状況がますます厳しさを増しています。
2025年7月4日に厚生労働省が公表した「2024(令和6)年 国民生活基礎調査」によると、高齢者世帯の55.8%が「生活が苦しい」と感じていることが明らかになりました。

背景には、食料品や光熱費の相次ぐ値上げに加え、2025年度からの介護保険料や後期高齢者医療保険料の上昇、さらに議論が続く高額療養費制度の見直しといった、生活を直撃する制度変更も影響しています。
特に、年金だけを主な収入源とする世帯では、毎月の生活費が年金額を上回る「家計赤字」の状態にあるケースも少なくありません。
限られた年金のなかで、医療費や光熱費をまかなうことに苦労している高齢者は増加傾向にあります。
本記事では、こうした厳しい現実を背景に、厚生年金と国民年金を合わせても「月額10万円未満」の受給者がどれほどいるのかについて、厚生労働省の最新データをもとに詳しく解説していきます。
1. 日本の公的年金制度は「2階建て構造」
日本の公的年金制度は、「すべての人が加入する国民年金」と「会社員や公務員などが加入する厚生年金」の2階建て構造になっています。
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2025年度は月額1万7510円(一律)
- 受給額:40年間保険料を納めると、満額で月額6万9308円(2025年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
さらに老後の備えとして、公的年金に加えて次のような私的年金制度も活用できます。
- 企業年金
- iDeCo(個人型確定拠出年金) など

2. 厚生年金と国民年金の平均月額はいくら?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」から、厚生年金と国民年金の平均月額と月額階級別受給権者を見てみましょう。
2.1 厚生年金+国民年金の平均月額
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
男女間で約6万円の差があり、全体の平均値は14万6429円となっています。
厚生年金の受給額は収入と加入期間に左右されるため、個人差が大きくなります。
2.2 国民年金の平均月額
- 平均年金月額(全体):5万7584円
- 平均年金月額(男性):5万9965円
- 平均年金月額(女性):5万5777円
一方、20~60歳までのすべての国民が加入する国民年金の平均月額は、男女間で大きな差は見られません。
3. 国民年金だけで「月額10万円以上」を受給するのは難しい
厚生労働省年金局の資料から、国民年金の月額階級別受給権者を見てみましょう。

- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の受給額は「1万円未満」~「7万円以上」となっており、厚生年金に加入しない場合は「月額10万円以上」を受け取るのは難しいといえます。
なお、保険料を40年間納付した場合に受け取れる年金額(満額)は、2025年度基準で月額6万9308円です。
4. 国民年金+厚生年金「月額10万円未満の人」は意外と多い
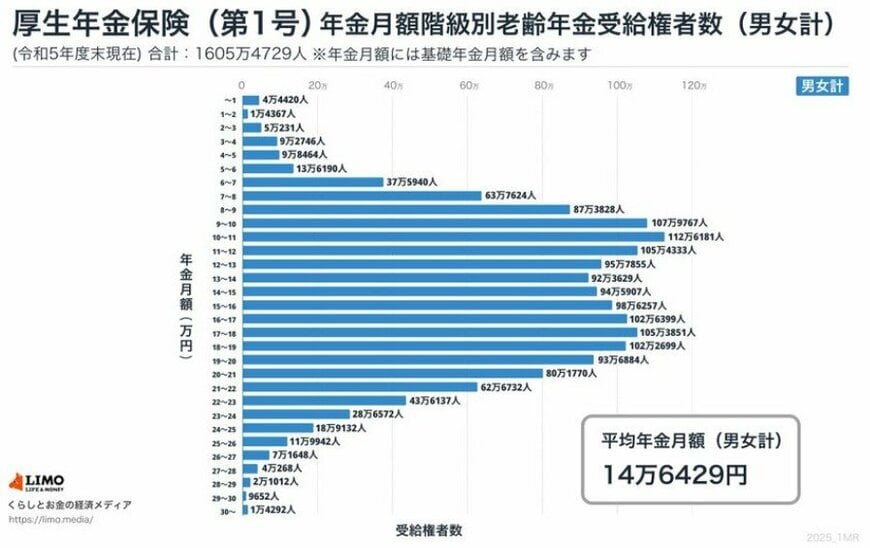
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
※国民年金部分を含む
厚生年金の受給額は、現役時代の収入や加入期間によって大きく異なり、月額1万円未満から30万円以上まで幅があります。
厚生年金の受給権者のうち、月額10万円(年額120万円)未満の人は全体の約21.2%を占めており、およそ5人に1人以上がこの水準にとどまっていることがわかります。
なお、この数値には以下のようなケースも含まれています。
- 「特別支給の老齢厚生年金(※)」の対象となっている60歳代前半の受給者
- 「繰上げ受給」を選択し、受給額が減額されている人
※「特別支給の老齢厚生年金」とは、一定の条件を満たした場合に、60歳代前半から支給される制度です。
さらに、国民年金(老齢基礎年金)のみを受給している約3345万人を加味すると、「月額10万円未満」の割合はさらに高くなると考えられます。
5. 家計の状況に応じた「生活設計や備え」について早めに考えておきましょう
5/5

umaruchan4678/shutterstock.com
年金受給世帯にとって、月額10万円未満の年金水準は決して珍しくありません。
特に、国民年金のみの受給者や、厚生年金の加入期間が短い方では、家計が赤字に陥るケースも少なくないのが現状です。
物価の上昇や医療・介護保険料の負担増に備えるためにも、自身の年金見込額を確認し、必要であれば私的年金の活用や資産運用、支出の見直しといった対策を検討しましょう。
将来の安心のためにも、年金制度の仕組みを正しく理解し、自分の状況に応じた生活設計や備えを早めに考えておくことが大切です。

参考資料
加藤 聖人


