


「定額減税補足給付金(不足額給付)」の受給対象者に、通知書が続々と発送されています。
しかし、なかには「定額減税補足給付金(不足額給付)」がどのような給付金なのか、誰がいくら受け取れるのかわからない人もいるでしょう。
そこで本記事では、「定額減税補足給付金(不足額給付)」の概要や給付対象者、給付金額についてわかりやすく解説します。
申請方法についても紹介するので、ぜひ参考にしてみてください。
※自治体によって対象やスケジュールが異なるケースがあります。必ずお住まいの情報をご確認ください。
1. 定額減税補足給付金(不足額給付)とは?
1/5

T-K-M/shutterstock.com
「定額減税補足給付金(不足額給付)」は、2024年に実施された定額減税で減税しきれなかった分を、あとから補うために支給される給付金です。
定額減税とは、納税者本人およびその扶養親族1人あたり、所得税3万円・住民税1万円の合計4万円を上限として税金を軽減する制度です。
たとえば、扶養親族が2人いる場合は、合計3人分で最大12万円分の減税を受けられます。
給与所得者の場合、勤務先が源泉徴収額から自動的に減税分を差し引くため、特別な手続きは不要です。
自営業者や年金受給者などは、年末調整や確定申告により減税が適用されます。
ただし、もともとの税額が少ない人や、年の途中で退職や収入減、扶養家族の増加などがあった人は、定額減税の枠をすべて使いきれないことがあります。
たとえば、所得税が1万円しかかからない場合、3万円分の減税枠があっても1万円までしか減税できません。
そのため政府は、減税を十分に受けられない可能性のある人に対して、前年の所得や家族構成をもとに見積もった金額を「調整給付金」として先に支給しました。
しかし、実際の収入や扶養状況が見込みよりも大きく変動した場合、減税可能額が当初より少なくなり、調整給付金では足りないケースも出てきます。
こうした不足分を補うのが、「定額減税補足給付金(不足額給付)」です。
2. 定額減税補足給付金(不足額給付)の対象者は?
2/5
umaruchan4678/shutterstock.com
定額減税補足給付金(不足額給付)の概要を確認しましたが、具体的にどのような人が受け取れるのでしょうか。
受給対象者を「不足額給付(1)」と「不足額給付(2)」にわけて、それぞれ解説します。
2.1 不足額給付(1)
不足額給付(1)は、すでに当初の調整給付金を受け取った方のうち、最終的に確定した税額などから見て、給付額が足りなかった場合に差額を追加支給する制度です。
当初の給付額は、令和5年分の所得や扶養状況などに基づき、令和6年分の所得税額を推計して算定されていました。
しかし、令和6年の実際の所得や家族構成が当初の見込みと異なった場合、減税の対象となる金額(=定額減税可能額)が変動し、本来支給すべき額と実際に支給された額との間に差が生じることがあります。
このような差額がある場合には、不足分を1万円単位で追加支給されます。
<対象となる例>
- 令和5年よりも令和6年の所得が減少し、結果として令和6年分の所得税額が当初の推計額より少なくなった場合
- 令和6年中に子どもの出生などにより扶養親族が増え、当初の想定よりも減税対象者が増加し、減税可能額が増えた場合
2.2 不足額給付(2)
不足額給付(2)は、当初の調整給付金や定額減税の対象とならなかった人のうち、一定の要件を満たす場合に4万円を支給する制度です。
具体的には、以下のすべての要件に該当する場合、給付対象となります。
【給付対象となる要件】
- 令和6年分の所得税および令和6年度の住民税所得割が、いずれも定額減税前の税額で0円(非課税)であること
- 税制上、「扶養親族」に該当しないこと
- 以下のいずれにも該当しないこと
・令和5年度の非課税世帯等に対する給付金の受給世帯の世帯主または世帯員
・令和6年度の非課税世帯に対する給付金の受給世帯の世帯主または世帯員
上記の要件を満たす方の具体例としては、以下のようなケースが挙げられます。
【対象となる例】
- 青色事業専従者または白色申告の事業専従者であり、同一世帯内に住民税所得割の課税者がいる
- 合計所得金額が48万円を超えるため住民税所得割は非課税となっているが、同一世帯内に住民税所得割の課税者がいる
3. 定額減税補足給付金(不足額給付)はいくらもらえる?
定額減税補足給付金(不足額給付)は、いくらもらえるのでしょうか。
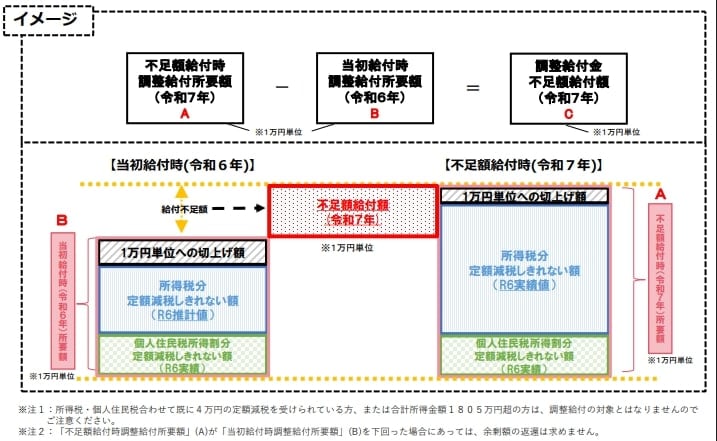
不足額給付(1)に該当する場合の支給額は、「2025年度に算出された調整給付所要額が、2024年に実施された定額減税調整給付額を上回った分」となります。
この差額が1万円単位で支給されます。
なお、調整給付額が所要額を下回っていた場合でも、差額を返還する必要はありません。
「不足額給付(2)」に該当する場合は、原則として4万円が支給されます。
ただし、すでに当初の調整給付金を受け取っている人については、所得税分の対象額である3万円から、当該給付金額を差し引いた金額が支給されます。
4. 定額減税補足給付金(不足額給付)の申請をおこなおう!
定額減税補足給付金(不足額給付)は、申請をおこなわないと受給ができない場合があります。
まずは自治体のHPなどを見て、自分が受給対象となるのかを確認しましょう。
例えば、横浜市では受給対象者となるのかをチェックできるフローチャートを用意しています。

手続方法も人によって異なり、支給のお知らせが届いた場合には原則手続き不要ですが、確認書や制度案内が届いた人、7月中に何も届かない人は、申請手続きが必要なケースもあります。

ぜひ、給付金を受け取れるのか、申請手続が必要なのかを確認してみてください。
※記事内の情報は執筆時点のものです。細かい支給要件や最新情報は、ホームページや広報誌などでご確認ください。LIMOでは個別のお問い合わせへのお答えはいたしかねます。

参考資料
苛原 寛


