


今後30年以内にM8~9級の大地震が発生する確率は約80%とされている日本。そんな、もしもの事態に向けて「実際にどんな揺れを感じるのか、どんな被害が想定されるのか?」を知っておくことが大切です。そして備えで重要なのは「地震保険」です。
今回は、気象庁や財務省のデータをもとに実際の揺れの感じ方や被害のレベル、そして地震保険の基礎知識3選について解説します。

1. 【震度別】「揺れの大きさでどう変わる?」被害レベルを確認
地震のニュースでよく目にする「震度◯」という言葉ですが、地震の揺れは震度1から感じ始め、静かな場所ではわずかな揺れでも気づくことがあります。震度4では多くの人が驚き、歩行中でも揺れをはっきり感じます。震度5を超えると恐怖を感じて身を守る行動をとる人が増え、震度6以上では立っていられないほどの強い揺れになります。
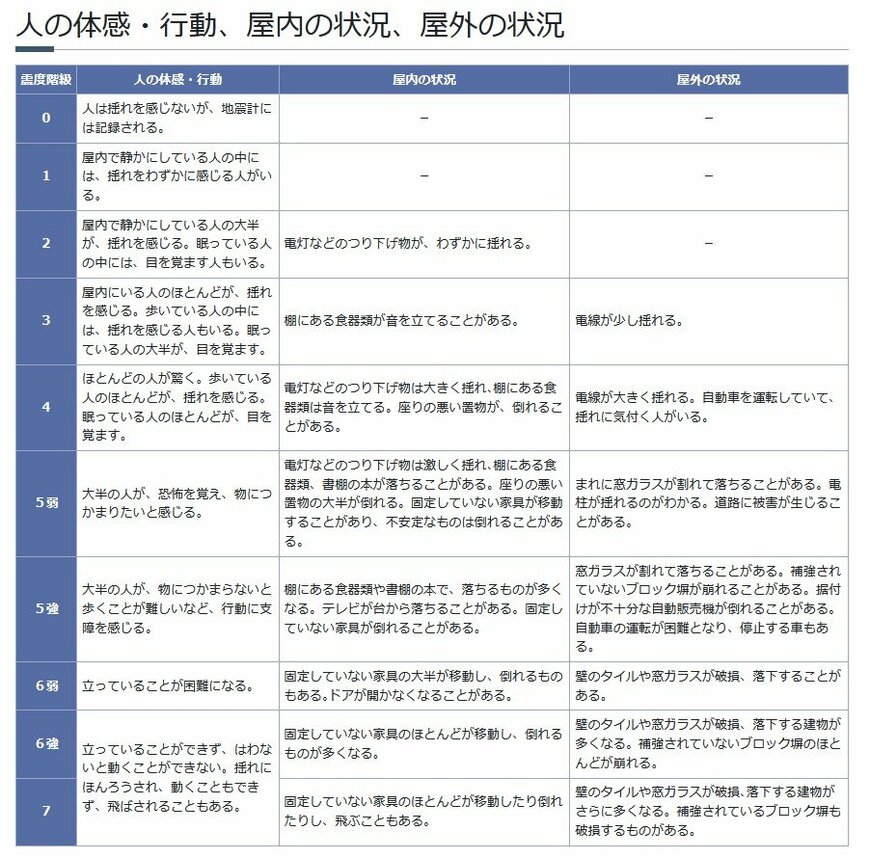
屋内では棚の物が落下したり家具が転倒し、屋外でもブロック塀の倒壊やガラスの落下などの被害が起きる可能性があります。こうした被害に備えるには、補償内容をあらかじめ知っておくことが大切です。
では、そうした地震による被害が起きたとき、地震保険ではどんなものが補償されるのでしょうか? 対象や補償の範囲を見てみましょう。
2. 加入前に知っておきたい【地震保険】基礎知識3選
地震保険では、住まいとして使用している建物と、家具や家電などの家財が補償の対象になります。
ここでは、地震保険において、意外と知られていない基礎知識3選を解説します。
2.1 ①《加入条件》地震保険は火災保険とセットでしか入れない
地震保険は単体では加入できません。必ず火災保険とセットになります。補償額は火災保険の3〜5割の範囲で設定され、建物は最大5000万円、家財は最大1000万円までが上限です。火災保険だけでは地震による火災や延焼の被害は補償されないため、地震保険への加入が必要となります。
地震保険は火災保険とセットで加入3/4
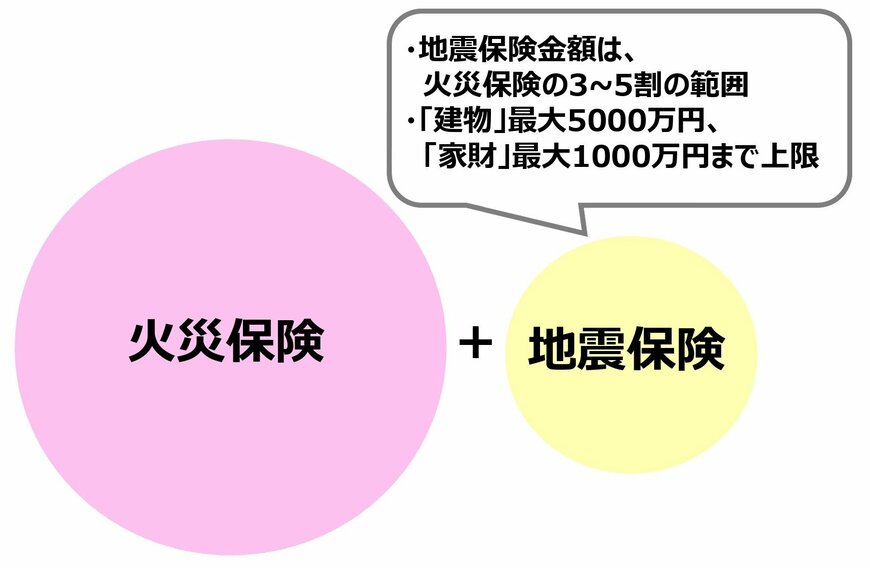
筆者作成
2.2 ②地域で変わる《保険料》金額の差は意外に大きい!
地震保険の保険料は、建物の構造が「イ構造(鉄骨・コンクリート造など)」か「ロ構造(木造など)」かによって異なります。ちなみに、耐震・耐火性の低いロ構造のほうが保険料は高くなります。最も保険料が高いのは、東京・神奈川・千葉・静岡などで、ロ構造の場合は年間4万1100円(1000万円あたり)と全国最高額です。一方、北海道や東北・九州などの多くの地域では、イ構造7300円、ロ構造1万1200円と最安水準です。地域と構造の違いによる保険料の差を把握しておくことは、適切な備えを考えるうえで役立ちます。
2.3 ③損害の程度で変わる《地震保険金額》仕組みとは
実際に被害が出たとき、損害の大きさによって保険金の支払額が変わります。どのくらいの損害で、どれだけ補償されるのかを確認しておくことも大切です。
平成29年以降の保険始期(契約が効力を持ち始める日)では、地震保険の損害区分が従来の3段階から4段階へと細分化されるようになりました。これにより、「大半損」や「小半損」など、中間的な被害にも対応できるようになりました。また、保険金額の上限は、建物や家財の現在の価値を示す「時価額」が基準となります。
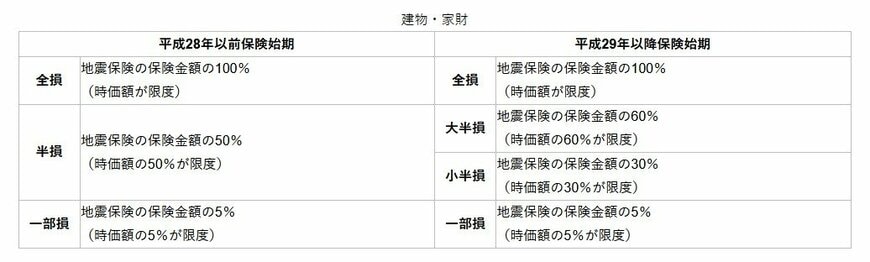
「どんな状態の時、どのくらいの保険金額が支払われる?」地震保険(建物・家財)の損害区分は以下の通りです。(平成29年以降保険始期)
- 全損:地震保険金額の100%(時価額が限度)
- 大半損:地震保険金額の60%(時価額の60%が限度)
- 小半損:地震保険金額の30%(時価額の30%が限度)
- 一部損:地震保険金額の5%(時価額の5%が限度)
地震はいつ、どこで起きるかわかりません。もしものときに備えて、今のうちに加入している地震保険の補償内容を確認しておきましょう。また、地震保険未加入だけど火災保険に加入している場合は、契約期間の途中からでも地震保険を追加できます。この機会に、ご自身の保険内容を見直してみてはいかがでしょうか。
3. 「もしもは突然やってくる」まずは加入内容の確認を
今回は、気象庁や財務省のデータをもとに実際の揺れの感じ方や被害のレベル、そして地震保険の基礎知識3選について解説します。
まとめると、
①《加入条件》地震保険は火災保険とセットでしか入れない
②地域で変わる《保険料》金額の差は意外に大きい!
③《地震保険金額》損害の程度で変わる
地震はいつ起きるかわかりません。「備えは揺れる前に」加入している保険内容を確認して備えておくことが大切です。


参考資料
- 財務省「地震保険制度の概要」
- 財務省「地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)」
- 気象庁「震度データベース」
- 気象庁「気象庁震度階級関連解説表」
- 気象庁「南海トラフ地震関連解説情報」
村岸 理美


