6月13日、本日は年金支給日。日々の暮らしに欠かせない大切な収入が手元に届く日だからこそ、「これからのお金との向き合い方」を考える良いタイミングです。
60歳代は、今ある資産を無理なく活かしながら、安心して暮らすための計画を立てていく時期。
この記事では、J-FLECの調査と資産寿命シミュレーションで《お金のもち時間》の見える化、安心して暮らすための家計戦略について紹介します。
「長く、穏やかに暮らすために、いま何ができるか?」を考えるヒントとしてご活用ください。
1. 【60歳代の貯蓄事情】平均2581万円・中央値1140万円の意味
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」60歳代・二人以上世帯の金融資産保有額階層ごと世帯割合(金融資産非保有世帯を除く)についてみていきましょう。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
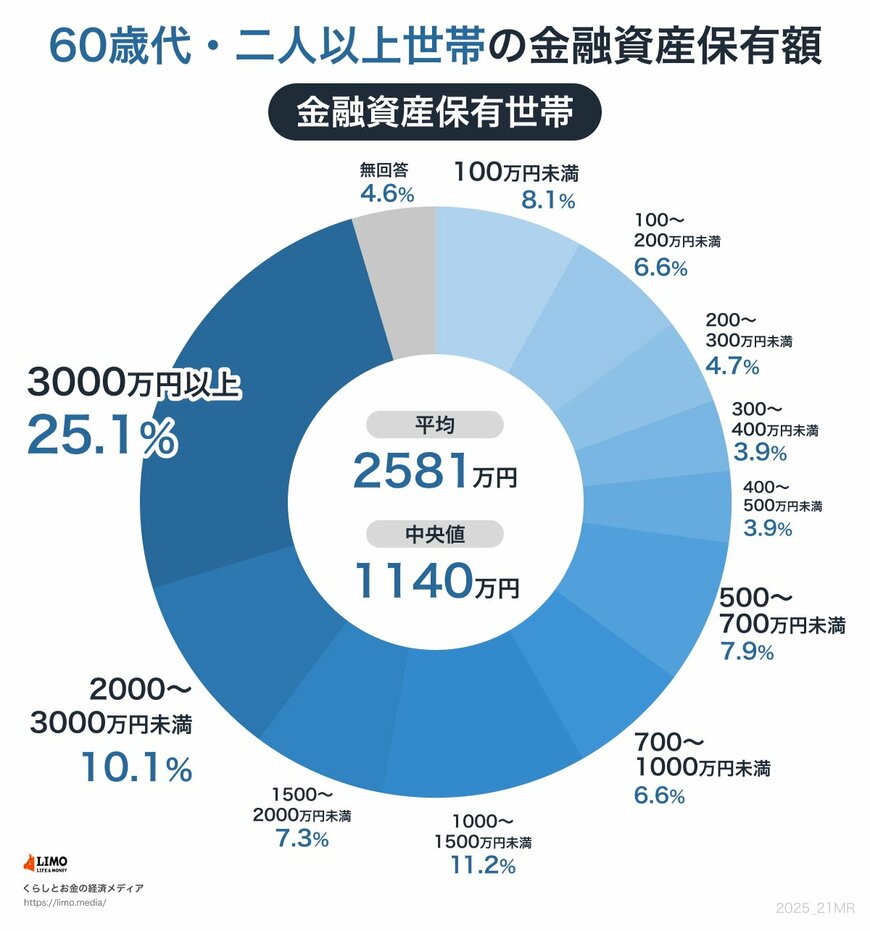
- 100万円未満:8.1%
- 100~200万円未満:6.6%
- 200~300万円未満:4.7%
- 300~400万円未満:3.9%
- 400~500万円未満:3.9%
- 500~700万円未満:7.9%
- 700~1000万円未満:6.6%
- 1000~1500万円未満:11.2%
- 1500~2000万円未満:7.3%
- 2000~3000万円未満:10.1%
- 3000万円以上:25.1%
- 無回答:4.6%
- 平均:2581万円
- 中央値:1140万円
60歳代・二人以上世帯の金融資産保有額階層ごと世帯割合(金融資産非保有世帯を除く)についてポイントにそって解説していきます。
1.1 ポイント①「平均2581万円・中央値1140万円」積立の成果がしっかり出ている
60歳代の金融資産は、平均で2581万円、中央値でも1140万円と、しっかり備えてきた結果が表れています。
教育費や住宅ローンが一段落する年代だからこそ、“積立の力”が実感できる世代です。
1.2 ポイント②70歳代夫婦の4分の1は「3000万円以上」保有
3000万円以上の金融資産を保有している世帯は全体の25.1%。
この数字は、長年にわたって計画的に資産を築いてきた世帯が一定数いることを示しています。
無理に多くを目指す必要はありませんが、日々の家計管理・計画的な積立・長期的な資産運用を地道に続けていくことが、将来の安心につながる道筋になります。
1.3 ポイント③「1000万円未満」でもスタートできる。“今から整える”選択肢も
1000万円未満の世帯も一定数ありますが、それは「今からどう整えるか」を考える良いタイミング。
資産の使い方や運用方法を見直すことで、手元のお金を長持ちさせる工夫ができます。
これからでも“間に合う備え”はたくさんあります。
では、実際に「1000万円の資産で何年暮らせるのか?」という疑問に応えるのが「資産寿命」の考え方です。
次章では、運用の有無で寿命がどう変わるかを図で確認しながら、老後のお金を“減らさず使う”ヒントを一緒に見ていきましょう。
2. 【資産寿命シミュレーション】=《お金のもち時間》が見えてくる
人生100年時代。60歳代は「引退」ではなく「第二のステージのスタート」です。
とはいえ、公的年金だけでは生活費をすべてまかなえない…という不安を抱える方も少なくありません。
そんな時に活用したいのが「資産寿命シミュレーション」です。
資産寿命シミュレーションのイメージ図2/2

出所:筆者作成
資産寿命シミュレーションのイメージ図について、
- 手元の資産:1000万円
- 公的年金などの年間収入:180万円
- 生活費などの年間支出:230万円
という前提条件のもと、毎年50万円ずつ赤字になる場合の資産の減り方について2つの場合をシミュレーションしています。
資産寿命シミュレーションについて、ポイントにそって解説していきます。
2.1 ポイント①運用するかどうかで「資産寿命」が約10年違う!
図を見ると、資産を運用しなかった場合は約20年で資産が尽きますが、年利3%で運用した場合は30年以上持ちこたえています。
これは、「使いながら増やす」ことの可能性を表しています。
2.2 ポイント②“今あるお金”を、どう活かすかがカギ
「手元にある1000万円をどう減らさず使うか?」がこれからのカギ。
運用といっても、大きなリスクを取る必要はありません。
積立投資を分散して行うなど、インフレに負けないゆるやかな運用を取り入れることで、資産寿命をのばすことが可能です。
2.3 ポイント③60歳代は再構築に最適なタイミング
60歳代は「整える時間」がしっかり残されている世代です。
退職金の一部や定期預金、余剰資金などを見直して、「必要な資金は残しつつ、運用に回す」など、ライフスタイルに合った再設計ができます。
3. 【安心して使うために】お金を「守る」から「活かす」視点へ
この記事では、J-FLECの調査と資産寿命シミュレーションで《お金のもち時間》の見える化、安心して暮らすための家計戦略について紹介しました。
まとめると、
- 今ある資産を“減らさず使う”視点が、これからの暮らしに安心をもたらす
- 平均2581万円・中央値1140万円の貯蓄額から見える、それぞれの備え方
- 資産寿命シミュレーションは、お金を無理なく活かすヒントになる
本日は年金支給日。大切なお金を「守る」だけでなく「どう活かすか」を考えることで、これからの暮らしはもっと自分らしく、穏やかなものになるはずです。一歩ずつ、自分のペースで生活を整えていきましょう。
参考資料
村岸 理美