

厚生労働省の「令和5年簡易生命表の概況」によると、2023年の平均寿命は男性81.09歳、女性87.14歳となりました。
平成2年(1990年)時点と比べると、この30年余りで男女ともに5歳程度も延びているのです。
私たち現役世代は、親や祖父母の世代よりも、さらに計画的に老後の準備を進める必要があるでしょう。
セカンドライフを豊かに過ごすための長期的な資産形成を考える上で、まず知っておきたいのが「公的年金」ですね。
今回の記事では、私たちの老後の暮らしを支える「公的年金の仕組み」を整理します。
さらに、現在のシニア世代が実際にどの程度の年金を受け取っているのかを厚生労働省の一次資料を基に詳しく見ていきましょう。
働き盛りの現役世代がぜひ知っておきたい「繰上げ・繰下げ受給」についてもご紹介します。
1. 2025年度の年金額は「前年より+1.9%増額」
2025年度の公的年金額は、3年連続引き上げられました。2025年度は前年度より1.9%の増額となっています。

1.1 2025年度の年金額の例
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金は40年間「会社員として月額45万5000円(平均)を稼いだ夫」と「ずっと専業主婦もしくは自営業だった妻」の組み合わせをモデル世帯と想定。上記の年金額は、「夫の老齢厚生年金+夫婦2人分の老齢基礎年金」となります。
3年連続のプラス改定となった一方で、実は年金そのものは、実質目減りとなっているのです。
2. 年金額は増えたけど《実質的には目減り》マクロ経済スライドとは?
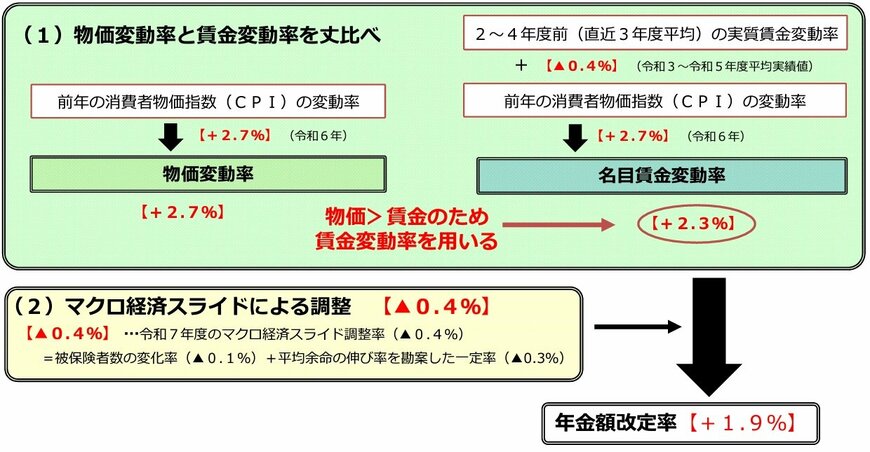
公的年金額は、物価変動率や名目手取り賃金変動率に応じて、年度ごとに改定がおこなわれます。モノやサービスの価格や、現役世代の賃金の動向を考慮しながら、年金額も調整されるのです。
2025年度の年金額改定に用いられた物価変動率(※1)は2.7%、名目手取り賃金変動率(※2)は2.3%。そしてマクロ経済スライドによる調整(※3)で▲0.4%が加わった結果、今回の改定率となりました。
※1 物価変動率は2024(令和6年)の値
※2 名目手取り賃金変動率とは、2年度前から4年度前までの3年度平均の実質賃金変動率に前年の物価変動率と3年度前の可処分所得割合変化率(0.0%)を乗じたもの
※3 マクロ経済スライドとは、公的年金被保険者の変動と平均余命の伸びに基づいて、スライド調整率を設定し、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するもの
次では、今のシニア世代が実際に受け取っている年金額についても見てみましょう。
3. 基礎年金・厚生年金《いまどきシニアは平均いくらもらっている?》
厚生労働省年金局が公表する「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、国民年金と厚生年金の平均年金月額を見ていきます。
3.1 国民年金(老齢基礎年金)《いまどきシニアは平均いくらもらっている?》
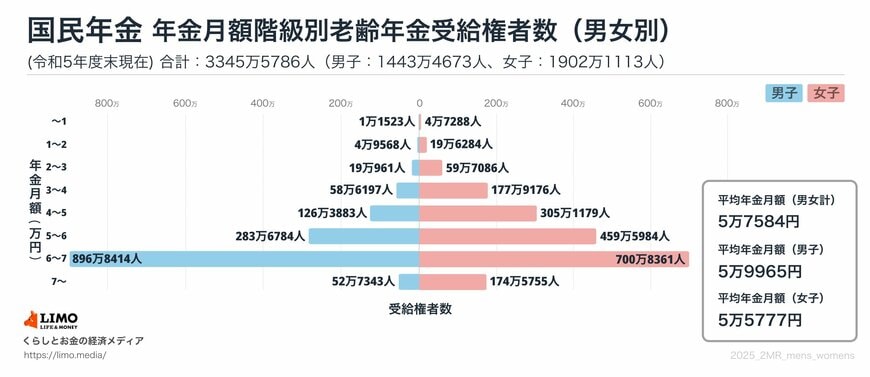
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
3.2 厚生年金「みんな平均いくらもらっているのか」
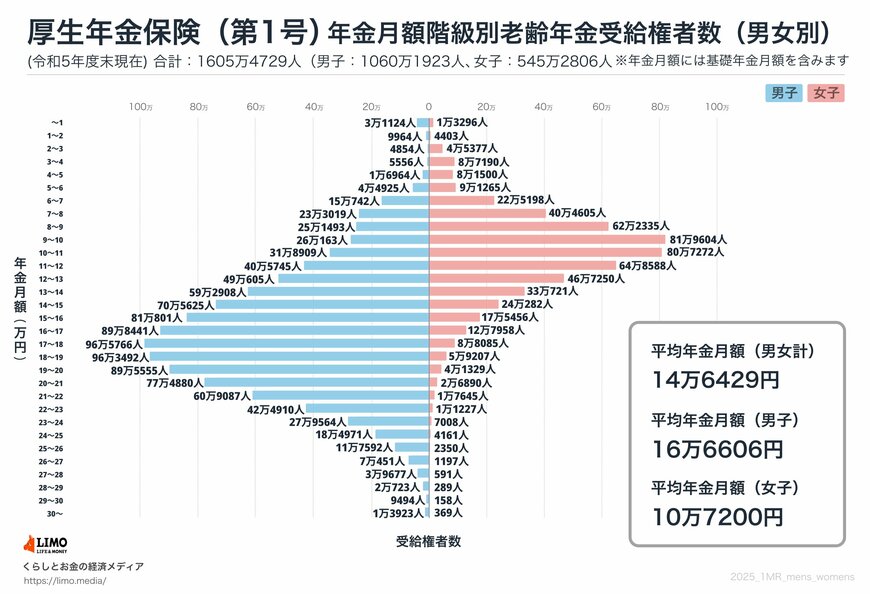
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
平均年金月額は、国民年金のみを受け取る場合は5万円台、厚生年金を上乗せで受給できる場合は14万円台です。ただし厚生年金の平均年金月額には約6万円の男女差があります。
この差は、厚生年金受給額が現役時代の賃金と年金加入期間に基づくためです。上限額はあるものの、収入が多いほど現役時代の年金保険料も高く、老後の受給額も増えます。
年金加入状況や将来の年金見込み額は、ねんきんネットやねんきん定期便で確認しておきましょう。
4. 【年金世代】いまどき65歳以上の《リタイア夫婦世帯》ひと月の生活費はいくら?
年金生活世帯の家計収支に関するデータにも触れておきましょう。

総務省が2025年3月11日に公表した「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯における毎月の実収入は25万2818円(うち9割が年金収入などの社会保障給付)です。
一方、支出は28万6877円となり、この世帯の場合、毎月3万4058円の赤字となります。
ただし、この支出の内訳には、シニア世帯特有の出費である「介護費用」という項目が含まれていません。また、シニアの持ち家率を反映して住居費が1万円台となっています。
介護が必要になった場合や、老後も住宅ローンが残っている世帯、賃貸住まいの世帯は、さらに支出が上乗せされます。こうした点を考慮ながら、世帯に合わせた資金計画を立てていくことが大切です。
5. 【年金世代】いまどき65歳以上の《貯蓄平均》は2000万円超。では中央値は?
総務省が2025年5月16日に公表した「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」によると、「世帯主が65歳以上の二人以上世帯(※)」の貯蓄現在高の平均は2509万円でした。
※ここでは無職世帯、有職世帯の両方が含まれています。
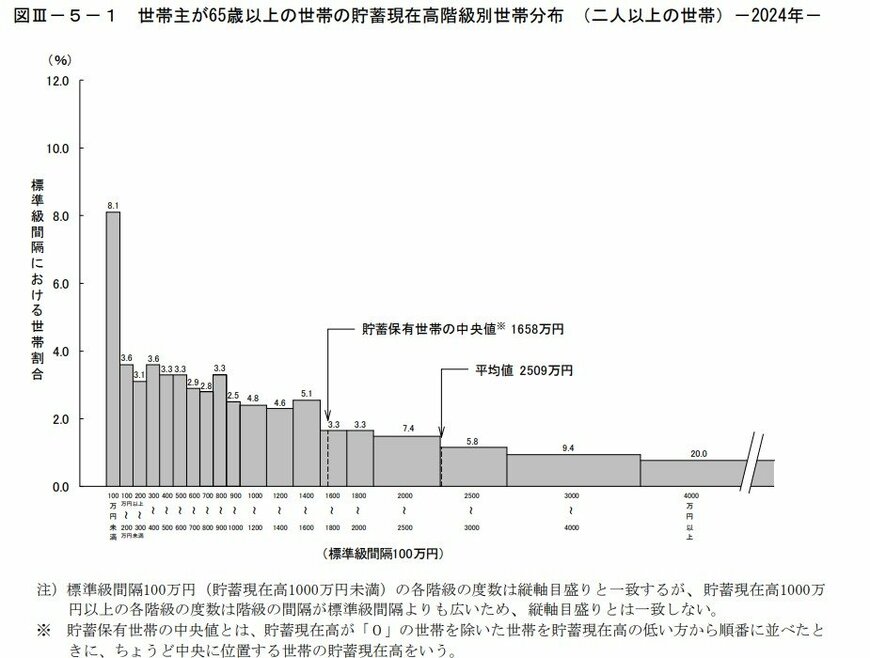
しかし、貯蓄を保有する世帯の中央値は1658万円にまで下がります。この平均値と中央値の差から、世帯ごとの貯蓄額には大きなばらつきがあることがわかります。
リタイア後の生活費や介護費用の準備は、世帯構成や健康状態、将来の支出見込みなどを踏まえながら計画的に進めていく必要があるでしょう。
6. 老後の年金「私は何歳からもらい始める?」
一般的な老齢年金の受給スタート年齢は65歳ですが、この時期は繰上げ・繰下げ受給の制度を活用することで「60歳~75歳」の間で調整ができます。
-
60歳~64歳で減額された年金を受け取る「繰上げ受給」
-
減額率:繰り上げた月数×0.4%(最大24%)
-
-
66歳~75歳で増額された年金を受け取る「繰下げ受給」
-
増額率:繰り下げた月数×0.7%(最大84%)
-
厚生年金(国民年金部分を含む)の平均月額は14万6429円。今回は本来の年金額が「15万円」だった場合を想定し、受給開始年齢が「60歳・65歳・70歳・75歳・80歳・85歳・90歳」だった場合の累計年金受給額を見ていきます。
6.1 60歳・65歳・70歳・75歳・80歳・85歳・90歳《各年齢での累計受給額》
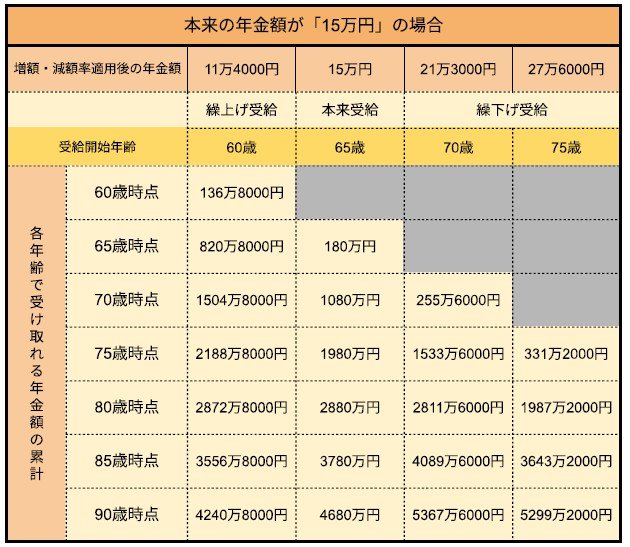
70歳・75歳時点での累計受給額は繰上げ受給が有利ですが、80歳では65歳からの受給、85歳以降は繰下げ受給が最も多くなっていきます。
一度決まった繰上げ・繰下げの減額率・増額率は生涯変わりません。繰上げ受給を選択した場合、65歳以降も減額された年金額が続く点を心得ておく必要があるでしょう。
また、繰下げ受給で年金額を増やした結果、税金や社会保険料の負担が増える可能性があるのも意外な盲点かもしれません。
資産状況や健康状態と相談しながら、自分にとって最適な受給開始タイミングを検討しましょう。
※特別支給の老齢厚生年金には繰下げ受給の制度はありません。
7. 年金受給を「漠然と待つ」だけではもったいない!
今回は、年金制度の基本から、現在のシニア世代がどのくらいの年金を受け取っているのか、そして現役世代が知っておきたい「年金の受け取りタイミング」などを解説しました。
「ねんきん定期便」や「ねんきんネット」で、ご自身の将来の年金見込み額を確認されている方も多いでしょう。この見込み額を把握することは、老後資金の準備を具体的に進める第一歩となります。
繰上げ・繰下げ受給といった制度についても、関心を深めておけると良いですね。
年金受給を「漠然と待つ」だけではもったいない!
ご自身のライフプランに合わせて、年金制度をかしこく使う意識を持っておくことも、老後のゆとりに繋がる第一歩と言えそうです。
参考資料
- 厚生労働省「令和5年簡易生命表の概況」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 総務省「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- カシオ計算機「keisan 生活や実務に役立つ計算サイト」
長井 祐人


