
2025年7月現在、多くの自治体では「住民税非課税世帯」への3万円給付がすでに終了していますが、一部の自治体では7月末が申請期限となっているところもあります。
今回は、この支援を改めて振り返るとともに、そもそも「住民税非課税世帯」とはどういった世帯を指すのか、その条件や仕組みについて分かりやすく解説します。
この「非課税世帯」の定義は、今後の給付金や支援策の対象を判断する際の重要な基準にもなります。ぜひこの機会に、基礎知識としてしっかり押さえておきましょう。
1. 【振り返り】住民税非課税世帯が対象の「3万円給付」
2024年度の補正予算には、物価高騰の影響を受けやすい低所得者世帯、特に住民税非課税世帯を対象とした給付金が含まれています。
この給付金は一世帯あたり3万円が支給され、さらに子育て世帯には子ども一人につき2万円が加算されます。
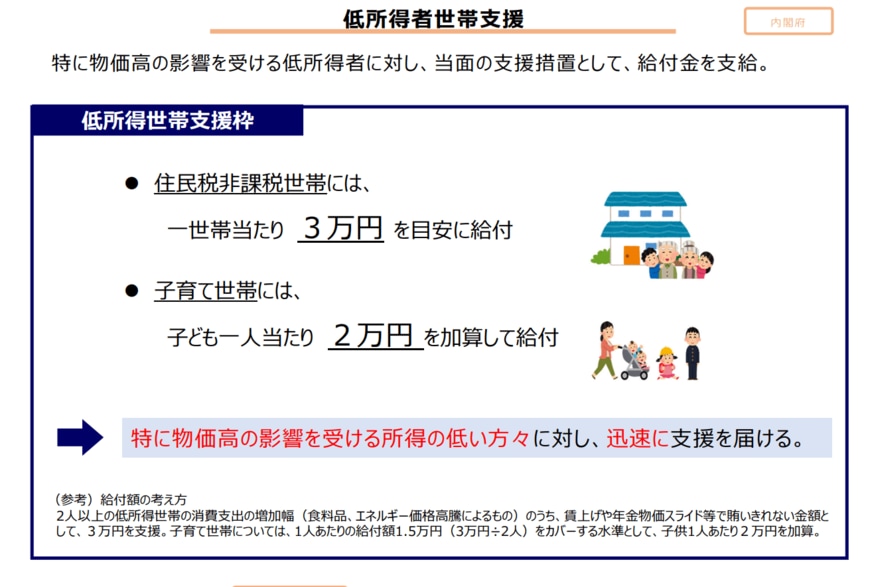
例えば、「夫婦+対象となる子ども3人」の世帯であれば、支給額は合計9万円です。
【ご注意】給付金の申請方法や給付までのスケジュール、細かい支給要件などは市区町村により異なります。お住まいの自治体の最新情報を、ホームページや広報紙などでご確認ください。LIMOでは個別のお問い合わせへのお答えはいたしかねます。
1.1 2024年にも住民税非課税世帯等へ「10万円給付」を実施済み
2024年には、住民税非課税世帯等を対象に10万円の給付が実施されました。
具体的な対象世帯は以下のとおりです。
- 世帯全員の2024年度住民税均等割が非課税である世帯
- 世帯全員が2024年度住民税均等割のみ課税者である世帯
- 2024年度住民税均等割のみ課税者と住民税均等割非課税者で構成される世帯
ただし、2023年度にすでに給付を受け取った世帯や未申請だった方、受給辞退した方は給付の対象外でした。
次章では、「住民税非課税世帯」となるのはどのような世帯なのか、札幌市を例に確認していきましょう。
2. 「住民税非課税世帯」の所得基準は?
住民税は前年の所得を基に計算されるため、所得がない場合は住民税もゼロとなり、非課税扱いになります。
しかし、一定の収入以下の場合も非課税となるケースがあります。
住民税が非課税となる世帯は「住民税非課税世帯」と呼ばれ、さまざまな給付金や助成の対象となることがあります。
基準は市区町村ごとに異なりますので、ここでは札幌市の例を見てみましょう。
2.1 【札幌市の場合】所得割・均等割の両方が非課税の世帯
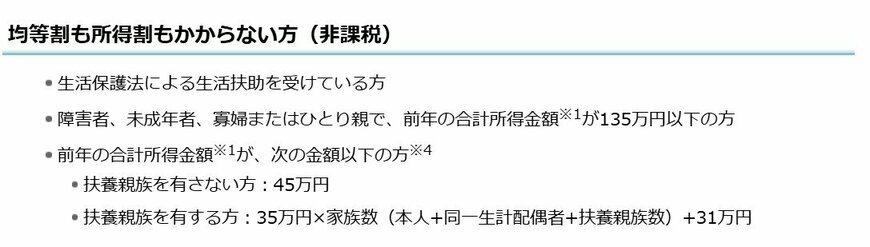
- 扶養親族を有さない方:45万円
- 扶養親族を有する方:35万円×家族数(本人+同一生計配偶者+扶養親族数)+31万円
2.2 【札幌市の場合】所得割のみが非課税の世帯

- 扶養親族を有さない方:45万円
- 扶養親族を有する方:35万円×家族数(本人+同一生計配偶者+扶養親族数)+42万円
「収入」から控除や経費を差し引いたものが「所得」です。
具体的な所得金額の基準は、自治体によって大きく異なるため、ご自身が住民税非課税世帯に該当するかどうか知りたい場合は、お住まいの自治体の広報やホームページで確認しましょう。
3. 【6月13日成立】年金制度改正でシニアの生活はどう変わる?全体像を解説
2025年6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が参議院本会議で可決され、法律として成立しました。
この改正は多様化する働き方や家族構成、ライフスタイルを踏まえた年金制度を目指すものです。また、私的年金制度の拡充や所得再分配の強化などによって、シニアの暮らしの安定に繋げることなども大切な狙いです。
今回の改正の全体像を見ておきましょう。
3.1 主な改正内容
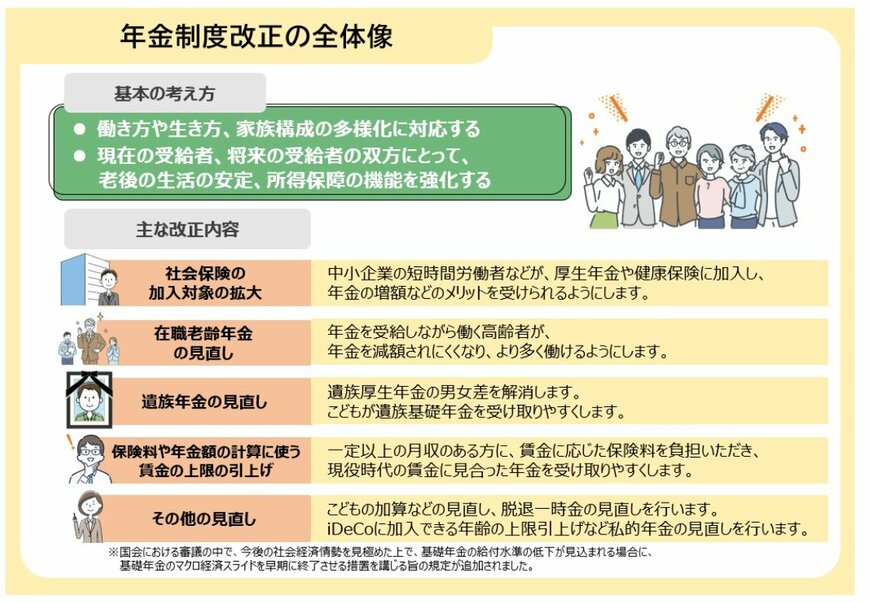
社会保険の加入対象の拡大
- 中小企業において短時間で働く人などが、厚生年金や健康保険に加入し、年金増額などのメリットを受けられるようにする
在職老齢年金の見直し
- 年金を受け取りながら働くシニアが、年金を減額されにくくなり、より多く働けるようにする
遺族年金の見直し
- 遺族厚生年金の男女差を解消。子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 月収が一定以上となる人が、賃金に応じた年金保険料を負担し、現役時代の賃金に見合った年金を受給しやすくする
その他の見直し
- 子どもの加算などの見直し、脱退一時金の見直し
- 私的年金の見直し:iDeCo(イデコ:個人型確定拠出年金)加入年齢の上限引き上げなど
上記の改正内容からも、公的年金は「老後の受給額」だけの話ではなく、現役世代の働き方やキャリアプラン、人生設計とも深い関わりを持つことが分かります。
4. 【厚生年金加入者向け】会社を退職したら、年金の切り替えが必要?
会社員は厚生年金に加入していますが、退職したらどうなるのでしょうか。ここでは知っておきたい「年金の基本」について説明します。
Q 会社を退職したら、今度は国民年金に加入する必要がある?
→A はい、厚生年金保険に加入しなくなるため、自分で国民年金への加入手続きをします。
日本国内に住んでいる20歳以上60歳未満の方は、厚生年金保険や共済組合などの公的年金制度に加入していない場合、自分で国民年金に加入する手続きをしなければなりません。

そのため会社を退職すると、厚生年金保険に加入しなくなるため、国民年金の第1号被保険者として自分で加入手続きをすることになります。
加入手続きは、お住まいの市(区)役所や町村役場の国民年金担当窓口で行います。
ただし、60歳未満でも、厚生年金保険の老齢年金や共済組合の退職年金を受けている場合は、国民年金に加入する必要はありません。
5. もしものとき困らないために!保障と資産の見直しを
ここまで、住民税非課税世帯について詳しく解説してきました。
政府による物価高騰への支援策は、あくまでも一時的なものであり、長期的な生活を支えるには限界があります。
だからこそ、将来に向けて自分自身で資産を備えておく「自助努力」も欠かせません。
また、万一の事態に備えるには公的医療保険制度もありますが、それでも実際には一定の自己負担が発生することが多いのが現実です。
貯蓄や収支のバランスが大きく崩れないように、公的制度以外にも、自分に合った保障の備えを組み合わせて考えることが重要です。
必要な保障や金額においては、家族構成や資産状況、収入などによって変わりますので、自身に合ったもので選んでいくことが必要ですね。
参考資料
- 内閣府特命担当⼤⾂(経済財政政策)「国⺠の安⼼・安全と持続的な成⻑に向けた総合経済対策」
- 総務省「個人住民税」
- 札幌市「個人市民税」
- 厚生労働省「令和5年国民生活基礎調査」
- 年金Q&A (国民年金の加入)
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
- 厚生労働省「年金制度改正法が成立しました」
入慶田本 朝飛