

6月はボーナスの支給など、家計にとってお金にまつわる大切なタイミングが重なる時期です。
そうした中、住民税非課税世帯向けの3万円給付金が各地で順次支給されています。物価高の影響が続く中、この給付は対象世帯にとってありがたい存在でしょう。
この記事では、現在進行中の給付金の概要や、給付対象となる世帯の要件、そして住民税非課税世帯に高齢者が多い背景などについて解説していきます。
1. 【止まらない物価高騰】みんなの生活はどれぐらい厳しくなってる?
2025年3月6日、SOMPOダイレクト損害保険株式会社が公表した 物価高が家計に与える影響についての調査結果(※)によると、回答者の約4割が物価高の影響で生活がとても厳しいと実感していることが分かりました。
また、最も値上がりの影響が大きいと感じているものとして66.5%の人が「食品」と回答。「実際のところ、物価高により生活はどれぐらい厳しくなっていると実感していますか」という問いに対する回答は以下の通りです。
「実際のところ、物価高により生活はどれぐらい厳しくなっていると実感していますか。」(単一回答:n=904)1/10

- 本当に厳しい。明日の食べ物にも困るレベル:6.4%
- かなり厳しい。貯金を切り崩すレベル:は30.4%
- やや厳しいが、出費を抑えることでやりくりできている:52.0%
- 実際のところまったく困っていない、これまでと変わらない:6.7%
- 答えたくない:4.4%
このように、約9割の人が昨今の物価高に何らかの厳しさを感じていることが浮き彫りとなりました。
次ではこの給付金のあらましに触れておきます。
※調査概要※
調査名:【第2弾】物価高による家計への影響を調査
調査元:SOMPOダイレクト損害保険株式会社
調査時期:2024年12月
調査方法:インターネット調査
調査対象:全国の20歳以上の男女1042人(男性510人、女性532人)
1.1 1年で3%以上の物価上昇が続いている
政府が発表している統計をみると、実際に物価高騰が継続している状況がよくわかります。こちらは、政府が毎月発表している消費者物価指数(総合)の推移をもとに、2020年1月からの物価の上昇率を記録したものです。

2025年4月時点では、2020年初旬と比べて11.5%物価が上がったという結果となっています。知らず知らずのうちに、平均的に商品の価格が高くなってきたことがわかります。
また、過去1年間で考えても、2025年4月は、前年同月比(2024年4月比)で3.6%の物価上昇となっています。これは去年の4月に100万円だったものが、今年は平均して103.6万円に値上がりしている状況です。
あくまであらゆる商品の平均なので、個別の商品で見れば、さらに価格が急騰したモノもあります。このような継続的な物価高騰は、実際に多くの世帯における、家計の圧迫要因となっているのです。
止まらぬ物価高騰が世代を超えた多くの家計を圧迫するいま、政府の物価高騰対策の一環として「住民税非課税世帯への3万円の給付金」の給付作業が進行中です。
次ではこの給付金のあらましに触れておきます。
2. 住民税非課税世帯に対する「3万円給付」が進行中
「住民税非課税世帯を対象とする3万円の給付金」は、特に物価高の影響を受けやすい低所得者世帯を支援する目的で、2024年度補正予算に盛り込まれました。
まずは、この給付金の概要を整理しておきましょう。
※対象世帯となる要件や、給付スケジュール、申請方法については、自治体により異なります。ホームページや広報誌などで最新情報を確認してください。
2.1 住民税非課税世帯への《3万円給付金》子ども加算あり
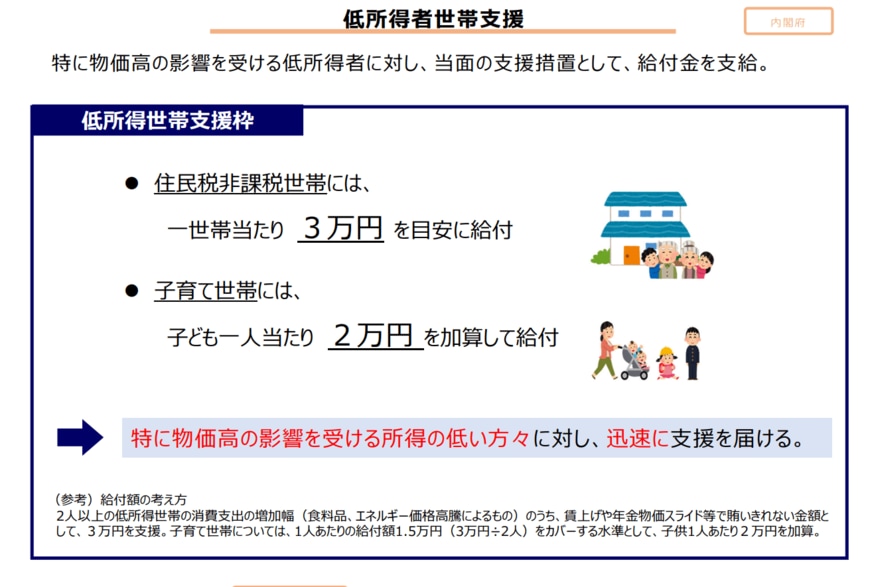
今回の給付金は、1世帯あたり3万円が基本です。支給対象となる世帯の中でも子育て世帯には「子ども加算」として、18歳以下の児童1人につき2万円が「こども加算」として上乗せ支給されます。
ここで挙がった「住民税非課税世帯」は、しばしば国や自治体による各種助成や優遇の対象要件となる区分です。次では住民税非課税となるボーダーラインについても確認していきます。
3. 個人住民税の仕組み

「住民税非課税世帯」は、今回の給付金のような公的支援の対象基準としてよく使われる区分です。所得に関係なく一律で課税される「均等割」と、所得に応じて決まる「所得割」の両方が免除されている世帯のことです(※)。
住民税が非課税となるのは、以下のいずれかに該当する場合です。
- 生活保護を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の所得が135万円以下
- 前年の所得が各市町村の定める基準を下回る
ただし、3つめの所得基準は自治体ごとに異なります。次で具体例を挙げながら見ていきましょう。
※なお「住民税の所得割のみ非課税となるケース」もあります。ただし今回の給付金の対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
4. 【東京23区内の例】住民税非課税世帯に該当するのはどんな人?
世帯全員の住民税が非課税となる世帯を「住民税非課税世帯」といいます。
先ほど触れたように、住民税が非課税となる所得要件は、自治体ごとに異なります。一例として、東京都23区内の基準を見てみましょう。
4.1 要件
(1) 生活保護法による生活扶助を受けている方
(2) 障害者・未成年者・寡婦又は寡夫で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
(3) 前年中の合計所得金額が下記の方
- 同一生計配偶者又は扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者及び扶養親族がいない場合:45万円以下
東京都23区内の場合、扶養家族がいない場合の所得目安は45万円以下です。ただし所得は、年収から経費や各種控除を差し引いたあとの金額です。次では収入(年収)換算で見てみましょう。
4.2 収入の目安

- アルバイトやパート:給与収入が100万円以下
- 65歳以上で年金受給のみ:年金収入が155万円以下
- 65歳未満で年金受給のみ:年金収入が105万円以下
- 不動産収入等所得:収入から必要経費を引き、合計所得が45万円以下
東京都港区での場合、アルバイトやパートなどの「給与収入」ならば、住民税非課税に該当する収入目安は「100万円以下」です。
一方、年金収入のみであれば住民税非課税世帯となる収入目安の基準は上がります。65歳未満は「105万円以下」ですが、65歳以上になると「155万円以下」にまで引き上がります。
なお、不動産収入などの所得になると、収入から必要経費を差し引いた合計所得が「45万円以下」となり、大幅に下がりますね。
5. シニア世帯は住民税非課税世帯に当てはまりやすい?
前述の年収目安からは、老齢年金を受け取るシニア世帯は住民税非課税世帯に当てはまりやすいことが推測できます。

大学生の一人暮らし世帯で所得の低い世帯も多い20歳代前半を除くと、60歳代の後半から住民税非課税の世帯割合が高くなっていきます。60歳代後半で24.0%、70歳代前半で30.0%と上昇していき、80歳代以上では50%以上が非課税世帯となります。
60歳代後半になると、引退して年金生活に入る方が多いため、このような結果になると考えられます。年金収入についても一定額を超えれば課税対象となりますが、就業を通じた給与所得等がなくなる分、世帯の年収が下がるケースが多いのです。
高齢になるほど非課税割合が上昇する点については、65歳以降もしばらくは働き続ける世帯が一定数いて、年齢が上がるほどに引退する方が増えていくことが背景にあると考えられます。
なお、住民税非課税の判定の基準はあくまでも「収入」です。例えば金融資産をたくさん持っている場合などでも、年金収入が基準額以下で住民税非課税となる場合は、今回の給付金の支給対象となります。
6. 物価高騰に対してできる対策
物価高騰の中で、すこしでも生活にゆとりを持たせる対策としては、節約と収入の拡大、資産運用があげられます。
まず第一に、家計の見直しによる節約で支出を抑えるのが有効です。特に毎月一定額がかかる固定費を減らせると、家計に余裕を持たせられるようになります。
保険やインターネット通信料などは、プランや契約会社を変更することで、あまり生活水準を変えずに費用を減らせる場合があります。また、水道や電気の使用抑制、電力会社の契約先変更なども有効です。
食費や娯楽についても無駄があれば削減を検討してよいですが、過度な削減は生活の豊かさを引き下げ、心身の健康悪化につながりかねないので、慎重に検討しましょう。
次に収入を増やす策を考えるのも有効です。今後も物価上昇が続くとすると、今節約して家計にゆとりをもたせても、いずれまた物価が高騰してゆとりがなくなってくる恐れがあります。
そのため、収入を増やす策を同時に進めて、収支の両面からゆとりを増やすのが有効です。本業では転職や資格取得などで、長期的に収入を増やす方法がないか検討してみましょう。
副業を始めれば、一気に収入を増やせる可能性があり、特に有効です。ただし、企業によっては副業に制限があったり、始めるうえで手続きが必要だったりします。まずは就業先のルールを確認してから検討しましょう。
最後に、資産運用で資産を増やす方策も積極的に検討しましょう。投資先の価格がインフレに応じて上昇していけば、インフレと共に資産が増えていくため、家計へのダメージを抑えられます。2024年以降制度が拡充されたNISAを活用するなどして、余剰資金を積極的に投資に回すのも一案です。
7. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
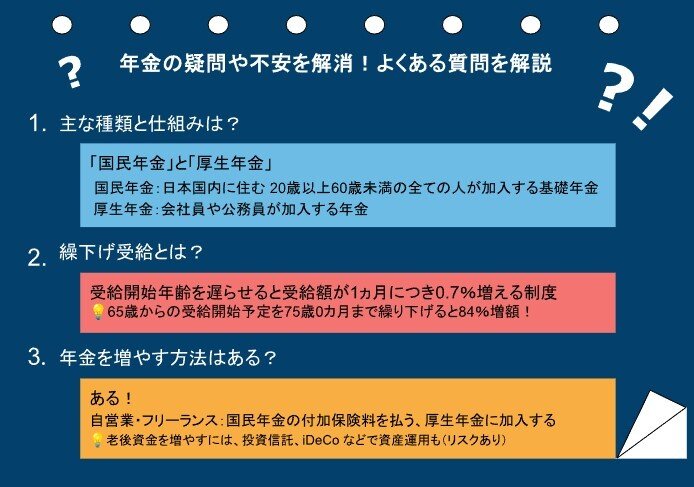
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
7.1 年金の仕組みってどうなってるの?
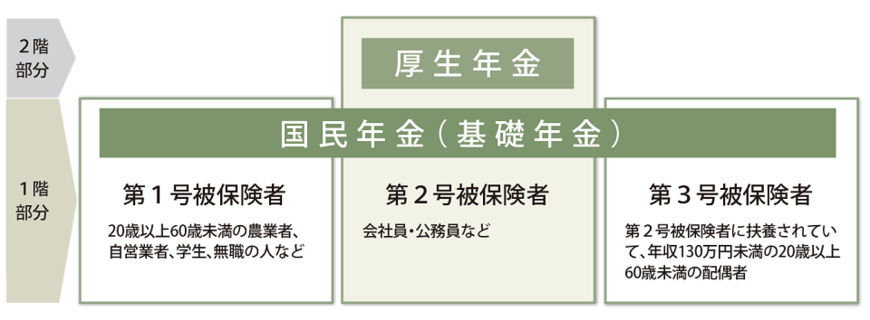
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
7.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
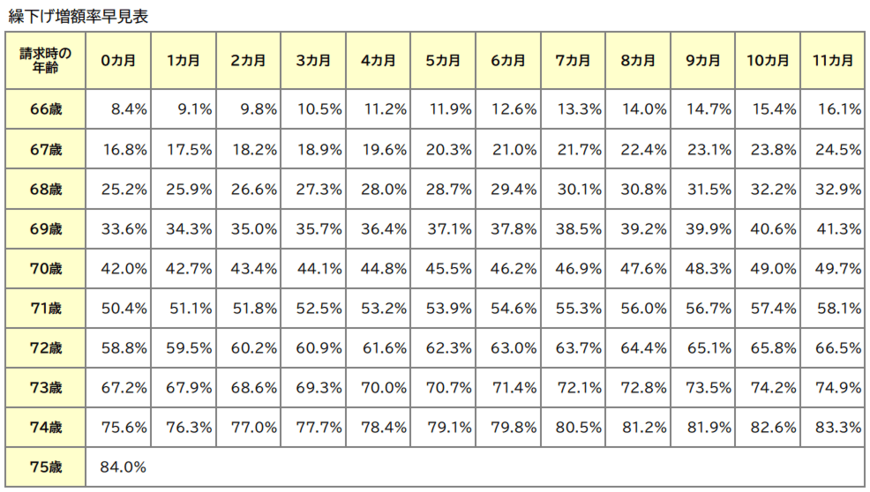
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
7.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
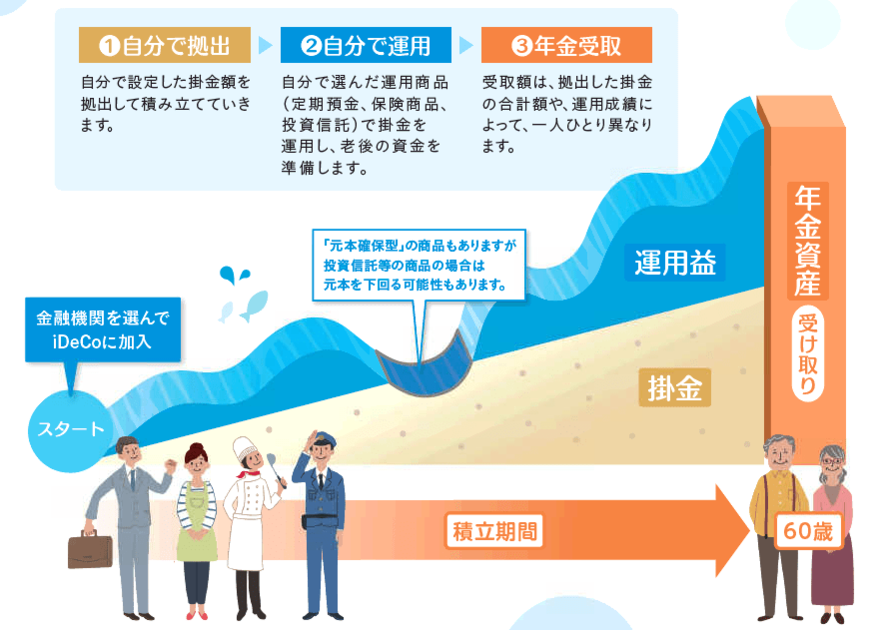
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。


参考資料
- SOMPOダイレクト損害保険株式会社【第2弾】物価高による家計への影響を調査
- 内閣府特命担当大臣「国民の安心・安全と持続的な成長に向けた総合経済対策」~全ての世代の現在・将来の賃金・所得を増やす~政策ファイル(2024年11月)
- 総務省「個人住民税」
- 東京都主税局「個人住民税」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 厚生労働省「令和5年国民生活基礎調査」
中本 智恵


