

内閣府が公表した「令和7年版高齢社会白書 第2節 高齢期の暮らしの動向」によると、公的年金を受給している高齢者世帯のうち「公的年金が家計収入の全て」という割合は41.7%となっています。
日本の公的年金は、1階部分には国民年金、2階部分は厚生年金がある2階建て構造です。
年金の加入期間や働き方などに応じて、老後受給できる年金額に個人差が生じます。
公的年金は毎年度見直しが行われており、2025年度は前年度と比べ1.9%の増額改定となりました。
この記事では、日本年金機構の資料をもとに「公的年金が約46万円」支給される夫婦の、勤続年数や年収について解説します。
厚生年金と国民年金の「平均月額」もご紹介しますので、ぜひ参考にしてください。
1. 公的年金を受給している高齢者世帯「公的年金が家計収入の全て」という割合は41.7%
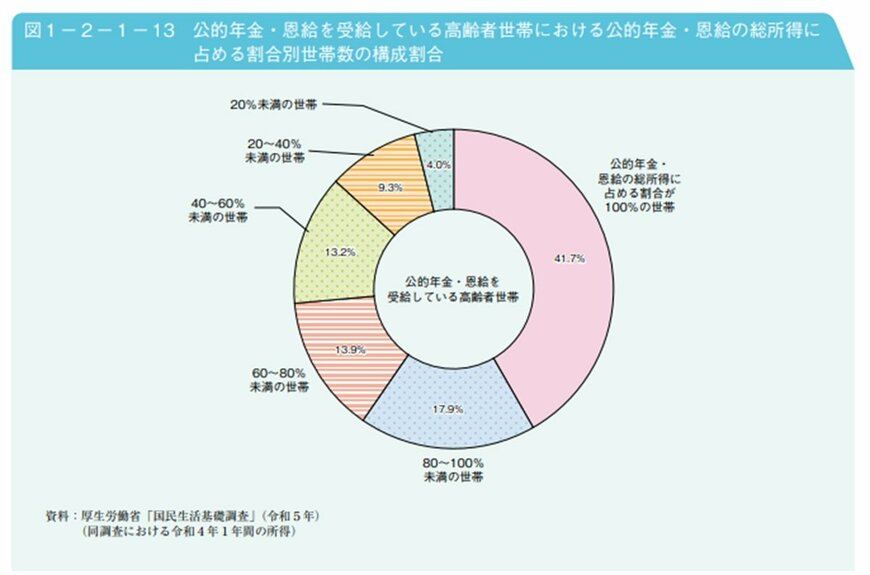
内閣府「令和7年版高齢社会白書 第2節 高齢期の暮らしの動向」によると、公的年金を受給している高齢者世帯のうち「公的年金が家計収入の全て」という割合は41.7%です。
つまり、公的年金を受給している「高齢者世帯の約6割」は、公的年金以外のお金も含めたうえで老後生活を過ごしている状況にあります。
なお、現在収入のある仕事をしている60歳以上の方の約3割は「働けるうちはいつまでも働きたい」と回答しています。
働き方や収入などにより、老後受給できる公的年金の金額や種類が異なりますが、厚生年金と国民年金はどのようなしくみになっているのでしょうか。
2. 「厚生年金」と「国民年金」のしくみ
ここからは、日本年金機構の資料をもとに「日本の公的年金のしくみ」を確認していきます。

日本の公的年金は「2階建て構造」となっています。
具体的には、1階部分には「国民年金」、2階部分には「厚生年金」があります。
原則、国民年金の加入対象となるのは、国内在住の20歳以上60歳未満の全ての人で、年金保険料(※1)は全員一律になっています。
その一方で、厚生年金は会社員や公務員、要件を満たすパートやアルバイトの方などが、国民年金に上乗せして加入するもので、収入に応じた年金保険料(※2)を納めるしくみです。
国民年金は、年金保険料を全期間(480月)納付すると、65歳から満額(※3)を受給できます。
未納期間に応じて、満額から差し引かれるルールとなっています。
2025年度の国民年金や厚生年金は、2024年度と比べ1.9%引き上げられました。
次は、日本年金機構が公表した「令和7年4月分からの年金額等について」をもとに、「約46万円」の公的年金が支給される夫婦を例に「勤続年数」や「年収」を確認していきます。
※1 国民年金保険料:2025年度は月額1万7510円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※3 国民年金の満額:2025年度は月額6万9308円
3. 【公的年金】《約46万円》支給される夫婦の「勤続年数」や「年収」はどれくらい?
公的年金の支給日は「偶数月の15日(※)」です。
そのため、6月13日金曜日に支給されたのは、4月分と5月分の公的年金となっています。
日本年金機構によると、2025年度の年金額の例は次のとおりとなります。
※15日が土日祝日の場合、直前の平日に前倒しされます。
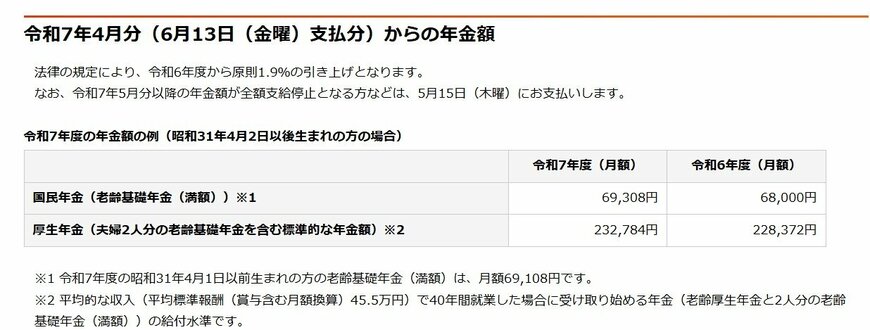
- 国民年金(老齢基礎年金):6万9308円?(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円
※2 平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
年金額の例として、夫婦2人分の厚生年金の金額を見てみると23万2784円になっています。
なお、公的年金は、2カ月分が偶数月にまとめて支給されるしくみです。
そのため6月13日金曜日に、夫婦2人に支給された年金額は「46万5568円」となり、これが約46万円の根拠となります。
では、2カ月に1度、約46万円の公的年金を受給できる夫婦の「勤続年数」や「年収」はどのくらいでしょうか。
4. 公的年金が2カ月に1度「約46万円」支給される夫婦の「勤続年数」や「年収」は?
日本年金機構の資料によると、夫婦の年金額の例の根拠として下記のような記載があります。
平均的な収入(平均標準報酬(賞与含む月額換)45.5万円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
引用:日本年金機構「令和7年4月分からの年金額等について」
つまり、2カ月に1度、約46万円の公的年金を受給できる夫婦の例として、夫は40年間の平均標準報酬(賞与含む月額換算)が45万5000円で、年収にして546万円で就労したと想定されます。
また、妻は専業主婦や扶養内パートなど、厚生年金への加入年金がなく国民年金のみの受給というケースになっています。
年金額の例で示した「夫婦の合計年金額は23万2784円」で、2カ月分となる「約46万円」がまとめて支給されるしくみです。
多くの場合、老齢年金からは各種税金や社会保険料などが天引きされます。
天引き内容や、実際に振り込まれる金額は、6月に送付された「年金振込通知書」などで確認しましょう。

2カ月に1度の年金支給で「約46万円」となれば、大きな金額に思えるかもしれません。
しかし、長らく続いている物価高や、一人当たりの年金月額に換算すると、必ずしも余裕のある水準とは言い切れないでしょう。
では、厚生年金と国民年金の「平均月額」はいくらなのでしょうか。
5. 厚生年金と国民年金の「平均月額」はいくら?
現役時代の年金加入状況や収入などにより、老後受給する年金額には個人差が生じます。
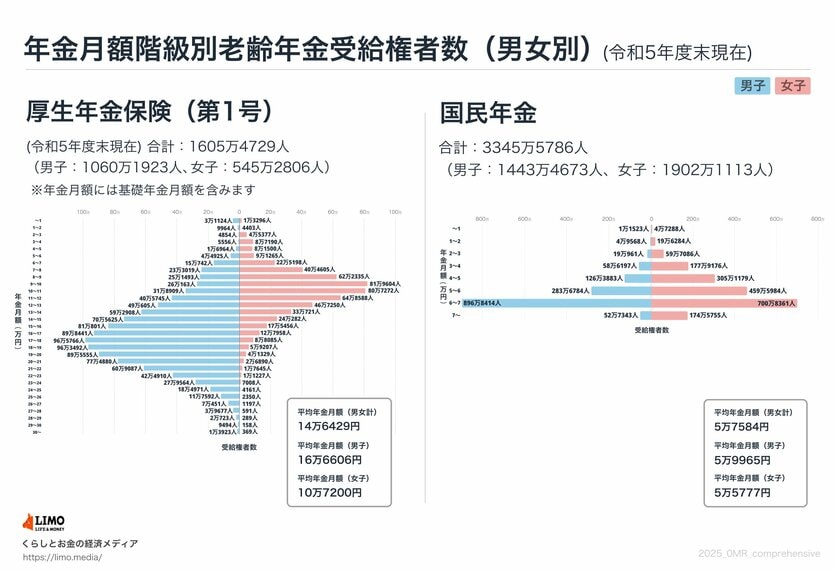
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、全受給権者(60歳~90歳以上)の平均年金月額や個人差を見ていきます。
5.1 【厚生年金※国民年金部分を含む】平均月額
- 《全体》平均年金月額:14万6429円
- 《男性》平均年金月額:16万6606円
- 《女性》平均年金月額:10万7200円
5.2 【国民年金(老齢基礎年金)】平均月額
- 《全体》平均年金月額:5万7584円
- 《男性》平均年金月額:5万9965円
- 《女性》平均年金月額:5万5777円
厚生年金(国民年金部分を含む)の平均月額は、男性16万円台、女性10万円台となっています。
国民年金の場合、全体・男女ともに平均月額は5万円台です。
公的年金の支給1回あたりの「世帯の年金額」を見ると高額に思えるかもしれませんが、ひとり分の月額換算で考えると公的年金のみで老後生活を過ごすことができる世帯は多数派ではないかもしれません。
上記のグラフで個人差を見てもわかるように、前述したのは、あくまでも全体の平均月額に過ぎません。
ご自身の年金情報については、日本年金機構から毎年誕生月※に送付される「ねんきん定期便」や「ねんきんネット」などで確認しましょう。
※誕生日が1日の方は、誕生月の前月に送付されます。
6. 【6月支給分から】厚生年金と国民年金は1.9%・年金生活者支援給付金は2.7%のプラス改定
公的年金と年金生活者支援給付金の支給金額は、毎年度ごとに見直しが行われています。
ここからは、2025年度の年金額例や、支給金額について解説します。
6.1 「厚生年金と国民年金」は前年度と比べ1.9%引き上げ
公的年金は、物価や現役世代の賃金の動向などを踏まえて毎年度見直されています。
2025年度は、2024年度と比べ1.9%の引き上げとなりました。
増額率が適用されるのは、6月13日金曜日に支給される「4月・5月分」の公的年金からです。

- 国民年金(老齢基礎年金(満額)):6万9308円
- 厚生年金:23万2784円(夫婦2人分)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
2025年の増額改定により、公的年金は3年連続のプラス改定となりました。
しかし、マクロ経済スライド(※)によって物価上昇率を下回る改定率となっているため、実質的には公的年金額は目減りしている状況です。
※マクロ経済スライドとは:「公的年金被保険者(年金保険料を払う現役世代の数)の変動」と「平均余命の伸び」に基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するしくみ
6.2 「年金生活者支援給付金」は前年度と比べ2.7%引き上げ
「年金生活者支援給付金」は、2019年からスタートした恒久的な制度です。
基礎年金を受給していて、年金やその他の所得が一定基準額以下となる方が支給対象になります。
支給要件を満たし申請手続きを行うと、2カ月に一度の年金支給日に、公的年金に上乗せして支給されるしくみとなっています。
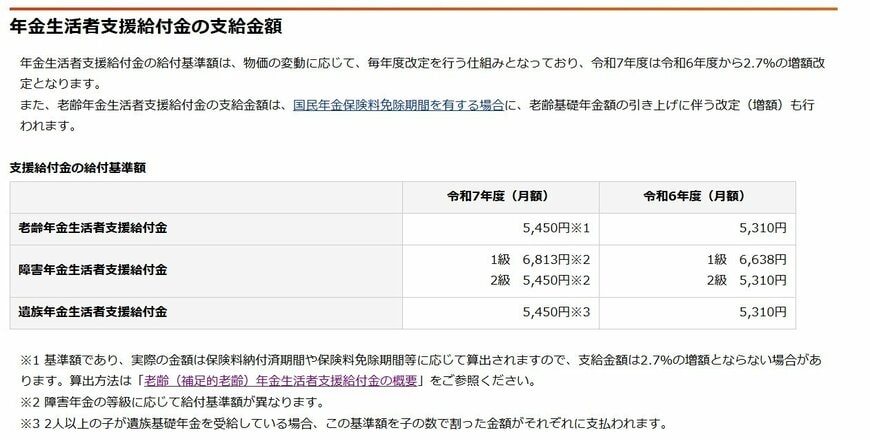
- 老齢年金生活者支援給付金:基準額:月額5450円
- 障害年金生活者支援給付金:障害等級1級6813円・2級5450円
- 遺族年金生活者支援給付金:月額5450円
老齢年金生活者支援給付金のみ、上記の基準額をもとに保険料納付済期間や免除期間などに応じて実際の給付額が計算されるため、個人差が生じます。
7. まとめにかえて
本記事では、老後の大切な収入源となる公的年金について解説してきました。
筆者は元銀行員ですが、年金支給日にはよく窓口が混雑していた記憶があります。
公的年金は「2カ月に1度」支給されるため、しっかりとお金の使い方を考えていく必要があります。
無計画に資産を取り崩していくと、あっという間にお金の寿命は尽きてしまいます。
家計の状況を把握したうえで、お金にうまく働いてもらいながら、なるべく長くお金の寿命を延ばしていけるような資金計画を立てていきましょう。



