物価高や長寿化が進む中、老後の生活に不安を抱えている方も多いのではないでしょうか。
総務省の最新調査によると、65歳以上・無職夫婦世帯の1ヵ月の平均生活費は約28万7000円に上る一方で、実収入は約25万3000円と毎月3万円以上の赤字が発生しています。
この赤字は貯蓄で補う必要がありますが、現代シニアの平均貯蓄額は年々増加傾向にある一方、資産額には大きな格差も見られます。
生活費の内訳や平均貯蓄額、年金支給額の最新データをもとに、リタイア後の家計の実態を詳しく見ていきましょう。
1. 【65歳以上無職夫婦世帯】1ヵ月の生活費とその内訳
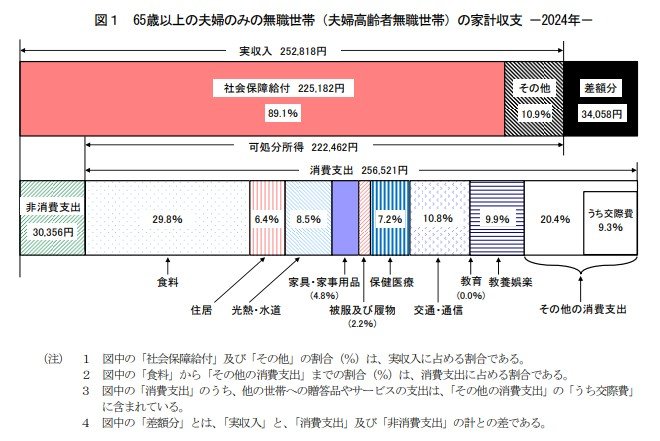
総務省統計局の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上・無職世帯の家計収支は以下のようになっています。
1.1 65歳以上・無職夫婦世帯の家計収支
- 実収入:25万2818円
- 消費支出:25万6521円
- 非消費支出:3万356円
- 不足分:3万4058円
1.2 支出の内訳
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 非消費支出:3万356円
生活費にあたる消費支出が25万6521円、税金や社会保険料などを含む非消費支出が3万356円となっています。
支出の合計が28万6877円、実収入が25万2818円となっており、月平均で3万円以上が不足していることがわかります。
毎月の赤字は自らの金融資産を取り崩して補填する必要がありますが、現代のシニアはどのくらいの貯蓄を準備できているのでしょうか。
2. 65歳以上・無職夫婦世帯の平均貯蓄額は年々増加傾向に
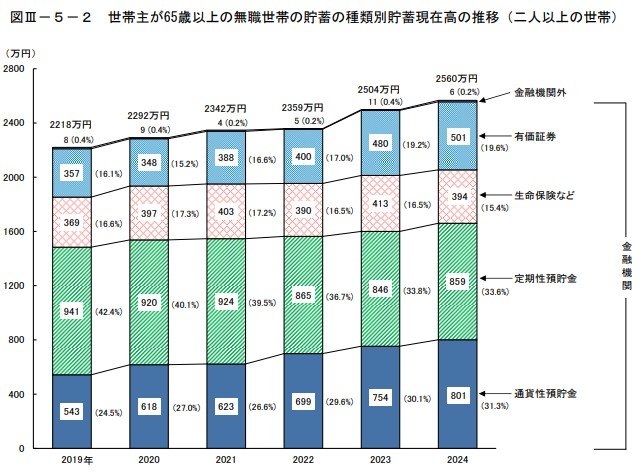
総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」から、65歳以上・無職夫婦世帯の平均貯蓄額を見てみます。
2.1 平均貯蓄額の推移
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
2024年における65歳・無職夫婦世帯の平均貯蓄額は2560万円となっており、5年連続で増加していることがわかります。
2.2 保有資産の内訳
- 定期性預貯金:859万円
- 通貨性預貯金:801万円
- 有価証券:501万円
- 生命保険など:394万円
- 金融機関外:6万円
定期性預貯金の貯蓄現在高が減少傾向にある一方で、有価証券や通貨性預貯金は増加傾向にあり、わずかではあるものの貯蓄から投資に回す動きが見られます。
物価高などによる将来への不安や、2024年の新NISA開始などが背景にあるものと考えられます。
3. 65歳以上「働くシニア世帯も含めた」平均貯蓄額
続いて、世帯主が65歳以上の世帯(働くシニアも含む)における平均貯蓄額を見てみましょう。
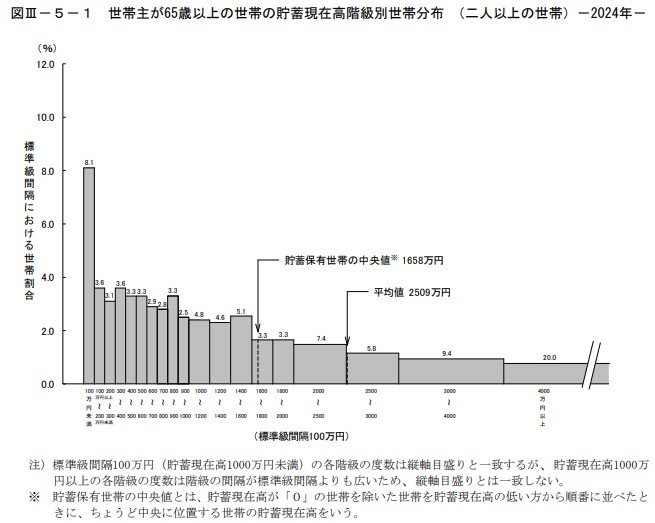
- 平均値:2509万円
- 中央値:1658万円
働くシニアも含む65歳以上の世帯では、平均値が2509万円、中央値が1658万円となっています。
3000万円以上の貯蓄を有する世帯が全体の29.4%を占める一方で、300万円未満の世帯が14.8%を占めています。
4. 2025年度は年金額が1.9%増額
2025年度の年金額改定により、2024年度に比べて年金額が1.9%引き上げられました。年金額に関する参考例として、厚生労働省が以下の金額を発表しています。

- 国民年金(老齢基礎年金(満額)):6万9308円(1人分)
- 厚生年金:23万2784円(夫婦2人分)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
前述のとおり、「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取る老齢厚生年金と、夫婦2人分の老齢基礎年金(満額)を合わせた平均年金月額は、23万2784円となります。
- 夫:基礎年金(満額)6万9308円+厚生年金9万4168円
- 妻:基礎年金(満額)6万9308円
年金は原則として、偶数月の15日に2ヵ月分がまとめて支給されます。そのため、上記の「標準的な夫婦世帯」では、1回あたりの支給額は約46万円となります。
ただし、実際には額面通りの金額をそのまま受け取れるわけではなく、税金や社会保険料が差し引かれます。
控除後の振込額は、毎年6月に送付される「年金振込通知書」などで確認しましょう。
5. 【厚生年金・国民年金】実際の支給額はどのくらい?平均月額をチェック
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」から、厚生年金と国民年金の平均月額を見てみましょう。
※厚生年金の金額は、国民年金部分を含む
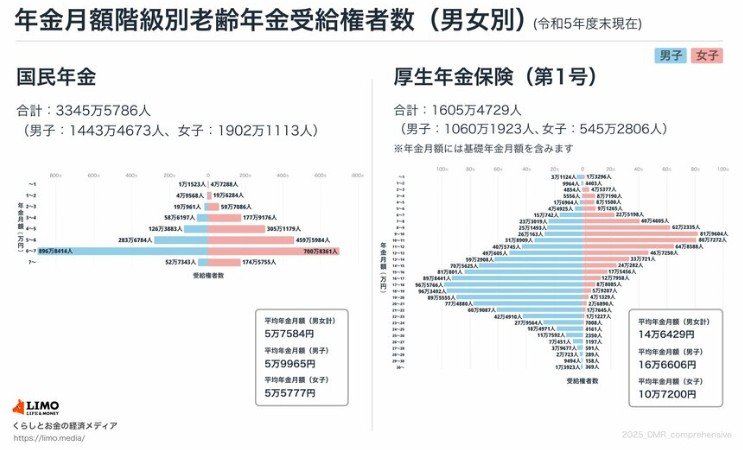
〈全体〉
- 厚生年金:14万6429円
- 国民年金:5万7584円
〈男性〉
- 厚生年金:16万6606円
- 国民年金:5万9965円
〈女性〉
- 厚生年金:10万7200円
- 国民年金:5万5777円
基礎年金部分を含めた厚生年金の平均月額は14万6429円となっており、男女間では約6万円の差が見られます。
6. 老後に向けて早めの準備を
65歳以上の無職夫婦世帯では、月々約3万円の赤字が生じており、これを補うには一定額の貯蓄が欠かせません。
働くシニアも含む65歳以上の世帯では、平均貯蓄額は2509万円ですが、より実態に近い中央値は1658万円となっており、300万円未満の世帯も一定数存在します。
2025年度は年金額が1.9%増額され、モデル夫婦世帯では月23万円超が支給される見込みですが、それでも支出をまかなうには足りない家庭もあるのが現実です。
老後の生活を安定させるためにも、生活費や貯蓄状況を見直し、現実的なライフプランを立てていきましょう。


参考資料
- 総務省統計局「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査 / 家計収支編 二人以上の世帯 詳細結果表」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
加藤 聖人