


日本において「シニアのおひとりさま」が徐々に増加しています。

最新の統計によると、65歳以上の単独世帯数(一人暮らし)は、2024年度で約855万世帯となっており、2013年の約573万世帯と比較すると280万世帯以上も増加しています。
このように、シニアの単独世帯は今後も増え続けることが予想されています。
このような社会の中で、老後の一人暮らしに向けた生活費などの資金準備は、避けては通れない課題となっています。
そこで今回は、最新の調査データをもとに、「60歳代おひとりさま」の貯蓄事情について、平均額や貯蓄額がゼロの割合を詳しく見ていきます。ぜひ参考にしてください。
1. 60歳代「おひとりさま」貯蓄事情
まずはじめに「60歳代・単身世帯」の貯蓄状況を見ていきます。
金融経済教育推進機構の「家計の金融行動に関する世論調査 2024年」による、60歳代・単身世帯の金融資産保有状況は以下の通りです。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
1.1 【60歳代】単身世帯:金融資産保有額階層ごとの世帯割合
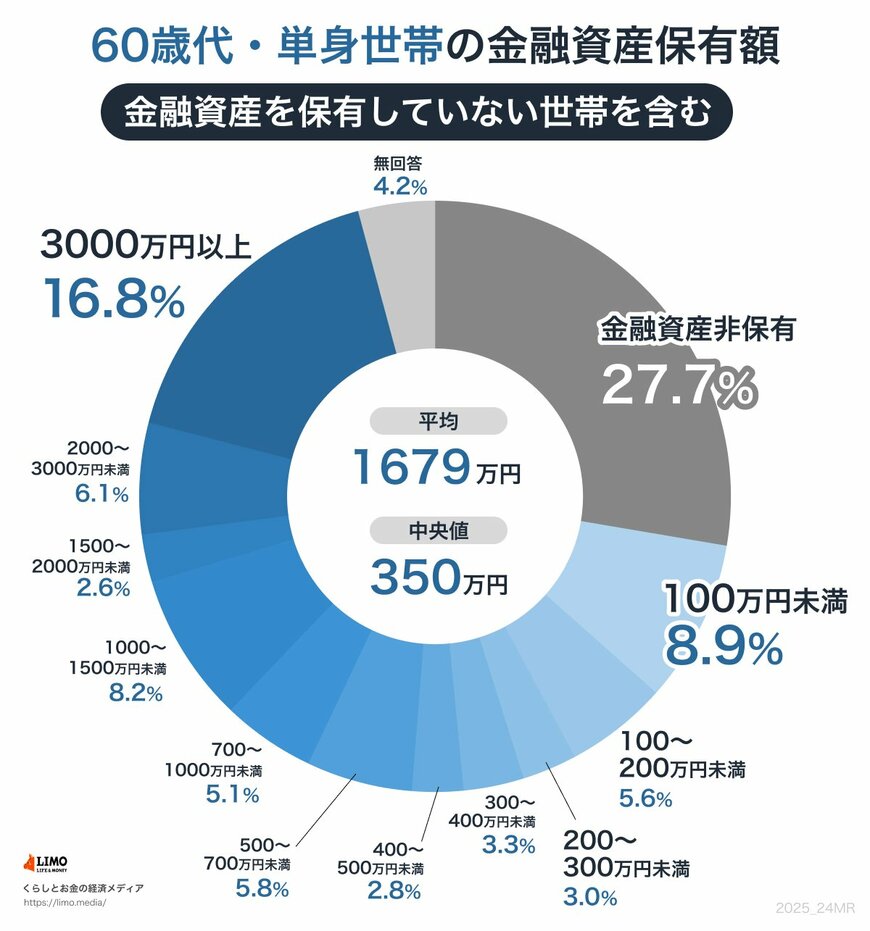
- 金融資産非保有:27.7%
- 100万円未満:8.9%
- 100~200万円未満:5.6%
- 200~300万円未満:3%
- 300~400万円未満:3.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.8%
- 700~1000万円未満:5.1%
- 1000~1500万円未満:8.2%
- 1500~2000万円未満:2.6%
- 2000~3000万円未満:6.1%
- 3000万円以上:16.8%
- 無回答:4.2%
- 平均:1679万円
- 中央値:350万円
1.2 60歳代・単身世帯の平均貯蓄額
60歳代の単身世帯における貯蓄額について、平均額は1679万円となっています。
一方で、貯蓄額の中央値(高い順に並べた際の真ん中の値)は350万円であり、平均値との間に1300万円以上の大きな差が生じています。
この結果から、一部の高額資産保有者が平均値を大きく押し上げていることがわかります。
この結果によると、60歳代の単身世帯の半数は「貯蓄額が350万円に満たない」という実態がわかります。
1.3 60歳代・単身世帯の「貯蓄ゼロ」割合
60歳代の単身世帯において、貯蓄が全くない「金融資産非保有世帯」の割合は約27%に上ります。これは、実に4人に1人以上が貯蓄ゼロの状態であることを示しています。
さらに、この割合は70歳代の単身世帯でもほぼ同じ数値となっています。
多くの人が現役生活から引退期を迎える60歳代において、単身世帯の4人に1人以上が貯蓄のない状態で老後を迎え、その状況が70歳代になっても改善されていないという実態が浮かび上がっています。
2. シニアおひとりさま世帯の収支状況
貯蓄がゼロの単身者は、老後の生活はどのような暮らしになるのでしょうか。
ここからは、シニア単身世帯の、年金収入と支出の平均値を見ていきます。
2.1 いまどきシニアの厚生年金の平均年金額
まずは、厚生年金受給者の、一人当たりの平均年金受給額です。

2023年時点の「厚生年金保険・国民年金事業の概況」調査結果によると、厚生年金受給者の老齢年金平均受給月額は14万7360円です。
さらに、同調査の2024年12月時点の速報では、受給月額平均額は15万1086円です。
2025年度において、年金支給額は前年度比1.9%の増額となるため、受給平均額も同程度で上昇することが見込まれます。
2.2 シニア単身世帯の生活費
次に、シニアおひとりさま世帯の平均支出額です。

2024年に実施された「家計調査報告」によると、65歳以上単身世帯の月の平均消費支出額は、14万9286円です。
さらに、税金や保険料など、ものやサービスの購入費用とは別に支払いが必要である非消費支出も含めると、平均の支出額は合計で16万1933円です。
2.3 収入と生活費の差額
年金の平均受給額と、支出平均から見ると、2024年時点において、平均収入が「13万4116円」平均支出が「16万1933円」であり、月の収支としては2万7817円のマイナスです。
年金生活が始まったあとで、収入が増えるケースはほとんどありません。
そのため、マイナス部分については、貯蓄で賄う、または支出を抑えることによりカバーする必要があります。
貯蓄がゼロの世帯は生活費を補填することができないため、年金収入が足りなければ支出を切り詰めて生活をしなければなりません。
3. 老後資金の考え方
これまで見てきた収支データから、おひとりさまシニアの生活は、平均的な収支では月々赤字になってしまうことがわかりました。
特に貯蓄の少ない世帯は、生活費を補填することが難しいため、生活設計の見直しが必要かもしれません。
ただし、今回の試算はあくまでも平均値での結果です。実際の年金受給額や生活費は、個人の状況によって大きく異なります。
例えば、現役時代に十分な収入があり、月20万円以上の年金を受給できる方であれば、貯蓄が少なくても安定した生活を送ることができるでしょう。
しかし生活設計においては、臨時に発生する出費への備えも不可欠です。
定期的な生活費以外にも、突発的な医療費や、旅行などの娯楽費など、まとまった支出が必要になることもあります。
そのため、老後生活を始める前に、ある程度の貯蓄を準備しておくことをお勧めします。
これは単身世帯に限らず、誰もが考えておくべき重要なポイントと言えるでしょう。
4. まとめにかえて
今回の記事では、多くの単身世帯が十分な貯蓄を持たない現状や、平均収支では老後に赤字となることについて説明をしました。
現代の日本社会において、老後の貯蓄事情は重要な課題であり、老後に備えた計画的な貯蓄は欠かせません。
また、生活設計においては予期せぬ支出に備えることが重要であり、定期的な生活費のほか、医療費や娯楽費にも対応できるような資金の準備をする必要があります。
早い段階から、老後を見据えた計画を立て、必要に応じて資産形成をしていくことで、安心して老後を迎えることができるはずです。老後の資産形成に不安がある方は、ファイナンシャルプランナーなどの専門家に相談をすることも検討してみてください。


参考資料
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 令和5年度「厚生年金保険・国民年金事業の概況」
- 統計局「家計調査報告 〔 家計収支編 〕 2024年(令和6年)平均結果の概要」
斎藤 彩菜

