


公的年金は、私たちの暮らしを支える大切なセーフティーネットの一つですが、働き盛りの現役世代にとっては「老後は本当に年金をもらえるのだろうか」と、漠然とした疑問を持つ人もいるでしょう。
現役時代の年金加入状況によって、老後に受け取る年金には個人差が生じます。「年金が受給できない・かろうじて受給はできるが金額が極端に少ない」というケースも中にはあります。
そこで今回は、「無年金・低年金」にフォーカスしていきます。
1. 基礎年金&厚生年金「みんな、どのくらい受給できている?」
今のシニア世代は、老齢年金をどのくらい受給しているのでしょうか。厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」から、平均額と受給額分布を見ていきます。
まず、厚生年金の平均年金月額は、全体で14万6429円(うち男性が16万6606円、女性が10万7200円)。また、国民年金の平均年金月額は全体で5万7584円(うち男性が5万9965円、女性が5万5777円)でした。
グラフで受給額分布のイメージをつかんでいきましょう。
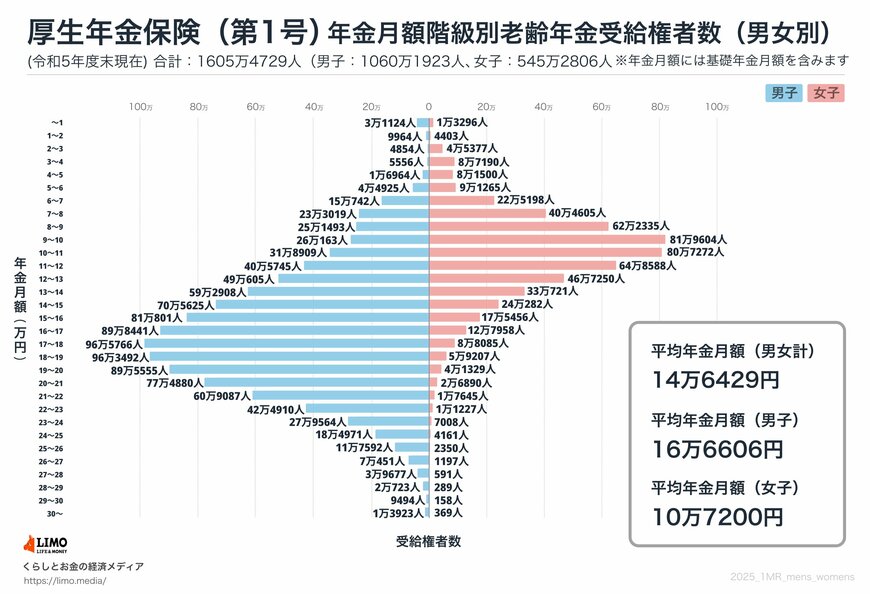
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
1.1 受給額ごとの人数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
次は基礎年金(国民年金)の受給額を見ていきます。
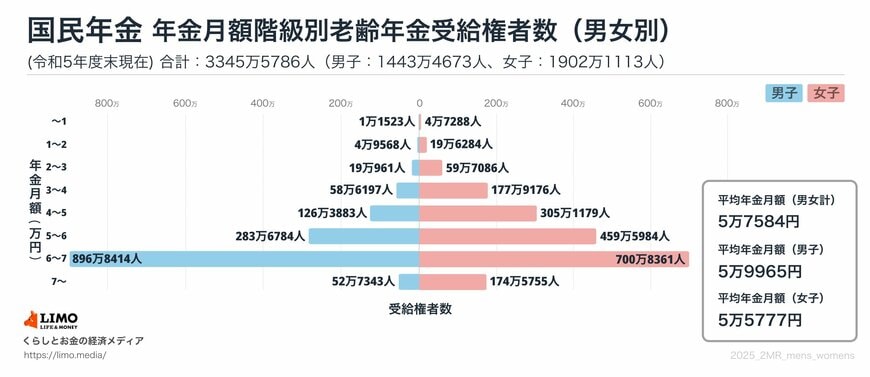
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
1.2 受給額ごとの人数
1万円未満:5万8811人
1万円以上~2万円未満:24万5852人
2万円以上~3万円未満:78万8047人
3万円以上~4万円未満:236万5373人
4万円以上~5万円未満:431万5062人
5万円以上~6万円未満:743万2768人
6万円以上~7万円未満:1597万6775人
7万円以上~:227万3098人
厚生年金・国民年金どちらをみても、平均年金月額を大きく下回る受給権者が存在します。また、厚生年金の受給額は現役時代の「加入期間と収入」が反映されるため、幅広い分布となっています。
基礎年金(国民年金)のグラフを見ると、月額4万円未満の人が10.34%、さらに3万円未満に絞っても3.27%を占めます。ちなみに、2025年度の基礎年金(国民年金)の満額(※)は月額6万9308円です。
※「基礎年金(国民年金)の満額」:40年間(480カ月)の全期間、年金保険料を納めた場合に受け取れる年金額のこと。
2. 年金が「少ない・もらえない」が起こる理由
ここまで、いまのシニア世代の年金受給額事情を見てきました。平均額からはだいぶ乖離した低年金となる人が一定数存在していることが分かります。
このような低年金、さらには無年金の状態が起こる理由として、まず挙がるのが「資格期間の不足」です。
2.1 年金の「資格期間」とは?
日本の年金制度は「2階建て構造」などと呼ばれますね。
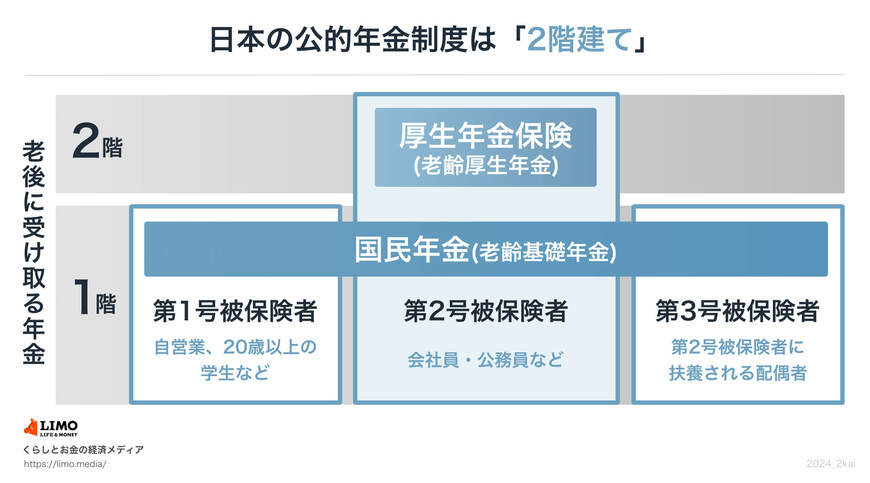
1階部分は「基礎年金」とも呼ばれる国民年金で、日本国内に住む20歳以上60歳未満のすべての人が加入します。2階部分の厚生年金は、会社員や公務員などのサラリーマンが国民年金(基礎年金)に上乗せして加入し、給与天引きで年金保険料を納めるものです。
老後に受け取る年金のうち、「老齢基礎年金(1階部分)」は「保険料納付済期間と保険料免除期間などの合計が10年以上」ある場合、原則65歳になった時点で受給できます。
「保険料納付済期間と保険料免除期間などの合計が10年に満たない場合」、合算対象期間(※)をプラスして10年以上になれば、この場合も年金を受け取ることができます。
この「資格期間」を満たしていない場合、年金が受給できない、つまり「無年金」となるのです。次では、低年金・無年金の原因として多く見られる、もう一つの問題についても触れておきます。
※合算対象期間:年金額には反映されないが、受給資格期間としてみなすことができる期間。詳しくは日本年金機構の「合算対象期間」をご参考にしてください。
3. 低年金・無年金「ついうっかり!」が招くことも
低年金や無年金になってしまう理由の一つとして、『不整合記録問題』も挙げられます。
厚生年金保険の加入者(第2号被保険者)の扶養に入っていた「第3号被保険者」期間は、国民年金保険料の支払いは不要です。また、「第3号被保険者」であった期間も「保険料納付済み」とみなされて、将来受け取る年金額に反映されます。
ところが、「第3号被保険者」から「第1号被保険者」への切り替えをおこない、自分で国民年金保険料を納付する必要が出る時があります。例えば以下のようなケースです。
「サラリーマンである配偶者」が、次のような理由で国民年金の第2号被保険者ではなくなった
- 退職した
- 脱サラして起業や、フリーランスへ転向した
- 65歳を超えた
- 亡くなった
自分自身(3号被保険者であった人)が
- 基準額以上の年収となり、配偶者の健康保険の扶養からはずれた
- 離婚した
つまり「サラリーマンの配偶者の扶養から抜ける」タイミングです。
このときに切り替え手続きをおこなわず「第3号被保険者のつもり」でいたため、年金保険料の未納期間が発生するケースがあります。これを「3号不整合記録問題」といいます。
この不整合記録問題には「特定期間該当届」を提出することで、届出をしていなかった期間を受給資格期間に繰り入れてもらうことが可能です。(ただし、未納期間は反映されるため、老後の受給額は減額となります)
4. 基礎年金額を「満額」に近づけるために
「資格期間が足りない」もしくは「年金保険料の免除や支払猶予をうけた」「未納期間がある」などの理由で、無年金・低年金となり得るケースは、他にもあるでしょう。
その場合も、一定の救済措置は用意されています。
4.1 国民年金保険料の「追納」
「追納」は年金保険料の未納分を後払いし、保険料納付済み期間として年金額に反映してもらえる制度です。
ただし、追納は「免除や猶予を受けた月の前10年以内」の期間に限られます。
4.2 国民年金の「任意加入制度」を活用する
「任意加入制度」は、60歳以上65歳未満の5年間、任意で国民年金保険料を納付し、最大480月まで国民年金保険料の納付期間を増やせる制度です。
60歳までに老齢基礎年金の受給資格である10年を満たしていない場合の「無年金」を避ける、未納期間があるため老齢基礎年金を満額受け取れない場合の「低年金」を避けるために、検討したい方法です。
5. まとめにかえて
やむを得ない理由で国民年金保険料の支払いが難しいときは、まずは、支払いが「免除・猶予」になる制度の申請を検討しましょう。
そして、経済的な余裕ができた時点で、ぜひ「追納」し、年金受給額を満額に近づけていけたら良いですね。
公的年金が支えているのは「老後の生活」だけではありません。病気やケガで障害を負ったとき受け取る「障害年金」、もしものことが起きたとき家族を支える「遺族年金」。
年金保険料の納付状況によってはこれらが支給されなかったり、金額が少なくなるケースもあります。
公的年金の制度は複雑で、分かりにくいと感じるかもしれませんね。まずは「ねんきんネット」を活用して、ご自身の年金加入状況を確認してみることから始めてみましょう。
6. 【豆知識】厚生年金に加入していない人向け《2年でモトが取れる》国民年金を増やす方法
先述の通り、国民年金のみを受け取る場合の受給額は、厚生年金と比較してもだいぶ少なめです。働き方の多様化がすすむいま、厚生年金に加入しないフリーランスや自営業の方なども増えています。
国民年金の受給額を増やす方法のうち、今回は比較的手軽にできる「付加保険料の納付」についてご紹介します。
6.1 付加保険料の納付
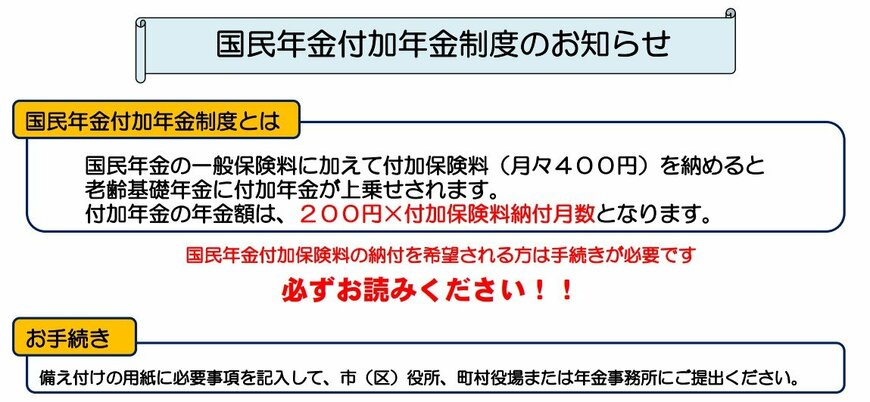
定額の国民年金保険料(2025年度は1万7510円)に「付加保険料(月額400円)」を上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
付加保険料を納付できる人
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加保険料を納付できない人
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金は同時に加入することができますが、個人型確定拠出年金の納付額によっては併用ができない場合があります。
付加保険料を「20歳~60歳の40年間」納付した場合
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」です。20歳から60歳の40年間、付加保険料を納付した場合を計算してみましょう。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
毎年の年金受給額に9万6000円が上乗せされます。40年間に納付した付加保険料は19万2000円なので、2年でもとが取れる計算になります。
会社員等で厚生年金に加入しながら副業(複業)している場合を除き、20歳から60歳までの自営業・フリーランスなどの人は国民年金の加入対象です。
7. 【ご参考①】厚生年金の平均年金月額《1歳刻み&全体》

60歳~90歳以上(1歳刻み)
- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万59円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
- 90歳以上:16万721円
60歳~90歳以上の全受給者
- 全体平均:14万6429円
- 男性平均:16万6606円
- 女性平均:10万7200円
8. 【ご参考②】国民年金の平均年金月額《1歳刻み&全体》

60歳~90歳以上(1歳刻み)
- 60歳:4万3638円
- 61歳:4万4663円
- 62歳:4万3477円
- 63歳:4万5035円
- 64歳:4万6053円
- 65歳:5万9599円
- 66歳:5万9510円
- 67歳:5万9475円
- 68歳:5万9194円
- 69歳:5万8972円
- 70歳:5万8956円
- 71歳:5万8569円
- 72歳:5万8429円
- 73歳:5万8220円
- 74歳:5万8070円
- 75歳:5万7973円
- 76歳:5万7774円
- 77歳:5万7561円
- 78歳:5万7119円
- 79歳:5万7078円
- 80歳:5万6736円
- 81歳:5万6487円
- 82歳:5万6351円
- 83歳:5万8112円
- 84歳:5万7879円
- 85歳:5万7693円
- 86歳:5万7685円
- 87歳:5万7244円
- 88歳:5万7076円
- 89歳:5万6796円
- 90歳以上:5万3621円
60歳~90歳以上の全受給者
- 全体平均:5万7584円
- 男性平均:5万9965円
- 女性平均:5万5777円
参考資料
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年4月分からの年金額等について」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「3号不整合記録問題とは何ですか。」
- 日本年金機構「国民年金保険料の追納制度」
- 日本年金機構「任意加入制度」
吉沢 良子

