


住民税非課税世帯には、生活をサポートするためのさまざまな優遇措置が設けられています。現在は、住民税非課税世帯への3万円給付が行われており、子ども1人につき2万円の追加支給もされることから、うらやましいと感じている方も多いでしょう。
では、住民税非課税世帯とはどのような条件を満たすと該当するのでしょうか。また、受けられる支援には具体的にどういったものがあるのでしょうか。
本記事では、住民税非課税世帯となる条件を解説するとともに、主な優遇措置を8つご紹介していきます。
1. 住民税非課税世帯とは
住民税非課税世帯とは、世帯の全員が住民税非課税に該当する世帯のことをいいます。住民税が非課税になるには、以下のいずれかの要件を満たす必要があります(東京都23区の場合)。
- その年の1月1日現在、生活保護法による生活扶助を受けている
- ひとり親・寡婦(夫)・障害者・未成年者で、前年の合計所得が135万円以下(給与収入の場合は204万4000円未満)
- 前年の合計所得が以下の金額以下
・生計を一にする配偶者や扶養親族がいる場合
35万円×(本人+被扶養者の人数)+21万円※+10万円
※21万円は被扶養者がいる場合に加算
・生計を一にする配偶者や扶養親族がいない場合
45万円以下
世帯のうち、ひとりでも住民税を支払っていると住民税非課税世帯には該当しません。
では、住民税非課税世帯にはどのような優遇措置があるのか、次章で確認していきましょう。
2. 住民税非課税世帯が受けられる優遇措置8つ
住民税非課税世帯に該当すると、次のような優遇措置を受けられます。
- 国民健康保険料の減免制度
- 国民年金保険料の減免・猶予制度
- 介護保険料の減免
- 医療費負担の軽減措置
- 保育料の無償化
- 大学などへの入学金・授業料の減免
- 介護利用料負担の軽減措置
- 臨時給付金の給付
それぞれの優遇措置について確認していきましょう。
2.1 国民健康保険料の減免制度
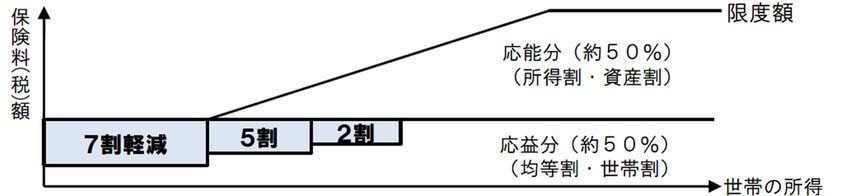
前年所得が一定基準以下の世帯は、国民健康保険料の均等割額が減免される制度があります。減免割合は、7割・5割・2割のいずれかです。
世帯の前年所得が確定しないと対象にならないため、所定の期日までに自治体の課税担当課や税務署で申告をする必要があります
2.2 国民年金保険料の減免・猶予制度

本人や世帯主、配偶者の前年所得が一定額以下の場合など、保険料を納めることが難しいときは、申請書を提出することで保険料納付の免除が受けられます。免除には、全額免除・4分の3免除・半額免除・4分の1免除の4つがあります。
また、本人・配偶者の前年所得が一定額以下の20歳以上50歳未満の方は、保険料の納付猶予を受けることが可能です。
2.3 介護保険料の減免
低所得等の理由で介護保険料の納付が難しい場合は、申請することで減免を受けることが可能です。対象となる基準は自治体により異なるため、詳しくは自治体の介護保険料担当窓口で確認してください。
2.4 医療費負担の軽減
1ヵ月にかかった医療費が一定金額(自己負担限度額)を超えた場合、高額療養費制度により後日超えた金額が還付されます。自己負担限度額は年齢や収入によって決まっており、70歳未満の住民税非課税世帯では、上限が3万5400円に軽減されています。
2.5 保育料の無償化
現在、幼児教育・保育の無料化により、幼稚園や保育園、認定こども園などに支払う保育料は、3歳から5歳までの子どもはすべて無料です。さらに住民税非課税世帯では、0歳から2歳までの子どもについても、保育料が無料になる制度があります。
2.6 大学などへの入学金・授業料の減免
学ぶ意欲がある子どもが、所得に関わらず進学できるよう支援するため、「高等教育の修学支援新制度」が設けられています。要件に該当すれば、授業料・入学金の免除または減額が受けられるほか、返還不要の給付型奨学金を受けることが可能です。
たとえば、住民税非課税世帯の場合で私立大学に進学する場合、入学金26万円、授業料70万円の減免を受けられます。また、給付型奨学金として、自宅通学で46万円、自宅外通学で91万円が支給されます。
2.7 介護利用料負担の軽減措置
介護サービスの利用では、要介護度や年収などにより1ヵ月に利用できる上限額が決められています。限度額内において利用した分は1割〜3割を自己負担する必要がありますが、住民税非課税世帯は1割負担で済みます。
また、限度額を超えた分は全額を自己負担しなければなりませんが、住民税非課税世帯では1ヵ月の上限が2万4600円に制限されています。
2.8 臨時給付金の給付
国や自治体から、住民税非課税世帯に対して給付金が支給されることがあります。2025年には、住民税非課税世帯に対し3万円と子ども1人につき2万円の追加給付が行われています。
給付状況は自治体により異なるため、詳しくはお住いの自治体の窓口で確認しましょう。
3. まとめにかえて
住民税非課税世態とは、世帯全員が住民税非課税である世帯のことをいいます。住民税が非課税になるのは、生活保護を受けている場合やひとり親や障害者などのほか、所得が一定額以下の場合です。
住民税非課税世帯に該当すると、さまざまな支援を受けられます。自動的に受けられるものもあれば、申請が必要なものもあるため、詳しい内容は自治体の各窓口で相談しましょう。


参考資料
- 東京都主税局「個人住民税|暮らしと税金」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 全国健康保険協会「高額な医療費を支払ったとき」
- こども家庭庁「幼児教育・保育の無償化」
- 文部科学省「高等教育の修学支援新制度」
木内 菜穂子


