


「老後」と一口に言えども、いつからはじまるかは個人差があります。
60歳でリタイアする人もいれば、73歳でも現役で働いているという方もいますから、「自分は何歳からを老後とするか」考えることが現代では大切でしょう。
ただ70歳に入るとリタイアしている人の方が多数なため、今は「70歳からが老後」という方も多いと思います。
老後に考えべき「生活費(特に支出)・年金月額・貯蓄額」について、平均をみながらその対策もみていきます。
1. 65歳以上の無職世帯の生活費!毎月どれくらいの支出があるの?
65歳以上の無職世帯は主な収入源が年金のみとなりますが、毎月どのくらい支出があるのでしょうか?
支出を把握していないと「収入に対してお金を使いすぎた」といったことになる可能性もあります。
ここで、どの程度の支出があるのか見ていきましょう。
1.1 65歳以上・単身無職世帯の消費支出は14万9286円
総務省統計局が発表した「家計調査報告 家計収支編2024年(令和6年)平均結果の概要」によれば、単身無職世帯の消費支出は14万9286円でした。
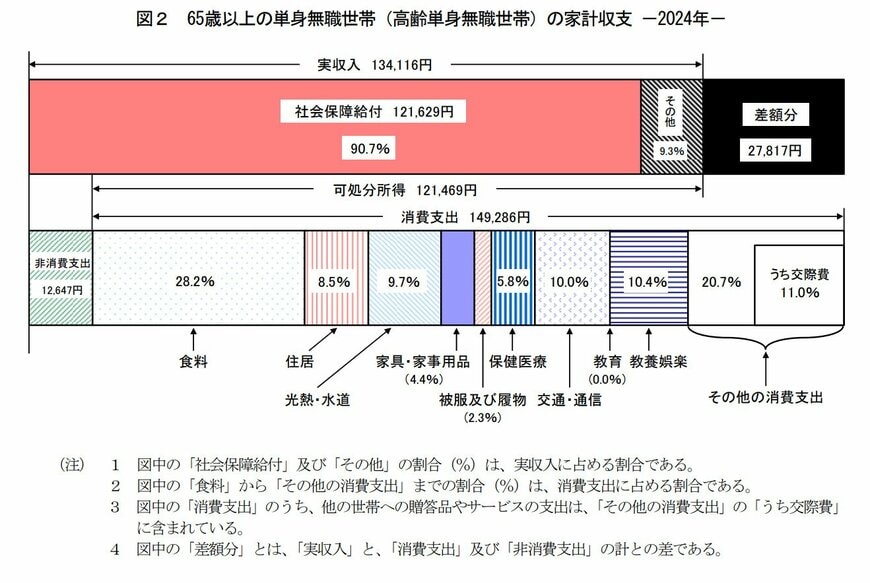
非消費支出は1万2647円なので、合計で16万1933円の支出があることがわかります。
一方で実収入は13万4116円であるため、毎月3万円程度の赤字が発生していることになります。
65歳以上の単身世帯が全員同じ結果になるとは限りませんが、平均でも毎月いくらかの赤字が出る可能性があることは覚えておくといいかもしれません。
1.2 65歳以上・夫婦のみの無職世帯は消費支出は25万6521円
では、夫婦のみの無職世帯はどうなのでしょうか?
総務省統計局が発表した「家計調査報告 家計収支編2024年(令和6年)平均結果の概要」によると、消費支出は25万6521円でした。

非消費支出が3万356円であることを考えると、1ヶ月で28万6877円の支出があることがわかります。
ただし、実収入は25万2818円なので、毎月3万5000円程度の赤字が平均でも発生する点には留意したほうがよいでしょう。
単身世帯同様、毎月いくらかの赤字が発生する可能性があるので、今から対策を練っておくといいかもしれませんね。
2. 【厚生年金と国民年金】平均年金月額と70歳代の貯蓄額を紹介
ここからは、老後の主な収入源となる年金の平均受給額を確認します。
併せて70歳代の貯蓄額もチェックしていきましょう。
2.1 厚生年金と国民年金の平均受給額
厚生労働省年金局が公表している「令和5年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均受給額を確認していきます。

厚生年金の平均年金月額は、以下のような結果でした。
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
全体の平均年金月額を見ているだけでは気づきませんが、男性と女性とで平均受給額に6万円程度の差があります。
このように、厚生年金は人によって差が出やすいため、平均年金月額を鵜呑みにしすぎないほうがよいでしょう。
では、国民年金はどうなのでしょうか?

厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、以下のような結果となっています。
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金と比べると金額は小さいですが、男女差はほとんどありません。
2.2 70歳代の貯蓄額
金融経済教育推進機構の「家計の金融行動に関する世論調査 2024年」を参考に70歳代の貯蓄額を見ていきましょう。
いずれも金融資産を保有していない世帯を含みます。
70歳代の単身世帯の金融資産保有額は、以下のとおりでした。

- 平均値:1634万円
- 中央値:475万円
一方で、二人以上世帯は以下のような結果となっています。
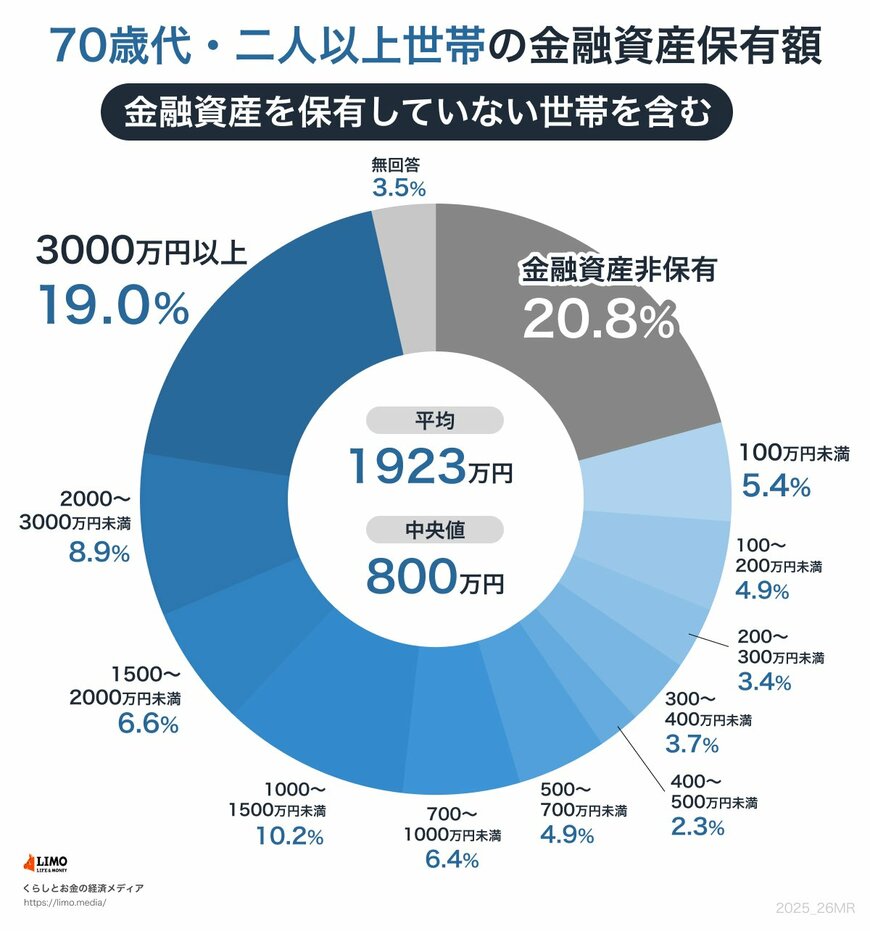
- 平均値:1923万円
- 中央値:800万円
二人以上世帯のほうが貯蓄額は平均値も中央値も約300万円程度多いことがわかりました。
ただし、1人あたりの貯蓄額を計算すると単身世帯のほうが大きくなるので、二人以上世帯だから必ず豊かな生活を送れるというわけでもないでしょう。
3. 老後に向けて考えておきたい3つのこと
最後に、老後に向けて考えておきたい3つのことを紹介します。
以下の3つについてしっかり考えておくほうが、安心して老後を迎えられます。
それぞれの詳細を見ていきましょう。
3.1 毎月の支出について
安心して老後を迎えたい場合は、あらかじめ毎月の支出について考えておきましょう。
毎月どのようなものにいくら使っているのかわかれば、不要なもの、お金を使いすぎているものも把握できるでしょう。
なかでも、固定費から見直すと効率よく支出を減らせるかもしれません。
また、不要なサブスクリプションはこのタイミングで解約しておくのがおすすめです。
いきなり生活を変えるのは大変なので、少しずつ生活のダウンサイジングをおこないましょう。
3.2 年金受給額について
老後の主な収入源となる年金についても、しっかり確認しておくとよいでしょう。
この記事では平均年金月額を紹介しましたが、全員が同じ金額を受け取れるわけではないので、自分はどのくらいもらえるのかチェックしてみてください。
もう少し増やしたいなと感じるのであれば、以下のような年金を増やす方法に取り組むことも検討するといいかもしれません。
- 国民年金への任意加入
- 付加年金への加入(国民年金のみの場合、国民年金基金との併用不可)
- 60歳以降の労働
- 年金の繰り下げ受給
- 国民年金基金への加入(国民年金のみの場合、付加年金との併用不可)
いきなり取り組み始めるのではなく、まずは情報収集からスタートするとよいでしょう。
3.3 貯蓄額について
貯蓄額についても考えておくことをおすすめします。
どのくらいの貯蓄額があれば足りるのか、目標まであといくら必要なのかといったことを考えてみてください。
もし足りないようであれば、貯蓄額を増やすために資産運用などに取り組む必要があるかもしれません。
ただし、資産運用にはリスクが伴います。
そのため、言われるがままにいきなり始めるのではなく、情報を集めて慎重に判断するとよいでしょう。
4. まとめにかえて
年金については、自身の年金受給額のほか、毎年度の年金額改定で受給額が変わります。
2025年度は物価高で1.9%増額も、マクロ経済スライドの調整により実質的には目減りでした。
このように年金制度一つとっても、確認した方がいいところはあるものの。
ゴールデンウィークのこの時期に、老後に向けた家計収支や年金制度、貯蓄額などの情報収集をして、リタイア後の生活について考えるといいでしょう。


参考資料
- 総務省統計局「家計調査報告 家計収支編2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
宮野 茉莉子


