

2025年4月14日、総務省が発表した「人口推計(2024年(令和6年)10月1日現在)‐全国:年齢(各歳)、男女別人口 ・ 都道府県:年齢(5歳階級)、男女別人口‐」によると、総人口に占める65歳以上人口の割合は29.3%と過去最高となりました。
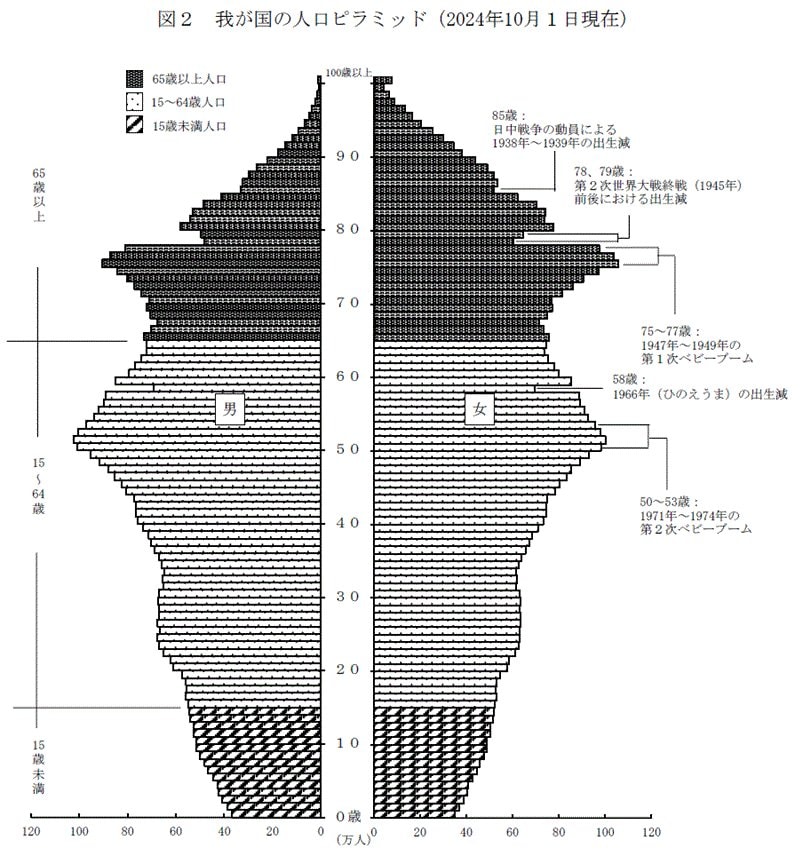
一方で、15歳未満人口の割合は過去最低となる11.2%に。少子高齢化が深刻な状態にあることがわかります。
少子高齢化がもたらす影響は多岐にわたりますが、そのうちの1つに「公的年金」があります。
これから先、年金制度を支える現役世代よりも年金受給者の方が多くなるのですから、老後生活を過ごすのに十分な年金を受け取れないかもしれません。
では、現代のシニア世代は年金だけで生活できているのでしょうか。
本記事では、70歳代の「貯蓄額・年金額・家計収支」から年金生活の実態をみていきます。老後対策の参考にご覧ください。
1. 【70歳代・二人以上世帯】貯蓄額の平均と中央値はいくらか
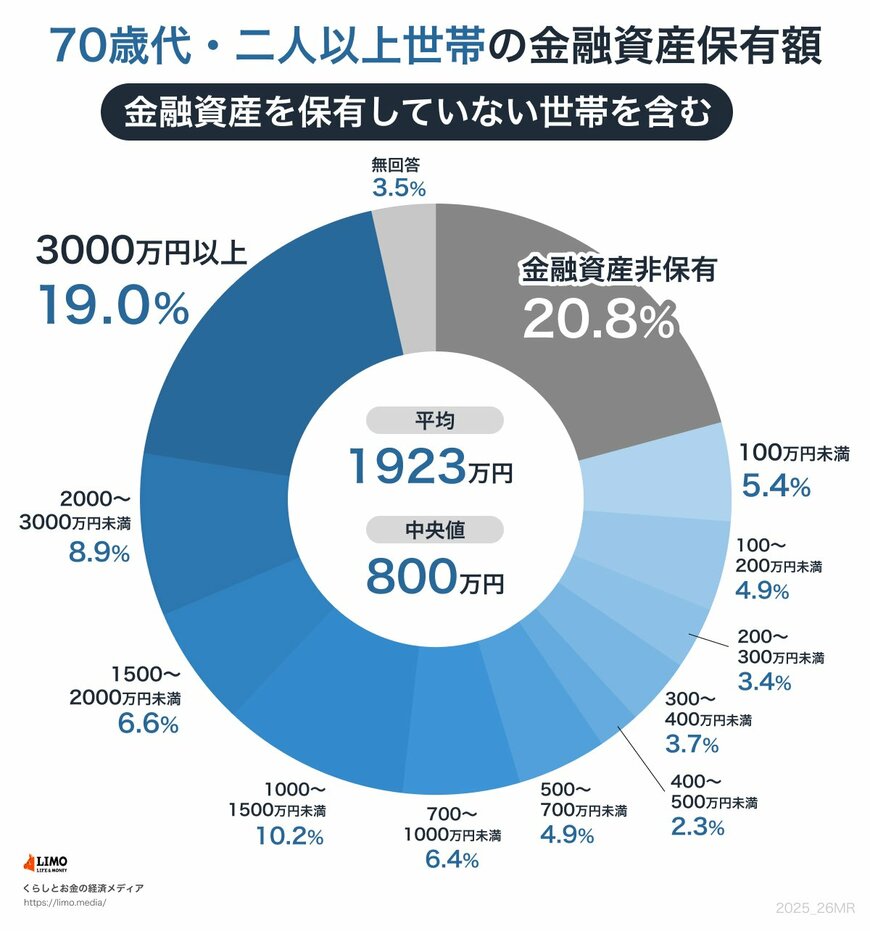
- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19.0%
- 無回答:3.5%
- 貯蓄額の平均値:1923万円
- 貯蓄額の中央値:800万円
※金融資産を保有していない世帯を含む
70歳代・二人以上世帯の貯蓄状況には、大きなばらつきが見られ、19.0%の世帯が3000万円以上の貯蓄を持っている一方で、20.8%の世帯は貯蓄が全くないと回答しています。
上記から、70歳代・二人以上世帯の貯蓄額の分布には二極化が進んでいることが確認できます。
また、平均貯蓄額は1923万円ですが、中央値は800万円と大きく乖離しており、一部の富裕層が平均値を引き上げていることがみてとれます。
次に、厚生労働省の最新データに基づき、公的年金(厚生年金・国民年金)の受給額について確認していきます。
2. 老後の年金「厚生年金・国民年金」の平均年金月額はいくら?
老後の生活設計を考えるうえで、年金の受給額は非常に重要なポイントとなります。ここでは、厚生労働省が公表した「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の平均月額について見ていきましょう。
厚生年金の被保険者は第1号から第4号に区分されていますが、ここでは民間企業などに勤務していた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 【厚生年金】平均年金月額と月額階級別受給権者を確認
以下に、令和5年度における厚生年金の平均月額をまとめました。

厚生年金「平均年金月額」
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円

厚生年金「月額階級別受給権者(男女計)」
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金受給者の分布
受給額の分布をまとめると、以下のようになっています。
- 10万円未満:約340万人
- 10万円以上15万円未満:約600万人
- 15万円以上20万円未満:約500万人
- 20万円以上:約280万人
高額受給者は一部に限られ、全体としては10万円台の受給額の層が最も多い傾向にあります。
続いて、国民年金についても確認していきましょう。
2.2 【国民年金】平均年金月額と月額階級別受給権者を確認

国民年金「平均年金月額」
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円

国民年金「月額階級別受給権者(男女計)」
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
厚生年金受給者の分布
受給額の分布をまとめると、以下のようになっています。
- 3万円未満:約100万人
- 3万円以上6万円未満:約1400万人
- 6万円以上:約1800万人
これらのデータを合わせると、夫婦世帯の平均年金受給額が見えてきます。
例えば「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯を想定した場合、二人分の合計年金受給額は月額22万2383円となります。
では、この月額約22万円の年金収入で、シニア夫婦の生活費を賄うことができるのでしょうか。次章では標準的なシニア世帯の家計収支をもとに詳しく考察していきます。
3. 老後の生活費はいくらか?65歳以上無職シニア夫婦世帯の家計収支
シニア夫婦世帯の生活費は、どのような項目にどれくらいの支出があるのでしょうか。総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」を基に、主要な支出項目を確認していきます。
3.1 食費
食費はシニア世帯にとって大きな支出の一つです。健康維持のために栄養バランスの良い食事を心がけることが重要ですが、物価上昇の影響を受けやすい項目でもあるため、適切な節約策を講じることも必要です。
3.2 住居費
持ち家か賃貸かによって大きく異なりますが、持ち家の場合は修繕費や固定資産税、マンションなら管理費や修繕積立金が発生します。賃貸住宅に住んでいる場合は、月額5万〜10万円程度の家賃負担があるケースが一般的です。
3.3 光熱・水道費
電気・ガス・水道といった光熱費は、シニア世帯では月に約2万円前後かかるのが一般的です。寒暖差の大きい季節には暖房や冷房の使用頻度が増え、支出が上昇しやすいため、エネルギー効率の良い設備を導入するなどの工夫が求められます。
3.4 医療費
シニア世代では、加齢に伴い医療費の負担が増加します。健康保険制度による自己負担割合は年齢や収入によって異なりますが、通院や薬代、検査費用などが毎月数千円から数万円かかることも珍しくありません。慢性疾患を抱えている場合、定期的な診察や治療費が家計の固定費となるため、医療費の増加には特に注意が必要です。
3.5 介護費用
要介護状態になった場合、公的介護保険を利用できますが、それでも自己負担が発生します。例えば、介護施設に入所する場合、月額10万〜20万円以上の費用がかかることもあります。将来的な介護費用に備えて、早めに準備を進めることが大切です。
3.6 交通・通信費
シニア世帯の交通費は、公共交通機関の利用が中心となる場合が多く、地域によってはシニア向けの割引制度も活用できます。通信費については、インターネットやスマートフォンの契約内容を見直すことで、節約の余地がある項目です。
3.7 交際費・娯楽費
友人との外食や旅行、趣味の活動費などに使う交際費や娯楽費も、シニア世帯の生活の質を左右する重要な支出です。特にリタイア後は、社会とのつながりを維持するためにも、適度な交際費を確保することが推奨されます。
3.8 その他の支出
税金や保険料、日用品の購入費など、その他の支出も家計の一部を占めます。固定資産税や自動車税、生命保険や火災保険の保険料など、年単位で発生する費用についても計画的に管理することが重要です。
シニア世帯の生活費は、食費や住居費、医療費、介護費用など、多岐にわたります。特に医療費や介護費用は、将来的に増加する可能性があるため、事前の備えが重要です。年金収入の範囲内で無理なく生活できるよう、支出のバランスを見直しながら、計画的な家計管理を行うことが求められます。
4. 【65歳以上・夫婦のみの無職世帯】老後の家計収支は赤字?
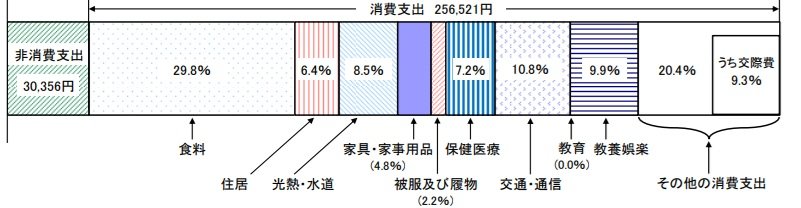
では最後に、総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」を参考に、「65歳以上の夫婦のみの無職世帯」の家計収支を確認していきます。
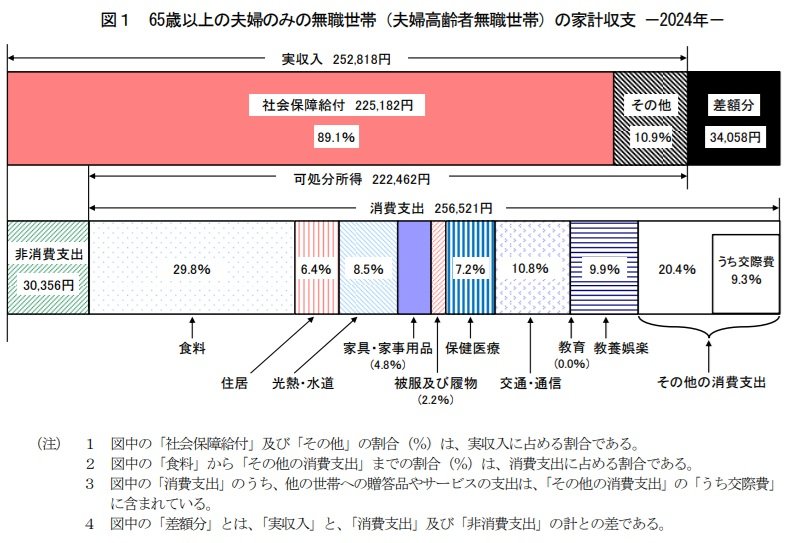
- 実収入:25万2818円(うち社会保障給付:22万5182円)
- 非消費支出:3万356円
- 消費支出:25万6521円
1ヶ月の家計収支:▲3万4058円
このデータを見ると、公的年金などの収入だけでは生活費をまかなえず、毎月約3万4000円の不足が発生していることが分かります。
実際、多くのシニア世帯では、貯蓄の取り崩しや私的年金、家族からの支援などで補填していますが、それでも厳しい家計運営を強いられているケースが少なくありません。
5. まとめにかえて
現在のシニア世代の暮らしぶりを「貯蓄額・年金額・家計収支」から確認しました。
年金収入だけで老後の生活費をカバーするのは容易ではないことがわかります。
物価上昇により、さらに生活が厳しくなっている世帯もあるでしょう。インフレリスクも考慮した老後対策が求められます。


参考資料
- J-FREC 金融経済教育推進機構「家計の金融行動に関する世論調査(2024年)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
和田 直子


