
老後の主な収入源となる公的年金制度ですが、十分に受給できない人に対しての支援制度があることはご存知でしょうか。
年金加入期間や、就業時の収入によって将来の年金額が人によって異なります。
特に自営業者は国民年金のみとなる為、十分に受給できない場合が多いです。
老後生活が困窮しないように支援制度があると安心ですね。
そこで今回は年金生活者支援金について詳しくみてきます。
是非最後までご覧ください。
1. 【年金生活者支援給付金】3つの種類と対象者の違いをわかりやすく解説!
「年金生活者支援給付金」とは、公的年金等の収入金額やその他の所得が一定基準に満たない人を対象にした給付金です。
老齢年金、障害年金、遺族年金のそれぞれの年金に給付金が設けられており、公的年金に上乗せして支給されるものです。
年金収入とその他の所得が一定基準を下回る方は、「年金生活者支援給付金」の対象となるかもしれません。要件を確認していきましょう。
1.1 「老齢年金生活者支援給付金」の支給要件は?
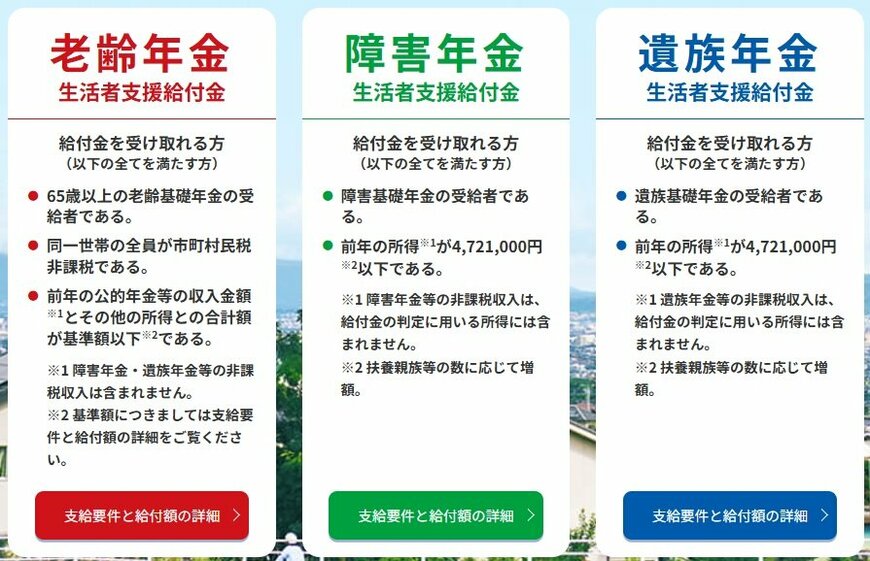
老齢年金生活者支援給付金の対象となるのは、下記の支給要件をすべて満たす方です。
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後に生まれの方は88万9300円以下、昭和31年4月1日以前に生まれの方は88万7700円以下(※2)
※1 障害年金・遺族年金等の非課税収入は除く
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には「補足的老齢年金生活者支援給付金」が支給されます。
1.2 「障害年金生活者支援給付金」の支給要件は?
- 障害基礎年金の受給者である
- 前年の所得(※)が472万1000円以下である(扶養親族等の数に応じて増額される)
※ 障害年金等の非課税収入は除く
1.3 「遺族年金生活者支援給付金」の支給要件は?
- 遺族基礎年金の受給者である
- 前年の所得(※)が472万1000円以下である(扶養親族等の数に応じて増額される)
※ 遺族年金等の非課税収入は除く
いずれの年金生活者支援給付金も、前年の所得額が支給要件に関わることがわかりますね。
続いては、「年金生活者支援給付金」の給付額について目安を見てみましょう。
2. 【最新版】2025年の年金生活者支援給付金はいくらもらえる?基準額をチェック!
年金生活者支援給付金は、公的年金と同様に毎年度、物価変動に応じて支給額の見直しが行われます。
2025年1月24日、厚生労働省は2025年度の「年金生活者支援給付金」の給付額を前年度から2.7%引き上げることを公表しました。

- 老齢年金生活者支援給付金(月額):5450円(※基準額)
- 障害年金生活者支援給付金(月額):1級6813円・2級5450円
- 遺族年金生活者支援給付金(月額):5450円
老齢年金生活者支援給付金について、公表されているのは「基準額」です。この基準額と保険料納付済期間などに基づいて、実際の支給額が計算されます。
保険料納付済期間が40年間(480ヵ月)に満たない場合には、その分が差し引かれて支給されることに留意しておきましょう。
次に見ていくのは、今のシニア世代はどの程度の公的年金を受け取れているのか。厚生労働省の一次資料をもとに、平均年金月額を確認してみましょう。
3. 【60代の年金額まとめ】厚生年金・国民年金の平均はいくら?一覧表つきで解説
厚生労働省が公表する「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、60歳代から90歳以上の各年齢の平均年金月額を、1歳刻みで確認していきます。
※以下、厚生年金の月額にはすべて国民年金部分が含まれます。
3.1 【60歳代】厚生年金の年金一覧表(60〜69歳)

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【60歳代】国民年金の年金一覧表(60〜69歳)
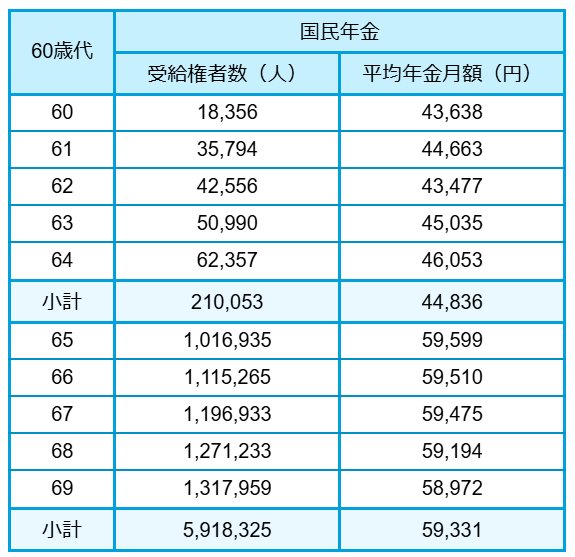
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
64歳までは繰上げ受給を選択した人のほか、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより主に定額部分がない、報酬比例部分のみを受け取る人の年金額です。
そのため、65歳以降と比べると低めの金額です。
4. 【70代の年金受給額】厚生年金・国民年金の平均はいくら?データで一目瞭然!
引き続き、70歳~79歳の平均年金額を確認します。
4.1 【70歳代】厚生年金の年金一覧表(70〜79歳)

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
4.2 【70歳代】国民年金の年金一覧表(70〜79歳)

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
5. 【80代の年金額は?】厚生年金・国民年金の平均月額を一覧で確認!
次に、80歳代の年金額も1歳刻みで確認しましょう。
5.1 【80歳代】厚生年金の年金一覧表(80〜89歳)
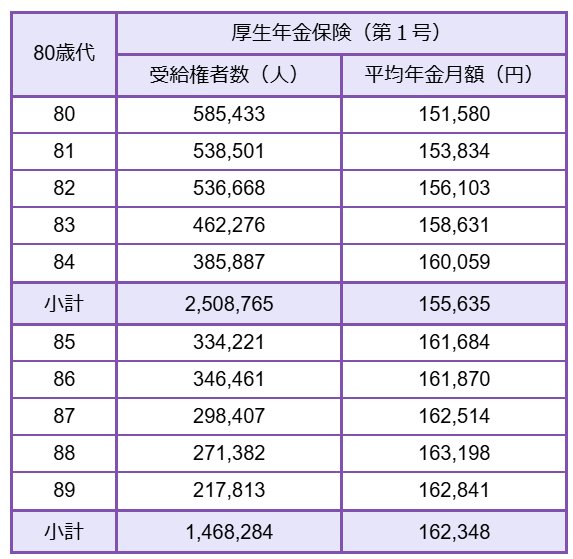
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
5.2 【80歳代】国民年金の年金一覧表(80〜89歳)
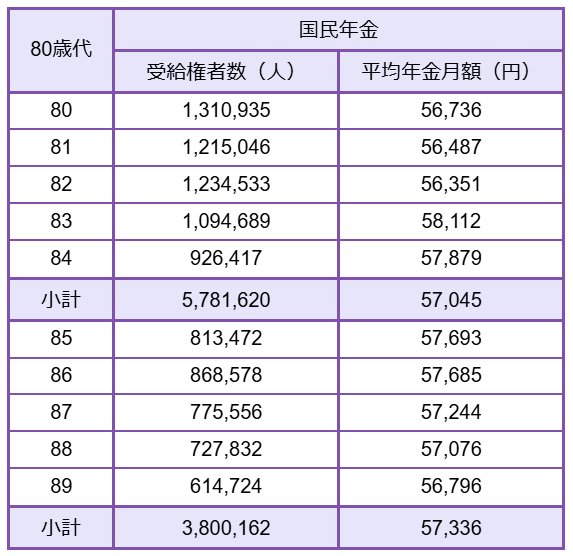
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
6. 【90歳以上の年金額】厚生年金・国民年金の平均はどれくらい?一覧でチェック!
最後に、90歳以上の年金額も1歳刻みで確認しておきましょう。
6.1 【90歳以上】厚生年金の年金一覧表(90歳〜)
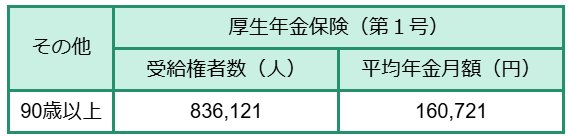
- 90歳以上:厚生年金16万721円
6.2 【90歳以上】国民年金の年金一覧表(90歳〜)
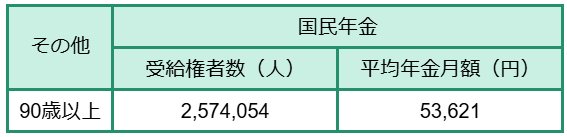
- 90歳以上:国民年金5万3621円
平均受給額を見ると、厚生年金は14万円台から16万円台、国民年金は5万円台となっています。
国民年金は保険料が一律であるため、厚生年金ほど個人差は生じにくいものの、平均で5万円台となっています。満額の6万円台に近い額を受け取っている人もいるでしょう。
しかし、それでも「月額15万円以上」には届かないのが現実であり、老後の生活設計には年金だけに頼らない、十分な備えが必要と言えそうです。
自営業やフリーランスなど厚生年金に加入していない人は、老後の生活資金確保のために、自助努力を心がけるのもおすすめです。
続いて、年金の個人差に注目しながら、データを見ていきましょう。
7. 【年金はどれくらい差が出る?】厚生年金と国民年金の個人差を徹底解説
同じく「令和5年度 厚生年金保険・国民年金事業の概況」から、60歳以上のすべての受給権者が受け取る年金額を見てみましょう。

7.1 厚生年金の平均年金月額
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
7.2 国民年金の平均年金月額
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
男女差・個人差に着目してみましょう。
厚生年金(国民年金部分を含む)の平均年金月額は、男女全体で14万円台。しかし男性は16万円台、女性は10万円台と平均受給額は、男性が女性を大きく上回っています。
この背景には、一般的に男性の方が勤続年数が長く、賃金も高い傾向があることが挙げられます。厚生年金は、基本的に加入期間や報酬額に応じて受給額が決まるため、これらの要因が男女差に影響を与えているのでしょう。
また、厚生年金を受け取れても月額2万円未満となる低年金の人から、30万円を超える高額受給者まで幅広い月額ゾーンに分布していることも見て取れますね。
国民年金のみを受け取る場合は、男女ともに5万円台となっています。国民年金は保険料が定額で、加入期間に応じて受給額が決まるため、厚生年金ほどの大きな男女差はないようです。
次章では、年金生活者支援給付金の要件を満たした場合の請求手続きについて確認しましょう。
8. 【かんたん手続きガイド】年金生活者支援給付金のもらい方を詳しく解説!
年金生活者支援給付金の対象となる人には、日本年金機構から通知を兼ねた請求書が郵送されます。
請求書の送付タイミングや形式は、年金受給状況により異なります。
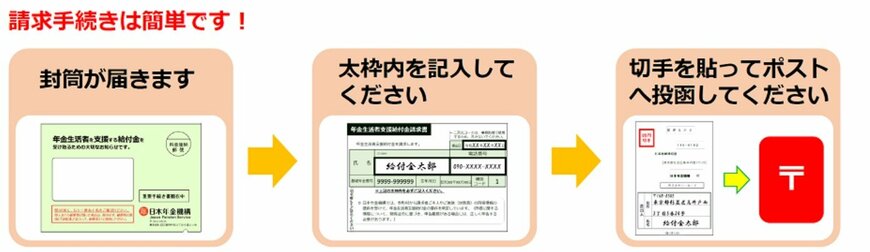
対象となる方の状況によって請求手続きの方法を、該当者が多い2つのパターンについて紹介します。請求書が発送されるタイミングなども見ていきます。
8.1 新たに老齢年金を受け取り始める人が、年金生活者支援給付金の支給対象となった場合
- 65歳になる3か月前に、年金受給に必要な「年金請求書(事前給付用)に同封して送付
- 必要事項を記入し、受給開始年齢の誕生日の前日以降に、年金の請求書と併せて年金事務所に提出
8.2 すでに年金を受給中で、新たに年金生活者支援給付金の支給対象となった場合
- 毎年9月の第1営業日から「年金生活者支援給付金請求書(はがき型)」が順次郵送される
- 必要事項を記載し、切手を貼ってポストに投函
請求手続きは、原則として支給対象となった翌月分からの支給となります。届いた人は氏名記載などを行い、返送しましょう。早めの手続きをおすすめします。
9. 【年金の支給日はいつ?】初めての人にもわかりやすく解説!
今のシニア世代の年金受給額がどれくらいかも、見てきました。では、実際に受給する年齢になった場合の手続きなど、皆さんはご存じでしょうか?
ここでは、若い世代が最低限知っておきたい「年金」の基本について、説明します。
9.1 Q 年金はいつ支払われますか。毎月でしょうか。
→A 年金は、原則年6回に分けて、偶数月の15日に支払われます。
年金は原則として偶数月の15日に、前月までの2か月分が支払われます。15日が土日祝日の場合は、直前の平日に支払われます。
年金支払スケジュール
- 2月:12月・1月分
- 4月:2月・3月分
- 6月:4月・5月分
- 8月:6月・7月分
- 10月:8月・9月分
- 12月:10月・11月分
受け取り方としては、ご自身が指定した口座振込または、ゆうちょ銀行窓口での受け取りの2種類の方法があります。
受け取り方法
- 口座振込:指定の金融機関口座に自動振込されます
- ゆうちょ銀行窓口:年金送金通知書記載の窓口で受け取ります
10. 【まとめ】年金生活者支援給付金を知っておこう
ここまで、年金生活者支援金や公的年金について詳しく解説してきました。
詳しくは市区町村のホームページなどを確認するようにしましょう。
昨今は物価高の影響により、生活困窮世帯も多いようです。
そういった世帯を対象に政府が支援給付金制度を設けていますので、そちらも合わせて確認するようにしましょう。
しかし、支援給付金制度は一時的な援助もすぎません。
制度に頼らないように、老後資金を自助努力することも大事です。
自身の資産状況にあった、資産運用をすることで老後の生活が困らないようにしておきましょう。
11. 【年金の疑問を一気に解決】よくある質問まとめ&不安をなくす基本ガイド!
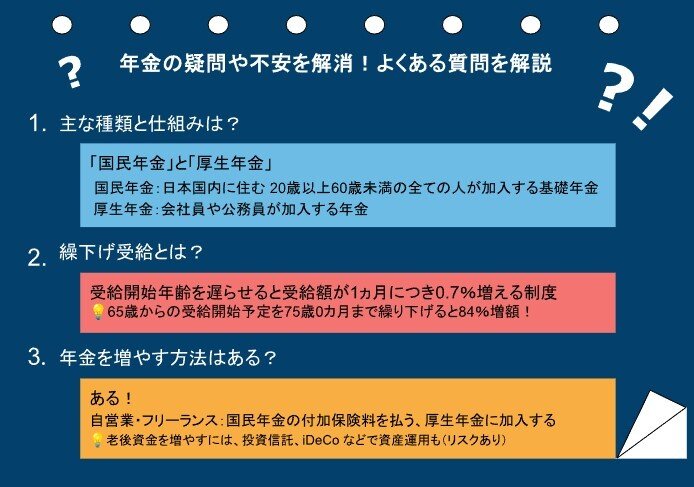
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
11.1 年金の仕組みってどうなってるの?
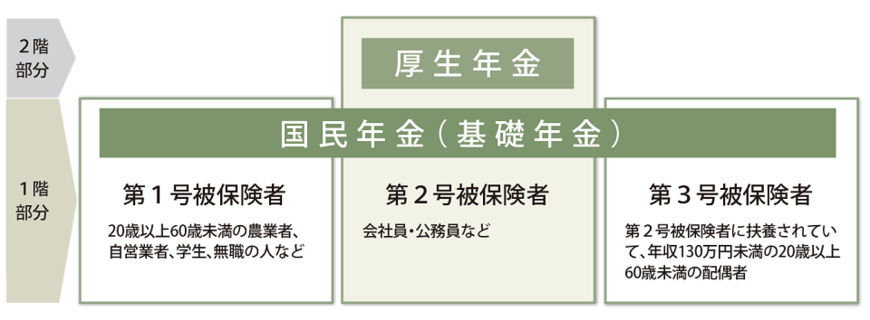
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
11.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
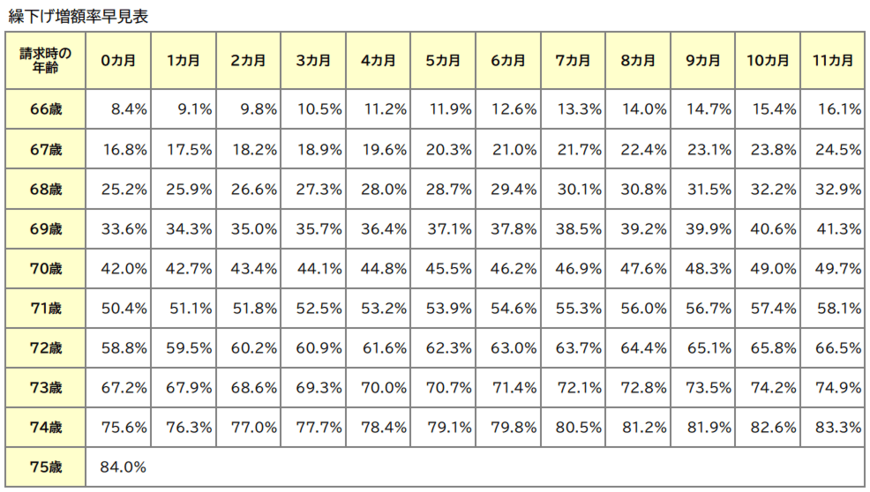
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
11.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
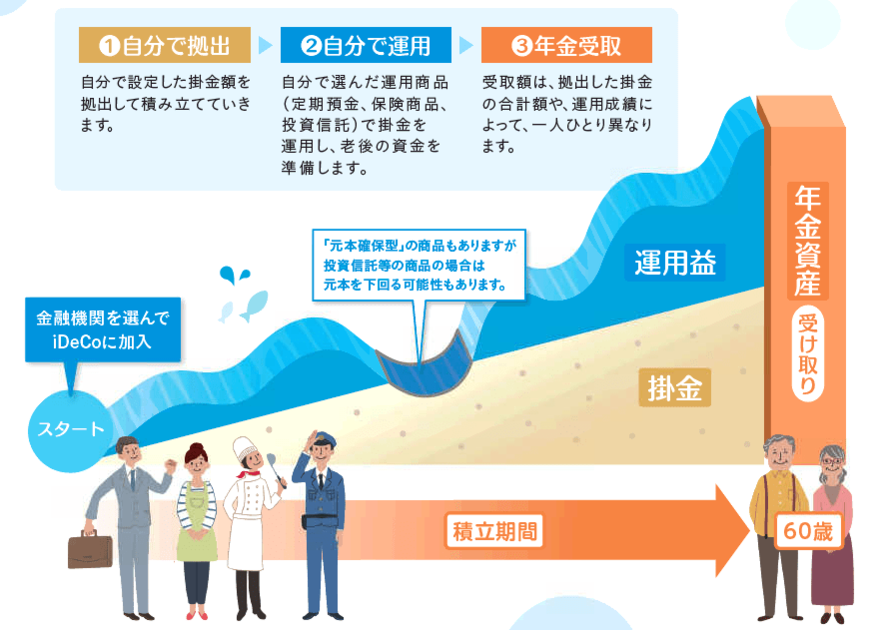
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。



参考資料
- 厚生労働省「「年金生活者支援給付金制度」について」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
- 公益財団法人生命保険文化センター「老齢年金生活者支援給付金について知りたい」
- 日本年金機構「年金Q&A (年金の支払い)」
入慶田本 朝飛