
1月24日、2025年度の年金額の例が発表されました。国民年金(老齢基礎年金)の満額は6万9308円。夫婦2人の標準的な年金は23万2784円で、1.9%増額となりました。
FPである筆者のもとには、「老後の年金は減ると聞くので心配です…」と、ご相談に来られる方が多いです。そんな中、年金額の増加は嬉しいニュースかもしれません。
しかし、今回の年金の増額は、「実質の減額」とも言われています。年金の増額率よりも、物価上昇率が上回っているからです。今回は、公的年金について詳しくみていきながら、今回の増額の実態について解説していきます。
1. 【プラス改定は3年連続】2025年度の年金が1.9%増額に
2025年度の年金額は、前年度に比べて1.9%の増額となりました。

1.1 2025年度の年金額例はいくらに?
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金の23万2784円は、夫婦全体の受給額であることに注意が必要であり、この金額は、40年間にわたり月額45万5000円を稼いだ夫の厚生年金と国民年金、そして40年間専業主婦(または自営業等)の妻の国民年金を合わせたものです。
2024年度(令和6年度)は、厚生年金が23万483円、国民年金の満額が6万8000円であったことから、いずれも3年連続で増額されています。
とはいえ、実際には年金額が実質的に減少しているのが現状で、次章ではその理由について詳しく説明します。
2. 2025年度もマクロ経済スライドによる調整が発動。年金は実質減額へ
年金額は毎年、物価の変動や名目手取り賃金の変動に基づいて調整され、現役世代の賃金や物価の変動を反映する形で見直される仕組みです。
2025年度の改定では、物価の変動率が2.7%、名目手取り賃金の変動率は2.3%となりました。
それに加え、マクロ経済スライドによる調整が-0.4%行われ、最終的に今回の年金額改定が決定されました。
※公的年金被保険者の変動と平均余命の伸びに基づいて、スライド調整率を設定し、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するもの
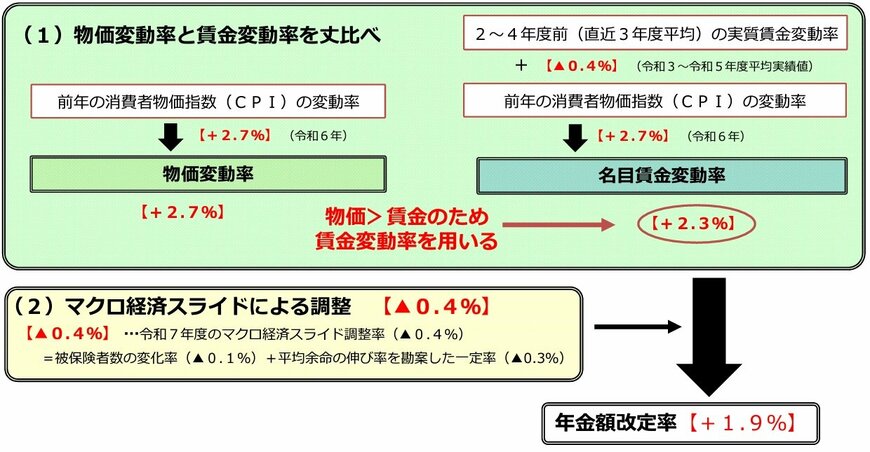
名目手取り賃金が2.7%増加した一方で、2025年度の年金改定率は1.9%にとどまっており、その差から年金の実質的な価値が低下していることがうかがえます。
では、実際のシニア世代が受け取っている年金額はどの程度なのでしょうか。
次章では、現代シニアの受給額平均について詳しく見ていきます。
3. 現代シニアの「国民年金と厚生年金」の平均受給額をチェック
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」より、国民年金と厚生年金の平均年金月額を確認していきましょう。
3.1 国民年金(老齢基礎年金)の平均受給額をチェック
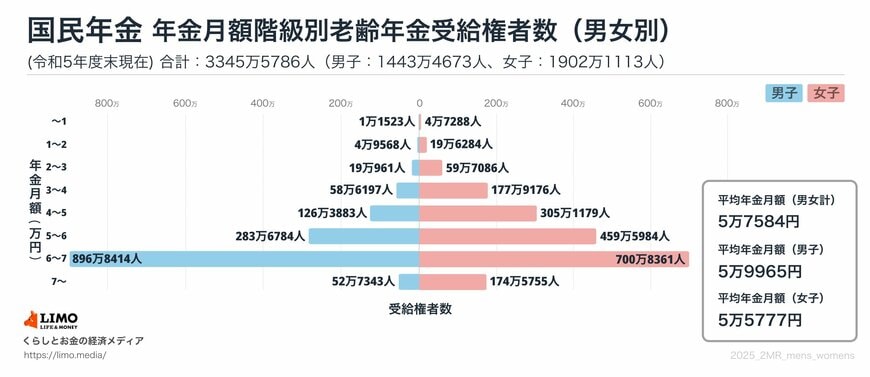
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
3.2 厚生年金(老齢厚生年金)の平均受給額をチェック
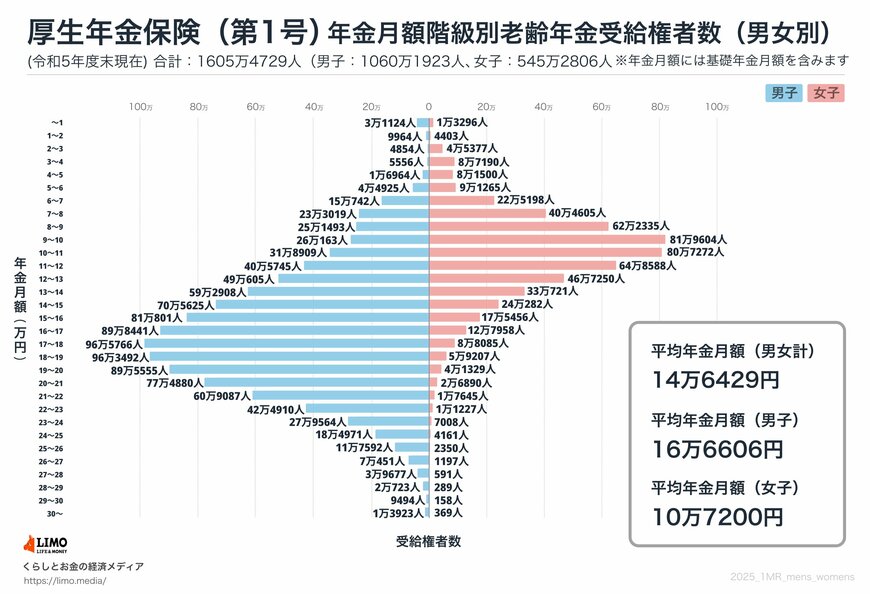
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
国民年金は月額でおおよそ5万円台、厚生年金は月額で14万円台となっています。
ただし、厚生年金では男女間で約6万円の差があり、この差は、主に厚生年金が受給額を現役時代の賃金や加入期間に基づいて決定するためであり、現役時代に納めた保険料が多ければ、その分受け取る年金額も増加します。
つまり、収入が多いほど、老後に受け取る厚生年金も増える仕組みとなっているのです。
過去のシニア世代においては、女性が結婚や出産を理由に退職するケースが多く、男性に比べて厚生年金への加入期間が短いことが一般的でした。
さらに、その時期は男性よりも賃金が低いため、結果的に年金額に差が生じることになったのでしょう。
現在は、共働き世帯が増え、男女間で賃金の差が少なくなるよう制度が整えられているため、今後は年金における男女差は縮まると予想されますが、個人差は依然として存在するでしょう。
「ねんきんネット」などのサービスを活用すれば、将来の年金受給額を事前に確認できます。
生活設計のためにも、早めに確認しておくことをおすすめします。
4. 老後に向けたアドバイス
今回は、公的年金について詳しくみていきながら、今回の増額の実態について解説しました。将来の年金は、これから増えるか、減るか、誰にもわかりません。
将来もお金の心配なく過ごしていきたい、と考える場合は、年金だけに頼らず自助努力で老後資金を準備する必要があります。
しかし、預金だけで準備しようとすると、低金利が続いていることもあり、毎月の積立額の負担は大きくなるでしょう。
効率的に資産を増やしたい場合は「資産運用」を取り入れるのもひとつの方法です。元本割れリスクはありますが、毎月少ない金額でも、時間をかけることで将来大きな資産を準備できる可能性がある方法です。
ご自身にとっての優先事項を考えた上で、将来に向けてできることから始めてみましょう。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
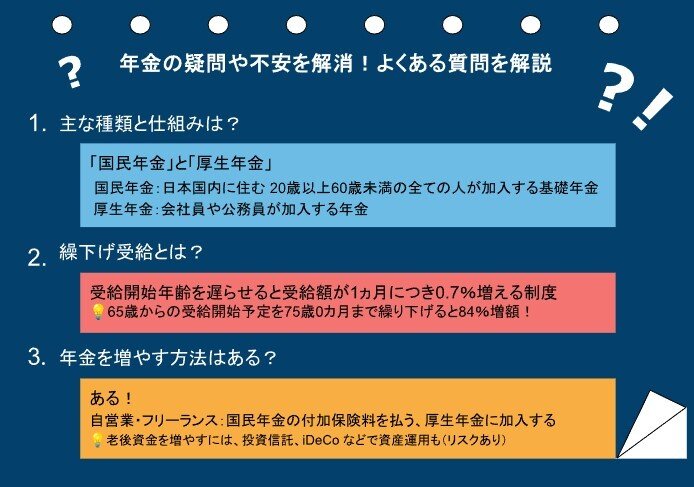
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
5.1 年金の仕組みってどうなってるの?
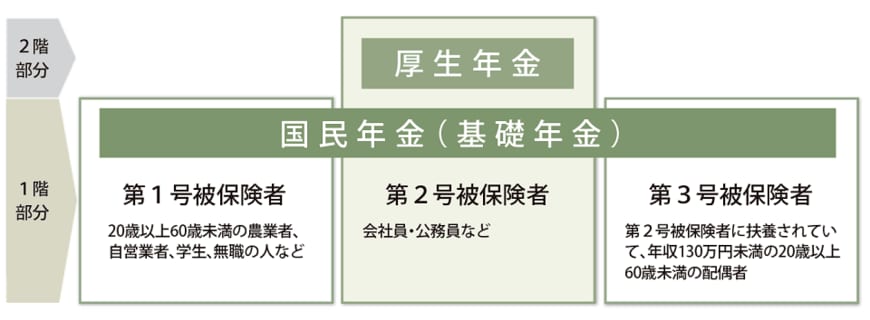
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
5.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
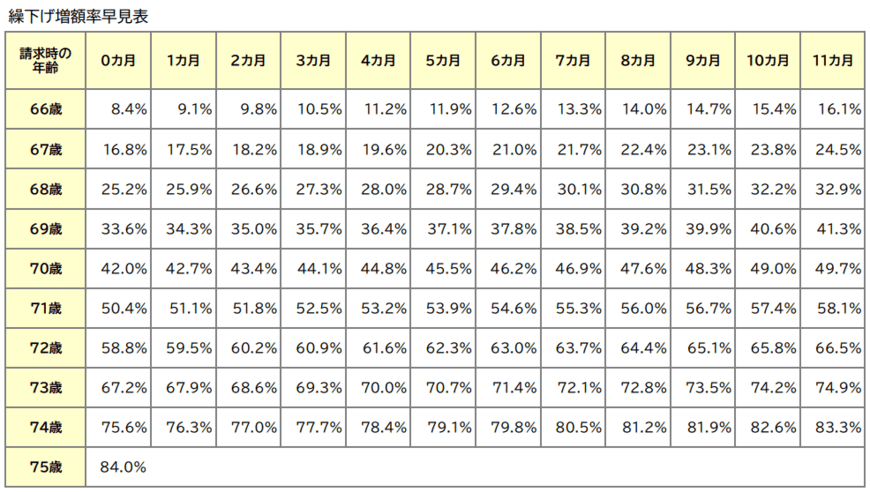
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
5.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
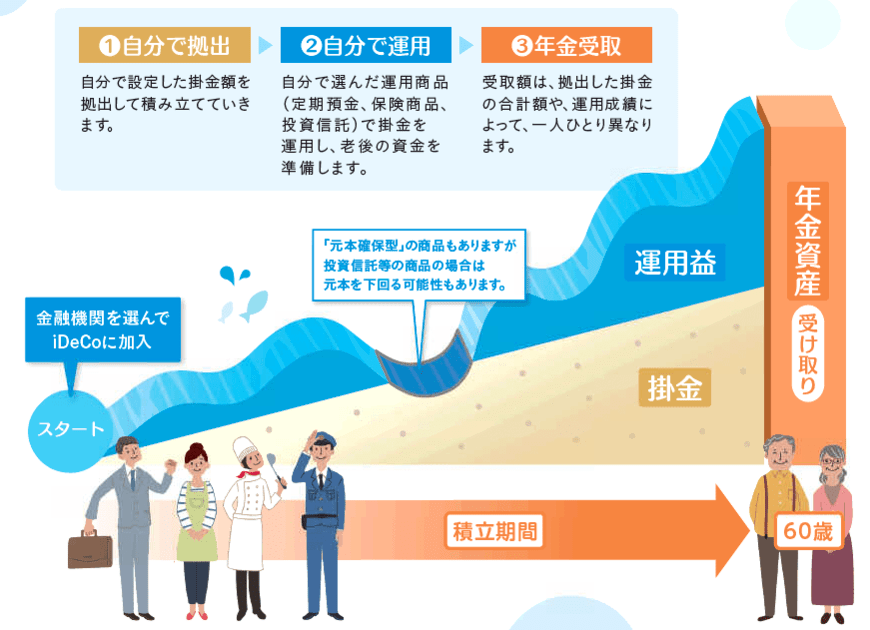
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。
参考資料
横野 会由子