


農林水産省が2025年3月25日に公表した最新の「食品価格動向調査(野菜)」によると、対象8品目のすべてが平成31年から令和5年度までの同月の価格平均である「平年比」が100%を上回りました。
このうちキャベツが平年比+250%、はくさいが平年比+232%と突出して高い水準にあり、一番低い玉ねぎでも平年比+119%となっていて、野菜の高騰が続いていることがわかります。
食品を中心に物価の高騰が続く中、政府は住民税非課税世帯への「3万円給付」を決定しました。
早速概要から確認していきましょう。
1. 住民税非課税世帯が対象《3万円給付金》は子ども加算あり
2024年12月に可決・成立した2024年度補正予算では、「低所得者世帯支援」として、特に物価高の影響を受けやすい「住民税非課税世帯」を対象とする給付金が盛り込まれました。
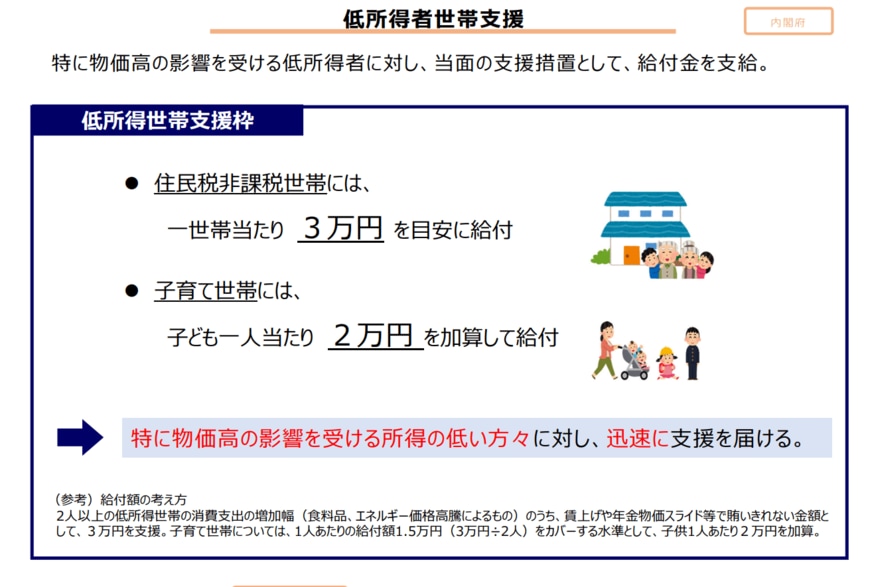
この給付金は、物価高騰の影響を受けやすい低所得世帯の暮らしを支えることを目的としており、3月現在、各自治体で給付作業が進んでいます。
この給付金のあらましをつかんでおきましょう。
1.1 子育て世帯には「子ども1人につき2万円の加算」
今回実施されている給付金の基本支給額は「1世帯あたり3万円」となります。
なお給付金の支給対象世帯のうち「子育て世帯」を対象に、18歳以下の子ども1人につき2万円が加算されます。
「夫婦+対象となる子ども2人」の世帯であれば、支給額は合計7万円です。
【ご注意】給付金の申請方法や給付までのスケジュール、細かい支給要件などは市区町村により異なります。お住まいの自治体の最新情報は、ホームページや広報誌などでご確認ください。LIMOでは個別のお問い合わせへのお答えはいたしかねます。
1.2 【豆知識】DVなどで避難している場合はどうすれば?
配偶者や親族からの暴力(DV)などの理由で、住所地以外の地域に避難中の人でも、要件を満たせば、所定の手続きを踏むことで給付金を受け取れる可能性があります。
対象条件や必要書類に関しては、各市区町村に確認してください。
また、多くの市区町村では給付金に便乗した「振り込め詐欺」や「個人情報の詐取」などへの注意喚起がなされています。国や市区町村(の職員)が
- 金融機関口座の暗証番号をたずねること
- ATMの操作を依頼すること
- 給付金支給のために手数料の振込を求めること
は絶対にありません。不審な電話、メール、郵送物、訪問などを受けた場合は、市区町村、最寄りの警察署や警察相談専用電話(#9110)になど連絡しましょう。
さて、コロナ禍以降、低所得者世帯などを対象とする類似の給付金が増えました。このような支援対象の基準としてしばしば挙がるのが「住民税非課税世帯」と呼ばれる区分です。
次では住民税の基本や、住民税非課税世帯となる所得要件などを整理していきます。
2. 住民税非課税世帯とは?
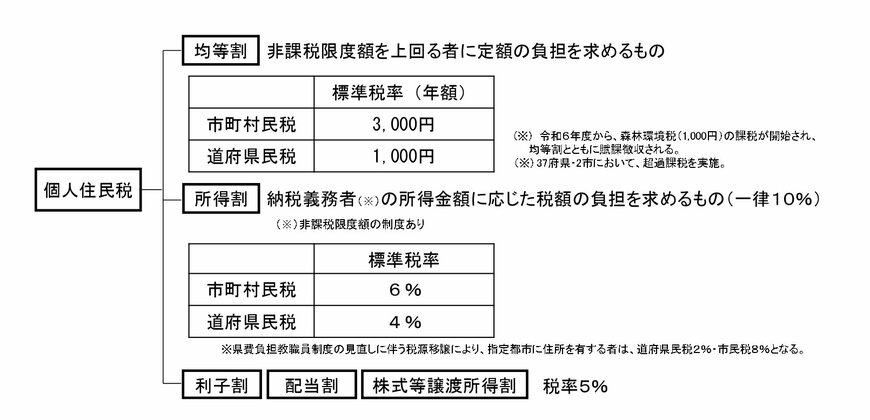
個人住民税は、均等割と所得割の合計です。
- 所得割:所得に応じて税額が決まる部分
- 均等割:所得に関係なく一律課税となる部分
均等割・所得割ともに免除になることを「住民税非課税」といいます。「住民税非課税世帯」は、世帯全員が住民税非課税となる世帯のことを指します。
※なお「住民税の所得割のみ非課税」となる区分もあります。ただし今回の給付金の対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
2.1 住民税が非課税となる要件は3つ
住民税非課税となるのは、以下の3つの「どれかに」当てはまるケースです。
- 生活保護を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市町村の基準を下回る
1・2は全ての市区町村で同じですが、3の所得要件だけ、市区町村それぞれの基準があります。
次では「住民税非課税世帯」に該当する所得や収入の収入の限度額について、札幌市の例で見ていきたいと思います。
3. 「住民税非課税世帯」となるのは《所得がいくら以下?》
ここからは住民税の非課税限度額について、札幌市の例で確認してみましょう。
3.1 札幌市の例「住民税非課税世帯」となるのは《所得がいくら以下?》
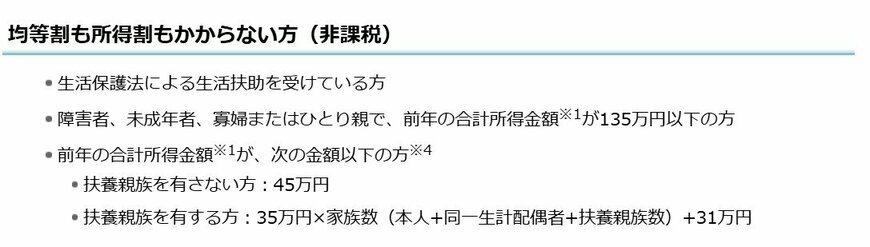
- 扶養親族を有さない方:45万円
- 扶養親族を有する方:35万円×家族数(本人+同一生計配偶者+扶養親族数)+31万円
「所得」は収入から各種控除や経費などを差し引いた最終的な手取り金額です。そのため「所得よりも、年収で考えたほうがピンとくる」と思う人もいるでしょう。
住民税非課税限度枠は、収入額だけではなく収入の種類や扶養親族数などの諸条件によって変動するため、やや複雑です。
引き続き札幌市の例を参考に、「世帯構成と収入の種類別」に、住民税非課税となるボーダーライン見ていきましょう。
4. 住民税非課税限度額は「収入の種類」によっても変わる
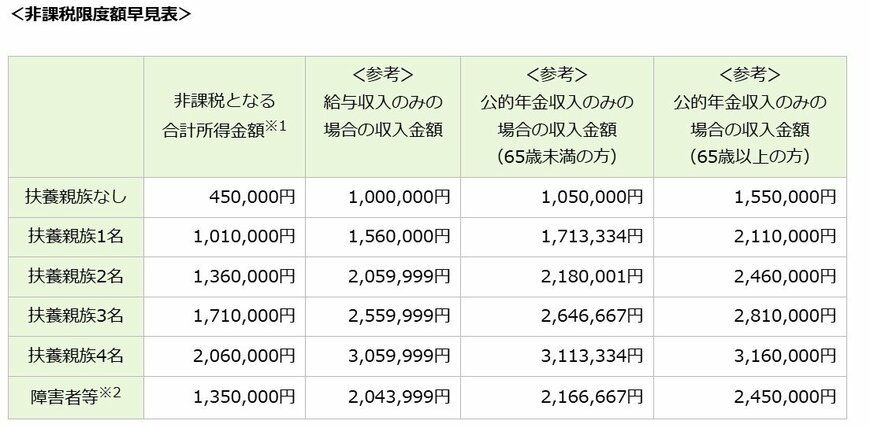
ここでは札幌市で「住民税が非課税となる所得基準」と、それに対応する収入金額について「扶養親族なし」と「扶養親族1名」の場合を比べてみましょう。
4.1 扶養親族なし
- 非課税となる合計所得金額:45万円
- 給与収入のみの場合の収入金額:100万円
- 公的年金収入のみの場合の収入金額(65歳未満):105万円
- 公的年金収入のみの場合の収入金額(65歳以上):155万円
4.2 扶養親族1名
- 非課税となる合計所得金額:101万円
- 給与収入のみの場合の収入金額:156万円
- 公的年金収入のみの場合の収入金額(65歳未満の方):171万3334円
- 公的年金収入のみの場合の収入金額(65歳以上の方):211万円
住民税非課税限度額は、単身世帯(扶養親族0人)の場合、給与収入のみであれば100万円ですが、65歳以上で公的年金収入のみの世帯であれば155万円にまで引き上がります。
扶養親族が1名の世帯の場合は、給与収入のみの場合は156万円、65歳以上で公的年金収入のみの場合は211万円。単身世帯よりも非課税限度額が高いですね。
このように、住民税が非課税となる限度額は、世帯構成や、65歳以上であれば収入の種類(給与収入か年金収入か)によって変動するのです。
5. 年金暮らしの高齢者世帯は「住民税非課税世帯」になりやすい?
住民税非課税限度額は、収入額だけではなく、収入の種類、扶養親族の数、年齢などにより変わることが分かりました。また、65歳以上の年金収入のみの世帯では、非課税限度額は高くなります。
一般的には、年金生活では現役時代よりも収入が下がります。また、65歳以上では公的年金の最低控除枠が大きいこと、遺族年金が課税対象外であることなどからも、シニアの年金生活者は「住民税非課税世帯」となりやすいと言えます。
厚生労働省の「令和5年国民生活基礎調査」から、住民税が「課税される世帯」の割合についても見てみましょう。

- 30歳代:88.0%
- 40歳代:90.0%
- 50歳代:86.4%
- 60歳代:78.3%
- 70歳代:64.1%
- 80歳代:47.5%
- 65歳以上(再掲):61.9%
- 75歳以上(再掲):50.9%
注1:全世帯数には、非課税世帯及び課税の有無不詳の世帯が含まれます。
注2:総数には、年齢不詳の世帯が含まれます。
注3:住民税課税世帯には、住民税額不詳の世帯を含む。
住民税が課税される世帯の割合は、30~50歳代では約90%でしたが、60歳代で78.3%となります。その後65歳以上は61.9%、75歳以上は50.9%といった具合で、年齢が高いほど下がります。
ただし、先ほど触れたように、住民税非課税世帯の判定基準となるのは「収入(所得)」です。年金収入は低いものの、潤沢な預貯金を取り崩して暮らせている高齢者世帯も、一定数含まれていることになるでしょう。
次では参考までに、各年代別の貯蓄額に関するデータを見ていきます。
6. 20歳代~70歳代の貯蓄額《平均・中央値・貯蓄100万円世帯の割合など》
金融経済教育推進機構が公表する「家計の金融行動に関する世論調査 2024年」から、二人以上世帯の貯蓄額について、平均と中央値、ならびに「100万円未満の世帯の割合」を見てみましょう。
2人以上世帯の貯蓄額《平均・中央値・世帯差》6/7
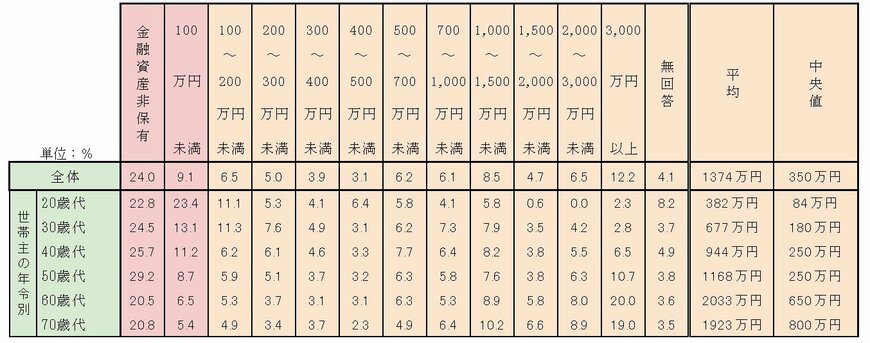
出所:金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」をもとにLIMO編集部作成
6.1 全体
- 平均1374万円 中央値350万円
- 貯蓄100万円未満の割合33.1%(うち貯蓄ゼロ世帯24.0%)
6.2 20歳代
- 平均382万円 中央値84万円
- 貯蓄100万円未満の割合46.2%(うち貯蓄ゼロ世帯22.8%)
6.3 30歳代
- 平均677万円 中央値180万円
- 貯蓄100万円未満の割合37.6%(うち貯蓄ゼロ世帯24.5%)
6.4 40歳代
- 平均944万円 中央値250万円
- 貯蓄100万円未満の割合36.9%(うち貯蓄ゼロ世帯25.7%)
6.5 50歳代
- 平均1168万円 中央値250万円
- 貯蓄100万円未満の割合37.9%(うち貯蓄ゼロ世帯29.2%)
6.6 60歳代
- 平均2033万円 中央値650万円
- 貯蓄100万円未満の割合27.0%(うち貯蓄ゼロ世帯20.5%)
6.7 70歳代
- 平均1923万円 中央値800万円
- 貯蓄100万円未満の割合26.2%(うち貯蓄ゼロ世帯20.8%)
貯蓄の平均や中央値を見ると、年代が高いほど上がる傾向が見られます。
ただしいずれの年代においても、貯蓄が100万円未満となる世帯は30%~40%程度存在します。平均よりも実態を表しやすい「中央値」を見ると、20歳代から60歳代までの各年齢で、平均の3分の1から4分の1となっており、貯蓄額には世帯差があることがうかがえます。
7. 支援が必要なのはシニアだけではない。生活保護世帯の45.1%は「高齢者以外の世帯」
なお、住民税非課税世帯として、公的な支援が必要となるのは高齢者世帯だけではありません。
2025年3月5日に厚生労働省が公表した「被保護者調査」によると、2024年の生活保護の申請件数は25万5897件でした。2025年の25万5079件から818件(0.3%)プラスとなり、直近5年は右肩上がりの傾向が見られます。
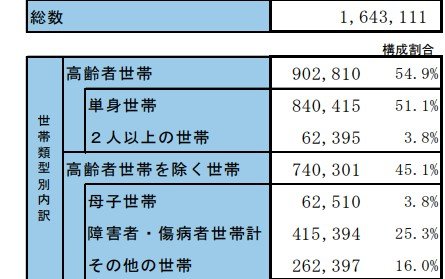
また、2024年12月時点で生活保護を受けている世帯は164万3111世帯(※)。そのうち45.1%が、母子世帯や障害者・傷病者世帯などの「高齢者以外の世帯」です。
コロナ禍以降今回の「3万円給付金」のように、住民税非課税世帯を対象とする支援がしばしば実施されています。ただし住民税非課税世帯が対象となる支援はこの限りではありません。
国民健康保険料(応益割)の減額、介護保険料の減額、国民年金保険料の免除・納付猶予、幼児教育・保育の無償化、高等教育の修学支援新制度など住民税非課税世帯を対象とする支援はいくつかあります。
上記は必要となる一定期間活用できる制度です。自治体独自で実施されているものもあります。対象となる場合は活用していきましょう。
※保護停止中の世帯は含まれていません。
8. まとめにかえて
今回は、物価高の影響が続く中で発表された「3万円給付」についてみてきました。
子ども加算などがある一方で給付は住民税非課税世帯に限られるため、要件に該当しているか確認が必要です。
また、該当する方についてもこちらの給付は一時金であり、継続的な給付があるわけではありません。
将来的な不安を解消するためにも、少しずつでも資産形成をはじめていくことが重要でしょう。


