本格的な夏がやってきました。7月は夏のボーナスが支給される時期でもあり、資産づくりへの関心が高まる季節です。低金利が続く中、銀行預金だけで資産を増やすのはなかなか難しい時代になっています。
では、一体どうすれば「億り人」と呼ばれるような、資産1億円以上の富裕層になれるのでしょうか。
この記事では、日本にどれくらいの資産家がいるのか、彼らがどのようにして資産を築いてきたのか、そして「年収3000万円以上かつ、年間消費額1000万円以上」という”高額消費者”の消費行動パターンについて解説していきます。
彼らの事例を通じて、ぜひご自身の資産形成のヒントを探してみてください。
1. 日本に「富裕層」はどれくらい存在している?
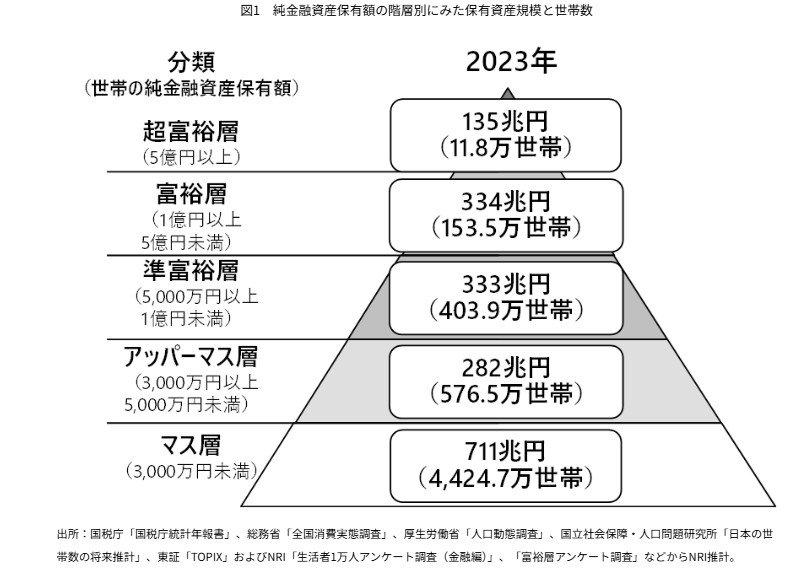
富裕層に関して、野村総合研究所が公表しているデータをもとに、その定義や区分について確認しておきましょう。
純金融資産保有額別の世帯数と資産規模
出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
1.1 そもそも「富裕層」の定義はある?
「富裕層」とは具体的にどのような基準で分類されているのでしょうか。
野村総合研究所の発表によると、富裕層は「純金融資産が1億円以上の世帯」を指し、その中でさらに「純金融資産が5億円を超える世帯」は「超富裕層」として別に分類されています。
日本国内では、1億円以上の純金融資産を持つ世帯(超富裕層を含む)が165万3000世帯あるとされています。
- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円
2. 【日本の富裕層】「世帯数と純金融資産」はどのくらい増加したのか?
「給料が伸び悩む一方で、物価の上昇によって生活が厳しくなる」と感じる人が多い中、それにもかかわらず富裕層の世帯数はなぜ増え続けているのでしょうか。
純金融資産保有額の階層別にみた保有資産規模と世帯数の推移

出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計 | ニュースリリース | 野村総合研究所(NRI)」(2025年2月13日)
富裕層および超富裕層の総資産額の推移は、以下のとおりです。
- 2005年:86万5000世帯・213兆円
- 2007年:90万3000世帯・254兆円
- 2009年:84万5000世帯・195兆円
- 2011年:81万世帯・188兆円
- 2013年:100万7000世帯・241兆円
- 2015年:121万7000世帯・272兆円
- 2017年:126万7000世帯・299兆円
- 2019年:132万7000世帯・333兆円
- 2021年:148万5000世帯・364兆円
- 2023年:165万3000世帯・469兆円
上記データからも明らかなように、日本では富裕層の数が長期的に増加する傾向が続いています。
では、なぜここまで富裕層が増えているのでしょうか。
その背景には、主に次の3つの要因が考えられます。
2.1 富裕層が増えた理由1.経済成長と資産形成の機会が増えた
2005年以降、日本経済は緩やかではあるものの着実な成長を遂げてきました。
このような経済の動きにともない、資産を築くチャンスも広がっています。
特に、NISAやiDeCoといった税制面での優遇制度が整備されたことで、個人が投資によって資産を増やしやすくなりました。
こうした制度を活用して、早くから運用を始めた人の中には、大きなリターンを得ているケースもあるでしょう。
2.2 富裕層が増えた理由2.株価の上昇
アベノミクスの影響により、円安の進行と株価の上昇が続いた時期があり、株式などの金融資産に投資していた人が大きな利益を得ることができました。
中でも、もともと多くの資金を運用していた富裕層は、こうした相場の恩恵をより強く受ける結果となりました。
2.3 富裕層が増えた理由3.相続や贈与の影響
富裕層の中には、相続や贈与によってまとまった資産を得た人も多く存在します。
日本では高齢化が進むなかで、親や祖父母の世代から財産を受け継ぐケースが増えており、それが富裕層の増加につながっているのです。
こうした背景から、自身の意思とは関係なく富裕層の仲間入りを果たす人も一定数いるのが実情です。
3. 高額所得者層の「購買スタイル」に変化はあった?
経営コンサルティングファームであるボストン コンサルティング グループ(以下、BCG)は、「年収3000万円以上、かつ年間で1000万円以上を消費している」日本の消費者約300人を対象に調査を実施し、その結果を明らかにしました。
調査の概要は以下のとおりです。
《調査概要》
- 年収3000万円以上、かつ税金や投資を除く日常生活や娯楽の年間消費・支出額が1000万円以上の消費者が対象
- 実施時期:2024年10月
- 回答者数:290人
- リリース公開日:2025年5月22日
物価の上昇が続くなかで、多くの消費者が支出を抑える傾向にある一方、高額所得者層の購買スタイルには大きな変化は見られないようです。
実際に、「物価高を受けて消費を控えた」と答えた人の割合は、一般層では約80%にのぼったのに対し、高額層ではわずか20%にとどまりました。
また、「価格が高くても、納得できる価値があれば購入する」と回答した割合は、一般層が20%だったのに対し、高額層では80%と、対照的な結果が示されています。
3.1 高所得者層はモノより「体験」にお金をかける
加えて、同社がマクロミル家計パネル調査「MHS」をもとに外部データを分析した結果、年間1000万円以上を消費する層の実支出額は、一般層の約4倍にのぼることが明らかになりました。
中でも、エンタメ・旅行・趣味といった「体験型」の支出は約9倍に達しており、モノよりも体験に価値を見出す姿勢が際立っています。
また、ブランド品の購買傾向に関しては、6割以上の高額消費者が「一度気に入ったブランドを継続して検討・購入する」と回答しており、「新しいブランドや店舗を頻繁に試す」とした人はわずか5%程度にとどまりました。
上記から、自分に合った価値を重視し、それを長く愛用する姿勢がうかがえます。
4. 自分のライフスタイルや目的に合った資産形成を
今回は、日本でも増えてきている「富裕層」の実態について解説してきました。
純金融資産1億円以上を持つ富裕層になるには、やはり資産運用を行うにしても、ある程度の元手が必要になります。
もし現時点でまとまった資金がない場合は、まずは資産を増やすための“元手”をつくるところから始めましょう。たとえ少額でも、毎月コツコツと積み立てていくことが、将来大きな差を生みます。
また、「今あるお金を減らしたくない」と感じる方は、無理に投資に頼らず、他の選択肢も含めてじっくり考えてみるのがおすすめです。
大切なのは「周りと同じ」であることではなく、自分のライフスタイルや目的に合った資産形成を進めることです。
参考資料
- 株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計 | ニュースリリース | 野村総合研究所(NRI)」
- PRTIMES「【BCG調査】日本の高額消費者(年間消費額1,000万円以上)の購買行動に着目した調査・分析を実施
」
マネー編集部ウェルスマネジメント班