物価高がもはや「当たり前」になりつつある今、特に水道光熱費や食費の値上げはどのような世帯の家計にも大きな影響を与えています。
その中でも、収入が年金に限られている高齢者世帯にとっては、収入の増加が見込めない中で、日々生活費のやりくりに苦心されている方も多いのではないでしょうか。
FPである筆者はお金の相談を日々受けていますが、年金や物価高への不安から老後に向けた資産形成や資産運用の現役世帯の相談が増えています。
特に年金収入が少ない世帯にとっては死活問題となるかもしれません。その場合さらに支出を抑えるか、何かしらの勤労収入に頼らざるを得ず、高齢者の就労状況は増加傾向にあると言われています。
ただ、実は年金には一定の条件を満たした人が受け取り可能な「年金生活支援者給付金」という制度があることをご存知でしょうか。

この給付金は、消費税率引き上げ分を活用し「公的年金等の収入金額やその他の所得が一定基準額以下の方」を対象に、生活の支援を図ることを目的として、年金に上乗せして支給するものです。
本記事では、この制度の対象者や受け取れる金額などについて、わかりやすく解説していきます。また、それに合わせて今の60歳代~80歳代が実際に受け取る年金額についても見ていきます。
1. 【2カ月に一度 年金に上乗せ】年金生活者支援給付金「誰が対象?」
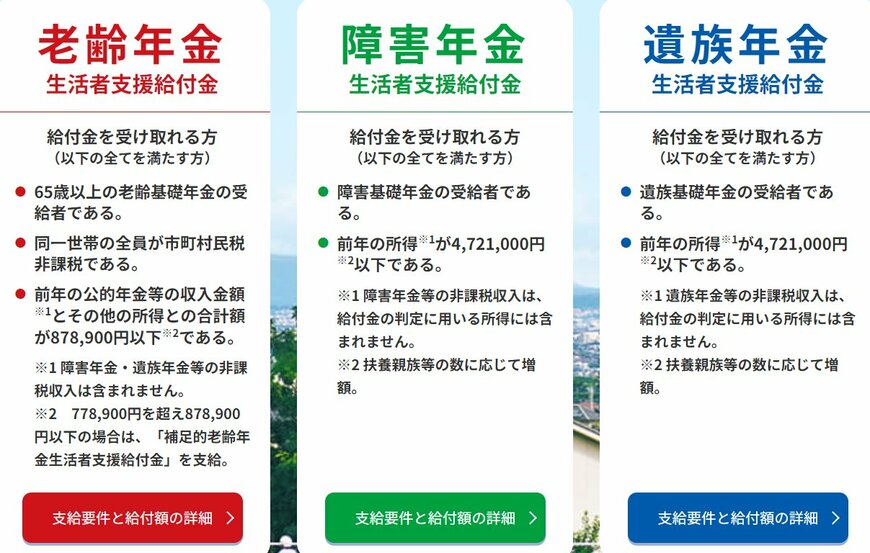
年金生活者支援給付金は「老齢年金生活者支援給付金」「障害年金生活者支援給付金」「老齢年金生活者支援給付金」の3種類があります。
それぞれの年金を受給する人が一定要件を満たす場合に、2カ月に一度、年金に上乗せして受け取ることができるお金です。まずは対象となるケースについて確認しましょう。
1.1 老齢年金生活者支援給付金の対象者
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が87万8900円以下(※2)
※1 障害年金・遺族年金等の非課税収入は除く
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には、「補足的老齢年金生活者支援給付金」が支給されます。
このすべての条件に該当する人が給付金の対象となります。次では給付額についても見ていきます。
2. 【4月分から増額】年金生活者支援給付金《令和7年度は2.7%引き上げ》
年金生活者支援給付金の給付金額は、物価変動に応じて年度ごとに改定されます。2025年度の基準額は前年度から2.7%の引き上げが決まりました。
6月振込分(4月分・5月分)から増額後の金額が支給されます。
【2024年→2025年】年金生活者支援給付金の支給金額3/18

出所:厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」をもとにLIMO編集部作成
【2024年度】
- 老齢年金生活者支援給付基準額(月額):5310円
- 障害年金生活者支援給付金(月額):1級6638円・2級5310円
- 遺族年金生活者支援給付金(月額):5310円
【2025年度】
- 老齢年金生活者支援給付基準額(月額):5450円
- 障害年金生活者支援給付金(月額):1級6813円・2級5450円
- 遺族年金生活者支援給付金(月額):5450円
なお老齢年金生活者支援給付金は、上記の基準額に基づき保険料納付済期間等に応じて計算されます。
なお、いずれも「月額」の金額であり、実際には2カ月分をまとめて、年金に上乗せされます。よって、上記の金額を受け取れる場合、1回の支給で約1万円、年額にすると約6万円です。
3. 年金生活者支援給付金「実際、いくらもらえてる?」

「令和5年度 厚生年金保険・国民年金事業の概況」によると、2024年3月における平均給付月額(※)は、老齢年金生活者支援給付金4014円、障害年金生活者支援給付金5555円、遺族年金生活者支援給付金5057円です。
※2024年3月において認定されている平均給付金額です。
ここまでは、年金生活者支援給付金についてお話ししました。次では今のシニア世代が受け取る「厚生年金」と「国民年金」の受給額についても触れていきます。
4. 【年金一覧表】60歳~90歳以上「厚生年金」の平均月額はいくら?
ここからは、厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、60歳~90歳以上の平均年金月額を見ていきます。89歳までは各年齢を1歳刻みで確認します。
最初に紹介するのはサラリーマンだった人が受け取る厚生年金です。なお記事内で紹介する厚生年金の月額には、国民年金部分が含まれています。
4.1 厚生年金【60歳代】の年金一覧表(60〜69歳)
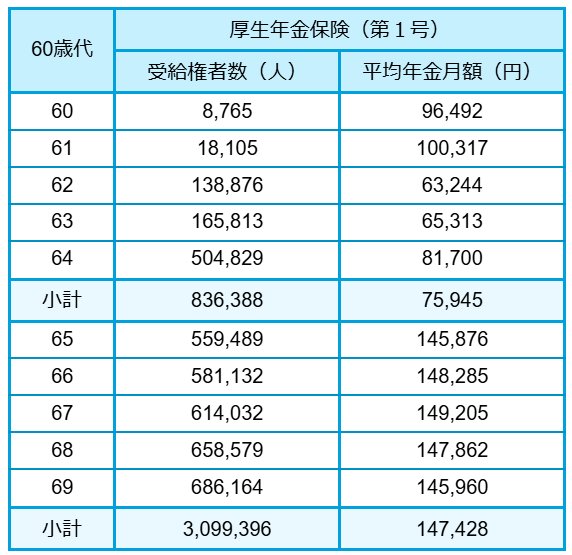
- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
4.2 厚生年金【70歳代】の年金一覧表(70〜79歳)
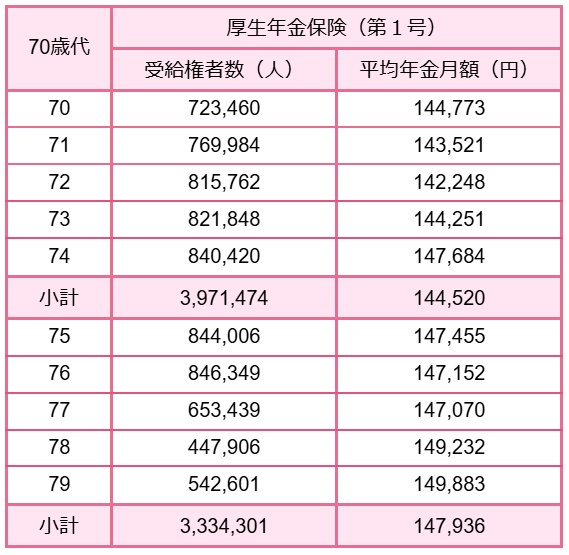
- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
4.3 厚生年金【80歳代】の年金一覧表(80〜89歳)
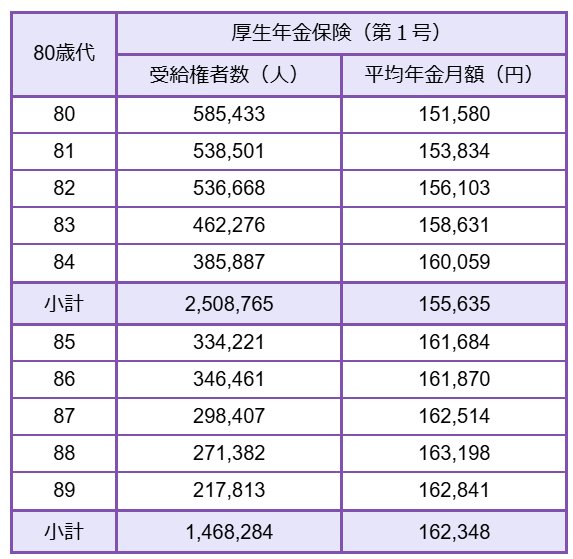
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
4.4 厚生年金【90歳以上】の年金一覧表
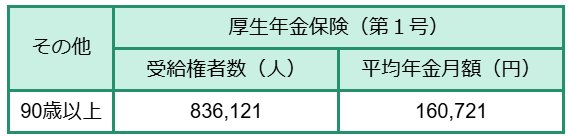
- 90歳以上:厚生年金16万721円
65歳以降の各年齢の平均月額は、14万円~16万円の間におさまっています。
一般的な年金受給開始年齢は65歳です。
64歳までの受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している人(※1)や、繰上げ受給(※2)をしている人の年金額となるため、低くなっています。
※1 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
※2 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
5. 【年金一覧表】60歳~90歳以上「国民年金」の平均月額はいくら?
国民年金についても見ていきましょう。自営業や専業主婦だった人などで、厚生年金に一度も加入したことがない人が、支給要件(※)を満たす場合に受け取る年金額です。
※老齢基礎年金の支給要件:受給資格期間(保険料納付済期間と保険料免除期間などの合算)が10年以上あること。かつて受給資格期間は25年でしたが、2017(平成29)年8月1日から10年に短縮されています。
5.1 国民年金【60歳代】の年金一覧表(60〜69歳)
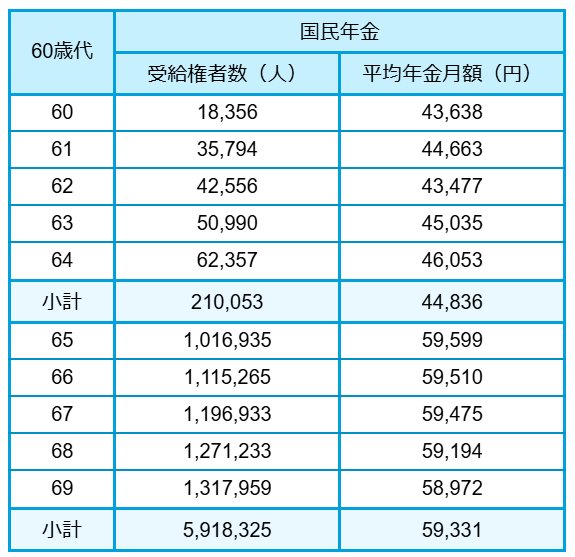
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
5.2 国民年金【70歳代】の年金一覧表(70〜79歳)
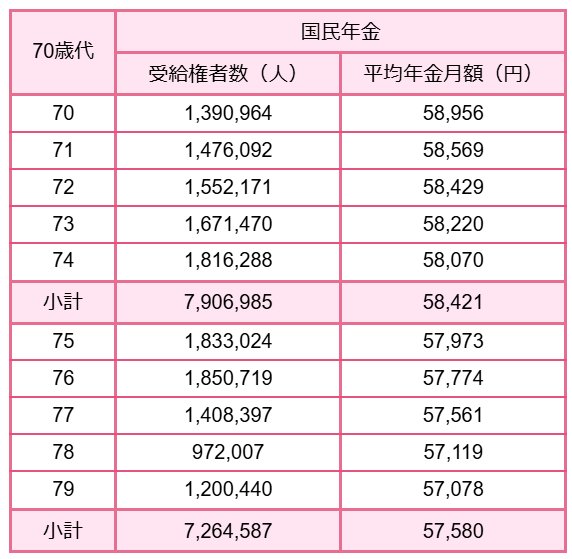
- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
5.3 国民年金【80歳代】の年金一覧表(80〜89歳)
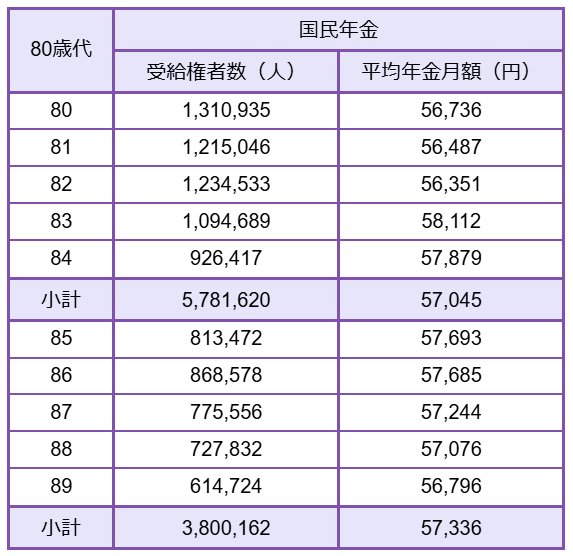
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
5.4 国民年金【90歳以上】の年金一覧表
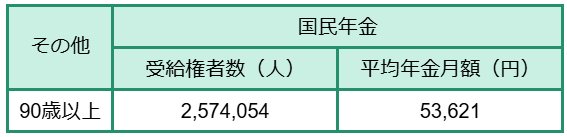
- 90歳以上:国民年金5万3621円
65歳以降の国民年金の平均月額はいずれの年齢も5万円台となりました。60歳~64歳までは、繰上げ受給中の人の年金額となるため4万円台と低めです。
ここまでは年齢ごとの平均年金月額を眺めてきました。次では60歳以上のすべての受給権者について、年金額の平均や個人差について確認します。
6. 厚生年金・国民年金《平均と個人差》60歳代~90歳以上の全受給権者で見る
ここからは、厚生年金と国民年金の平均と個人差を、60歳以上の全年齢の受給権者のデータで見ていきます。
6.1 【グラフ】厚生年金・国民年金《平均と個人差》
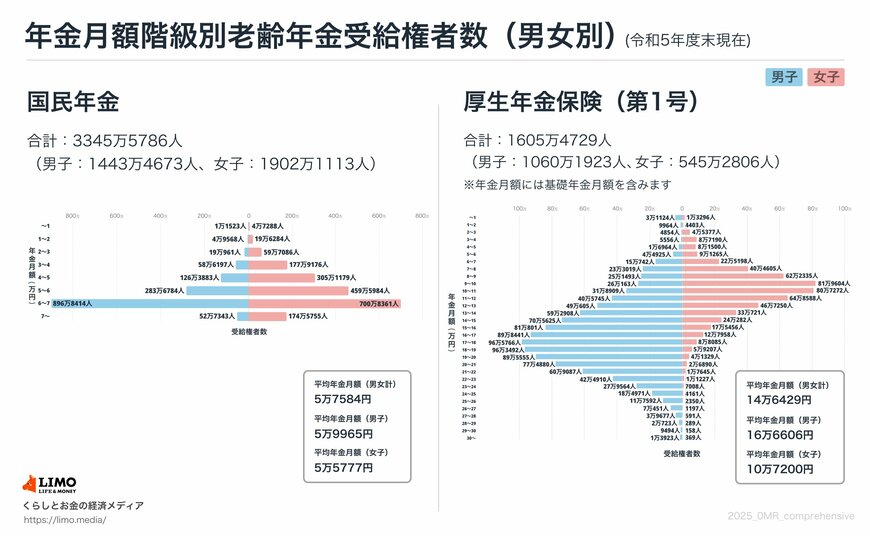
【国民年金】平均年金月額
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
【厚生年金】平均年金月額
※国民年金部分を含む
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金の場合、全体、男女ともに平均月額は5万円台です。受給額ゾーンごとにみると「6万円以上~7万円未満」が男女ともに最も多くなっており、満額に近い金額を受け取れている人が多いことも分かります。
厚生年金の平均月額は全体で14万円台でした。男女別にみると男性は16万円台、女性は10万円台です。国民年金のみをうけとる場合よりも受給額は手厚い傾向にはありますが、3万円未満の低年金となる人から、25万円以上の高額受給となる人まで個人差があります。
老後の年金受給額は、現役時代の働き方や収入が反映されて個人差が出ます。「自分の年金はいくらだろう」と思った人は、ねんきんネットやねんきん定期便を活用して、見込み額を把握しておきましょう。
なお、年金を受け取っている人は、日本年金機構から届く「年金額改定通知書」「年金振込通知書」で確認ができます。次で昨年の発送スケジュールを見てみましょう。
7. 【自分の年金はいくら?】年金額改定通知書・年金振込通知書が届くのは《原則6月》
ここまで、2025年度の年金額改定や、シニアが実際に受け取っている平均年金月額を見てきました。「自分はいくらもらえるか気になる」という人もいるでしょう。
先述の通り、新年度(4月分)の年金が支給されるのは6月。このタイミングに合わせて「年金額改定通知書」と「年金振込通知書」により、改定後の年金額が通知されます。
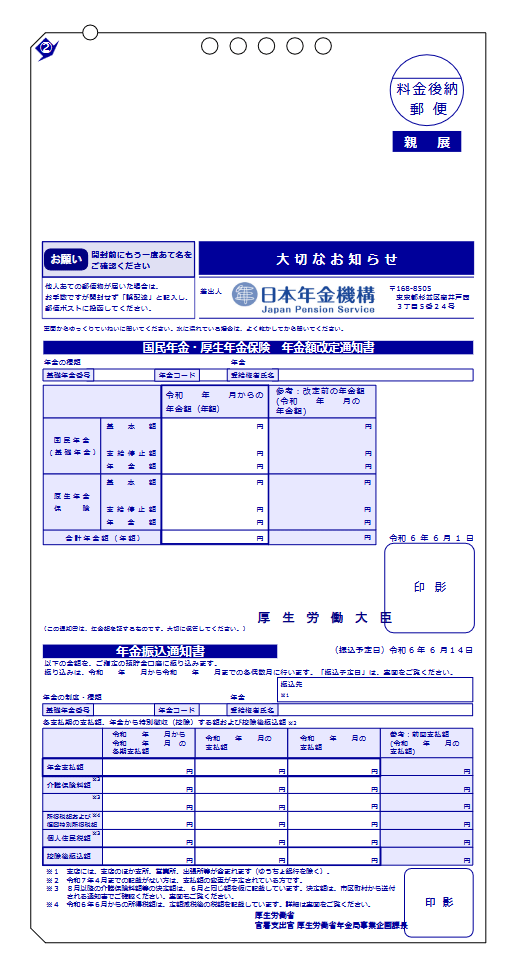
7.1 年金額改定通知書と年金振込通知書でわかること
- 年金額改定通知書:改定後の金額
- 年金振込通知書:変更後の振込額
※年金と年金生活者支援給付金を同時に受給している方は「「改定通知書」と「振込通知書」(はがきサイズ)」を一つにまとめた大判はがきが届きます。
7.2 昨年の発送スケジュール
昨年は2024年6月5日(水曜)~6月10日(月曜)にかけて順次発送されました。ただし地域により異なり、また郵便事情を考慮して3日~9日程度はみた方がよいとのことです。
また、5月分以降の年金が在職中で支給停止になる方など、一部の方は2024年5月2日(木曜)~2024年5月7日(火曜)に発送されています。
7.3 昨年のねんきんネットでの表示
ねんきんネットであれば、2024年6月7日(金曜)から年金額改定通知書と年金振込通知書の内容の確認が可能でした。
パソコンやスマートフォンで、基本的に24時間365日確認することができます。まだ利用したことがない方は、これを機会にログインして活用してみるのも良いでしょう。
※上記はいずれも昨年(2024年)のスケジュールです。2025年の発送・表示開始予定はまだ公表されていませんので、上記を参考にしてみてください。
8. まとめにかえて
今回は「年金生活者支援給付金」や、今のシニア世代の年金受給額事情を眺めてきました。初めてこの制度を知った方もいるかもしれませんね。
ただ、将来の物価の動向や、長期的な年金水準の変動は予測することはできません。
少子高齢化が進む日本では、公的年金制度の支え手となる若い世代は、この先確実に減っていきます。
公的年金だけに頼るのではなく、一人ひとりが自助努力で資産づくりを進める姿勢が求められているのかもしれません。こうした背景からも、NISAなどの税制優遇制度を活用した資産運用が広がりを見せています。
止まらぬ物価上昇が、世代を超えた多くの世帯の家計を圧迫しています。そんな中で、少しでも負担を軽くしながら資産づくりを進めていくためには、家計収支の見直しや改善が大切になってくるでしょう。
9. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
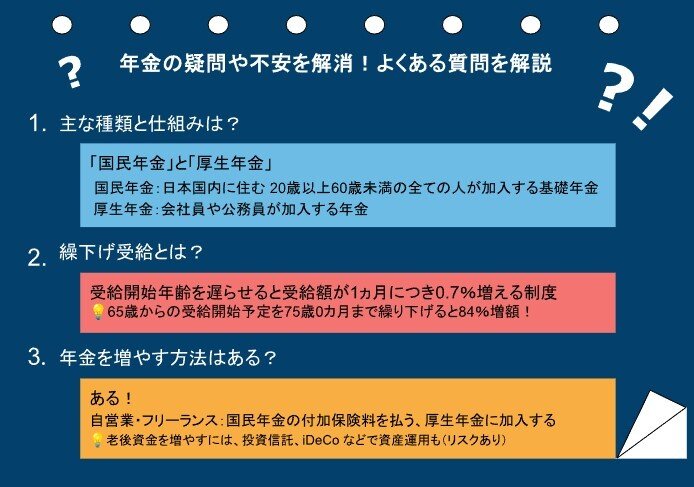
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
9.1 年金の仕組みってどうなってるの?
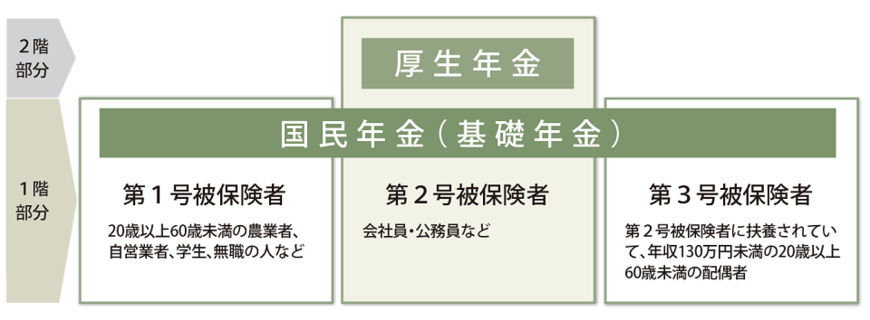
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
9.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
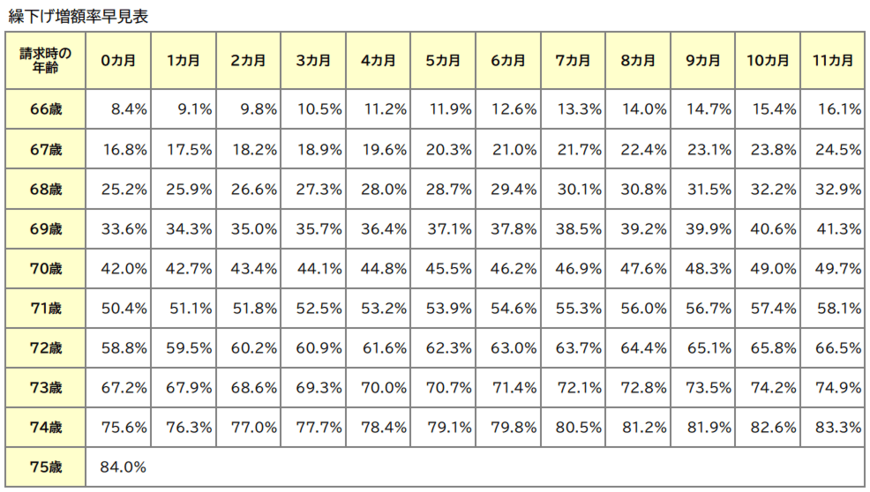
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
9.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
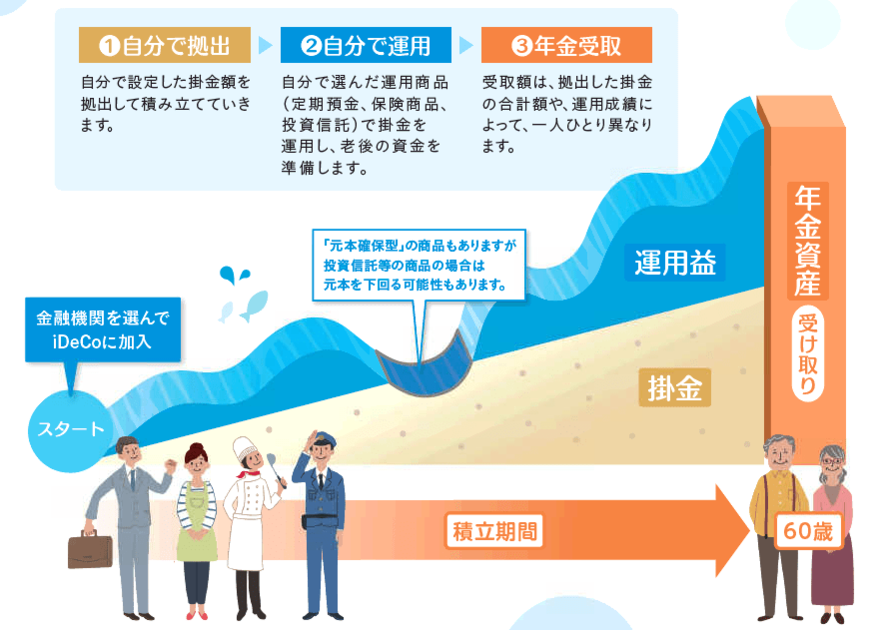
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。
参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
- 公益財団法人生命保険文化センター「老齢年金生活者支援給付金について知りたい」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 日本年金機構「令和6年4月分からの年金額等について」
小沼 大助