内閣府の「令和6年度版高齢社会白書」によると、労働力人口に占める65歳以上の割合は年々増加しています。

ただし、人生100年時代といわれる現在であっても「老後はゆっくりと過ごしたい」と考えている人も多いのではないでしょうか。
この記事では、65歳以上の無職世帯における収支状況について解説します。
記事の後半では、65歳でのリタイアを目指すために今からできることを紹介しますので、ライフプランを考える際の参考にしてください。
1. 高齢者無職世帯は毎月赤字が出ている状況
総務省の家計調査によると、65歳以上の無職世帯における収支は下記の通りとなっています。
1.1 65歳以上の夫婦のみの無職世帯

- 可処分所得:21万3042円
- 消費支出:25万959円
- 毎月の不足額:3万7917円
1.2 65歳以上の単身無職世帯

- 可処分所得:11万4663円
- 消費支出:14万5430円
- 毎月の不足額:3万767円
夫婦世帯、単身世帯いずれも毎月赤字が出る結果となっており、平均的な高齢者世帯では毎月貯蓄を取り崩しながら生活をしていることが分かります。
2. 65歳でのリタイアは可能?
公的年金の支給が始まる65歳に合わせて仕事をリタイアしたいと考える人も少なくありません。では、高齢者層では公的年金だけで生活している人はどれくらいいるのでしょうか。
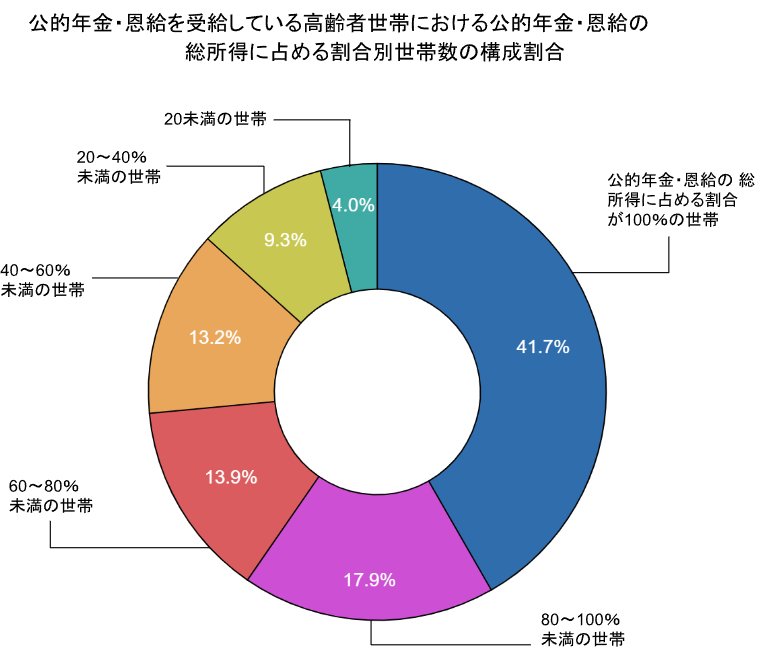
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、高齢者世帯における総所得に占める公的年金・恩給の割合別世帯数の構成は下記の通りとなっています。
2.1 総所得のうち公的年金・恩給が占める割合
- 100%の世帯:41.7%
- 80~100%未満の世帯:17.9%
- 60~80%未満の世帯:13.9%
- 40~60%未満の世帯:13.2%
- 20~40%未満の世帯:9.3%
- 20%未満の世帯:4.0%
高齢者世帯のうち、公的年金や恩給のみで生活している世帯は約4割となっています。
同調査によると、高齢者世帯の収入のうち公的年金に次いで多い収入が雇用者所得などの「稼働所得」となっており、65歳を迎えた後でも働き続けるシニア層が多いことが分かります。
65歳でのリタイアを実現するためには、どのようなことに取り組めばよいのでしょうか。
次の章でくわしく紹介していきましょう。
3. 65歳でのリタイアを目指すために今からできること
公的年金の支給が始まる65歳。そのタイミングに合わせてセカンドライフに入るためには、今のうちからしっかりと準備をしておくことが大切です。
ここでは、今から始めたい3つの取り組みを紹介します。
3.1 将来の年金見込み額を知る
日本では「国民皆年金」の制度が採用されていますが、実際に受け取る金額は現役時代の働き方や年金の加入年数などによって異なります。
いざ年金の支給がスタートしたときに「思ったよりも少ない」と感じないためには、将来の年金見込額をなるべく正確に把握しておかなければなりません。
将来の年金見込額は、「ねんきんネット」や毎年誕生月に届く「ねんきん定期便」で確認することができます。今の段階でどれくらいの年金額を受け取れるのか、具体的な数字を確認しておきましょう。
3.2 長期のライフプランを立てる
65歳でのリタイアを実現するためには、それに向けたライフプランをきちんと立てておくことが大切です。
特に、マイホームの購入や子どもの進学など大きな支出を伴うライフイベントについては、「いつ頃発生するのか」、「どれくらいの資金が必要か」ということを具体的に考えてみましょう。
3.3 毎月計画的に貯蓄を行う
将来のライフイベントが明確になると、自ずとそのために必要な資金の全体像が見えてきます。
次に、「必要な資金を貯蓄するためには毎月いくら貯めればよいか」ということを試算してみましょう。
たとえば、65歳までに老後資金の2000万円を貯めるとき、60歳からスタートすると毎月約33万円貯める必要がありますが、40歳からスタートしておけば毎月6万7000円の貯蓄で目標を達成できます。
無理なく目標を達成するためには、なるべく早いうちから計画的に貯蓄に取り組むことが大切です。
4. 将来のライフプランを具体的に考えてみよう
多くの高齢者世帯では、公的年金だけで生活費をまかなうことが難しい状況です。
65歳でのリタイアを実現するためには、なるべく早いうちから老後に向けた資産形成に取り組むことが欠かせません。
まずは将来の年金見込額を確認したうえで、将来に向けたライフプランを構築してみましょう。


参考資料
椿 慧理