
体調不良や病気・けがをした際、多くの方は病院にかかり健康保険証を提示されていたと思います。
実は今現在、健康保険証の新規発行は停止されており、マイナンバーカードと一体化された「マイナ保険証」への移行期となっています。
筆者のまわりでも、個人情報の詰まったマイナンバーカードを持ち歩くことやセキュリティ面でなんとなく不安という声や、そもそも使い方がよくわからないという声をよく聞くことがあります。
どうしても人間不便がなければ使い慣れたものを使い続ける方が楽で安心というように考えがちですが、今回なぜ国はこのような施策が行ったのでしょうか。
今回は、マイナンバーカードと健康保険証の一体化によるメリットについて確認していき、後期高齢者の医療保険料が現在どの程度なのかも合わせて見ていきたいと思います。
1. 昨年12月から健康保険証とマイナンバーカードが「一体化」に!
2024年12月2日から、マイナンバーカードと健康保険証が統合され、医療機関や薬局での受付時にはマイナンバーカードを提示して受診する方式に変更されました。

次章では、「マイナンバーカード」と「健康保険証」の一体化のメリットについて確認していきましょう。
2. マイナンバーカードと健康保険証が一体化!「マイナ保険証」のメリットは?
厚生労働省では、マイナンバーカードを使って受診することによる利点として、以下の点を挙げています。
2.1 マイナ保険証のメリット1:より良い医療が可能になる
マイナンバーカードを利用することで、過去の健康診断結果や服薬履歴を、新たな医療機関でも手軽に共有することが可能になります。
その結果、医師は患者のこれまでの治療状況をすばやく把握でき、診療の効率化につながります。
2.2 マイナ保険証のメリット2:健康管理に役立つ
マイナンバーカードを保険証として活用することで、マイナポータルを通じて過去の特定健診の結果や処方された薬の情報を手軽に閲覧できるようになり、自分の健康状態を把握しやすくなります。
2.3 マイナ保険証のメリット3:医療費控除の申告が簡単になる
マイナポータルを利用すれば、確定申告時の医療費控除の手続きが可能となるため、申請がより手軽になり、スムーズに進められるようになります。
2.4 マイナ保険証のメリット4:高額な医療費の立て替えが不要になる
マイナンバーカードを保険証として使用すると、高額医療費は自己負担限度額までで済むため、事前に医療費を立て替える必要がなくなります。
デジタル庁の発表では、例外を除くほぼすべての医療機関や薬局でマイナ保険証の使用が義務付けられており、制度の普及が期待されます。
次に、2025年度における後期高齢者医療制度の平均保険料について、都道府県別に見ていきましょう。
3. 【2025年度】後期高齢者医療制度の「保険料率」と「全国平均」を一覧で見る
後期高齢者医療制度における被保険者一人当たりの平均保険料額は、2025年度の全国平均で以下のように設定されています。
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万6306円
- 平均保険料額の月額:7192円
ただし、上記の金額はあくまで「全国平均」であり、実際に負担する保険料は以下の2項目を合算した金額になります。
- 均等割額:被保険者が均等に負担する保険料
- 所得割額:被保険者の前年の所得に応じて負担する保険料
次章では、「年金収入195万円の単身世帯」を例に、各都道府県ごとの保険料を比較してみましょう。
4. 【都道府県別】2025年度の後期高齢者医療制度の保険料を一覧で見る
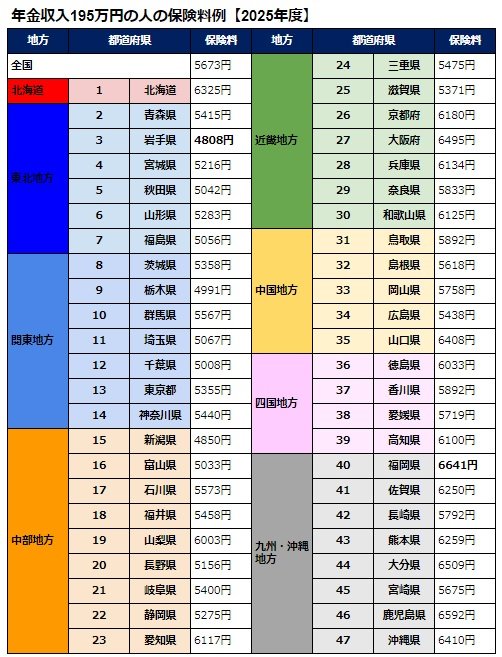
では最後に、「昨年の年金収入が195万円だった単身世帯」をモデルに、2025年度における都道府県別の保険料を比較していきましょう。
- 全国:5673円
- 北海道:6325円
- 青森県:5415円
- 岩手県:4808円
- 宮城県:5216円
- 秋田県:5042円
- 山形県:5283円
- 福島県:5056円
- 茨城県:5358円
- 栃木県:4991円
- 群馬県:5567円
- 埼玉県:5067円
- 千葉県:5008円
- 東京都:5355円
- 神奈川県:5440円
- 新潟県:4850円
- 富山県:5033円
- 石川県:5573円
- 福井県:5458円
- 山梨県:6003円
- 長野県:5156円
- 岐阜県:5400円
- 静岡県:5275円
- 愛知県:6117円
- 三重県:5475円
- 滋賀県:5371円
- 京都府:6180円
- 大阪府:6495円
- 兵庫県:6134円
- 奈良県:5833円
- 和歌山県:6125円
- 鳥取県:5892円
- 島根県:5618円
- 岡山県:5758円
- 広島県:5438円
- 山口県:6408円
- 徳島県:6033円
- 香川県:5892円
- 愛媛県:5719円
- 高知県:6100円
- 福岡県:6641円
- 佐賀県:6250円
- 長崎県:5792円
- 熊本県:6259円
- 大分県:6509円
- 宮崎県:5675円
- 鹿児島県:6592円
- 沖縄県:6410円
2025年度は、同じ年収であっても地域によって保険料に月額約1800円の差が出ており、2024年度よりもその格差が広がっています。
これらの保険料は多くの場合、年金から自動的に差し引かれるため、受給者の手取り金額に直接的な影響を及ぼす可能性があります。
5. まとめにかえて
ここまで、マイナンバーカードと健康保険証の一体化によるメリットに加え、後期高齢者医療制度の保険料について都道府県別に確認してきました。
マイナ保険証を利用することで、より適切な医療が受けやすくなったり、自身の医療・健康情報の把握しやすくなることで健康管理もしやすくなること、高額な医療費となった場合の面倒な手続きが省略できることなど、メリットも大きいことが見えてきました。
後期高齢者制度の保険料については地域差があり、全体的に増加傾向であることもわかりました。今後の人口の減少やより一層の少子高齢化の進展を考えると、引き続きこの傾向が続く可能性は高く、今話題になっているように、医療費の自己負担の限度を設けた高額療養費制度の改正(負担増)なども想定しておく必要があります。
将来の変化や医療費の負担増を考慮すると、公的な社会保険制度を過信することなく、自分自身でも備えていく自助努力が今後重要になっていきます。
物価高や老齢年金などの実質的な受給額の減少の可能性なども踏まえると、より将来に向けた個人の資産形成や資産運用がどこまででできるかで、高齢世代となった時の経済的な安心感も変わってくるのではないでしょうか。



参考資料
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「マイナンバーカードの健康保険証利用のメリット」
- デジタル庁「マイナンバーカードの健康保険証利用」
小沼 大助