
老後生活についてどのようなイメージをもっていますか。趣味に没頭や海外旅行、田舎暮らし、今と変わらない生活を送りたい、といったように様々な理想があると思います。
そんな老後生活を考える上で、切っても切り離せないのが「お金」です。特に私たちの老後生活の大きな収入源になるのが「年金」ですね。
年金生活になると、収入を得るのは2ヶ月に1度となります。次回の支給日は4月15日。この日の年金収入を心待ちにしているシニアも多いです。
日々多くの方から「お金」の相談を受けている筆者ですが、「年金」に関する相談は日々増えています。年金が4月から増額されることや、天引きされるお金などが気になる方も多いです。
今回はそんな「年金」に焦点を当てて、解説していきます。
1. 年金の疑問①4月から年金が増えるって本当?
4月から年金が引き上げられるというニュースを耳にした方もいるでしょう。
厚生労働省によると、2025年度の厚生年金と国民年金は前年度よりも1.9%増加します。
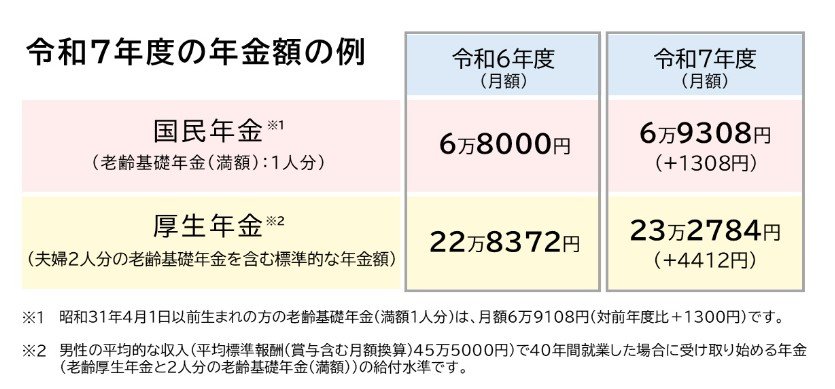
- 国民年金(老齢基礎年金(満額)):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
これにより、年金額は確かに1.9%の引上げとなります。
1.1 注意①ただし支給額に反映されるのは6月から
ただし、4月15日支給分から増えるわけではありません。
年金は後払い方式となっているため、4月と5月分はまとめて6月に支給されるのです。

- 2025年2月14日(金):12月・1月
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
基本的には偶数月の15日が支給日ですが、6月は土日の関係で13日(金)となっています。
1.2 注意②ただし物価上昇率の方が上
年金が引き上げられるのは喜ばしいことです。
ただし、実際にはこの増額率を上回る勢いで物価上昇が進んでいるため、実際には目減りしている現状にも注意が必要です。
これはマクロ経済スライド調整率によるものです。
そもそも年金額の改定は、物価変動率と名目賃金変動率に基づいて改定率を算出しますが、必要に応じてマクロ経済スライドでの調整が行われます。
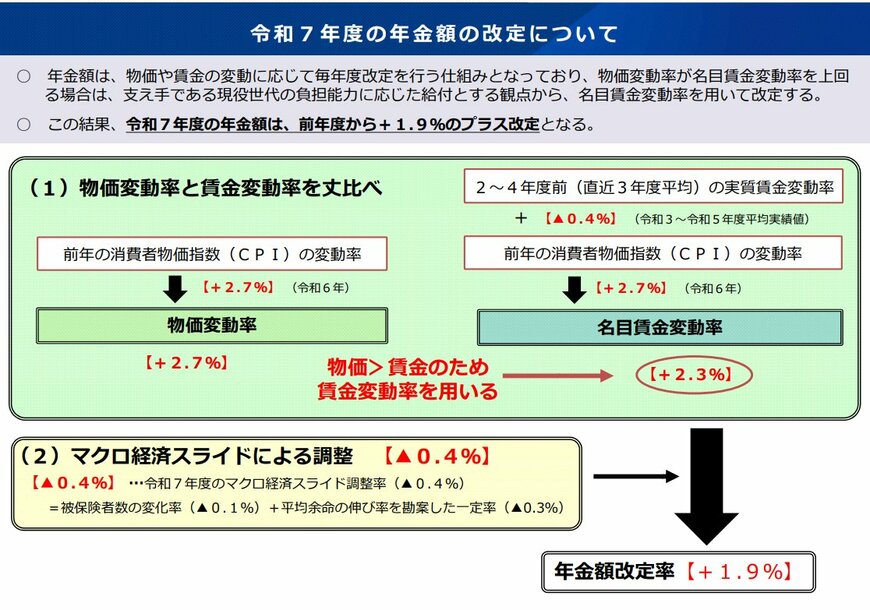
今回もマクロ経済スライド調整率「▲0.4%」が適用されたことにより、最終的な改定率は1.9%にとどまりました。
物価変動率2.7%に対して改定率が1.9%ですから、実質的には目減りといえるのです。
年金制度を維持するためには仕方のない側面もあるでしょう。
2. 年金の疑問②年金から「天引き」されるお金があるって本当?
シニア世代が受け取る老齢年金は、税金や社会保険料が差し引かれているため、支給額と手取り額には差異があるものです。
給与からも「健康保険料・年金保険料・雇用保険料・所得税・住民税」などが諸々引かれていますね。
では、年金からはどのようなお金が引かれるのでしょうか。
主な項目は以下の4つです。
- 介護保険料
- 国民健康保険料または後期高齢者医療保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
2.1 年金からの天引き①:介護保険料
介護保険料は、40歳から64歳までは健康保険料に上乗せされて天引きされていましたが、65歳以降は年金から直接引かれるようになります。
なお、介護保険料の納付は、要介護や要支援の認定を受けた後も生涯にわたって続きます。
2.2 年金からの天引き②:国民健康保険料・後期高齢者医療保険料
国民健康保険に加入している方は、国民健康保険料も年金から天引きされます。
また、75歳以上のすべての人は後期高齢者医療制度に移行し、後期高齢者医療保険料も年金から差し引かれます。
この保険料は個人単位で計算され、均等割(全員が均等に負担)と所得割(前年の所得に基づいて負担)の合計額として設定されます。
2.3 年金からの天引き③:住民税および森林環境税
65歳以上で年金受給額が年18万円以上の人は、住民税と森林環境税が年金から天引きされます。
森林環境税は2024年度から新たに導入された税で、2024年10月から個人住民税とともに特別徴収されることになります。
2.4 年金からの天引き④:所得税および復興特別所得税
公的年金は「雑所得」として所得税の課税対象となり、一定金額以上の年金を受け取っている人は、所得税および復興特別所得税が源泉徴収されます。
以上の税金や社会保険料は、市区町村の依頼に基づき年金から天引き(特別徴収)されます。
特別徴収の対象は、65歳以上で年金額が年18万円以上の受給者など、年金の種類や受給額に応じた条件があります。
なお、介護保険料が年金から特別徴収されない、または年金受給額が年18万円未満の場合など、特定の条件に該当すると普通徴収となります。
これらすべてが天引きされる人もいれば、条件によっては天引きされない人もいます。
金額も個人の状況によって異なるため、実際の金額は「年金振込通知書」等にて確認することが必要です。
3. 年金の疑問③「厚生年金・国民年金」みんなは月額でいくらもらっている?
やはり気になるのは、今のシニアの年金受給額ではないでしょうか。
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、国民年金と厚生年金の平均受給額を見てみましょう。
3.1 国民年金(老齢基礎年金)の平均受給額を確認
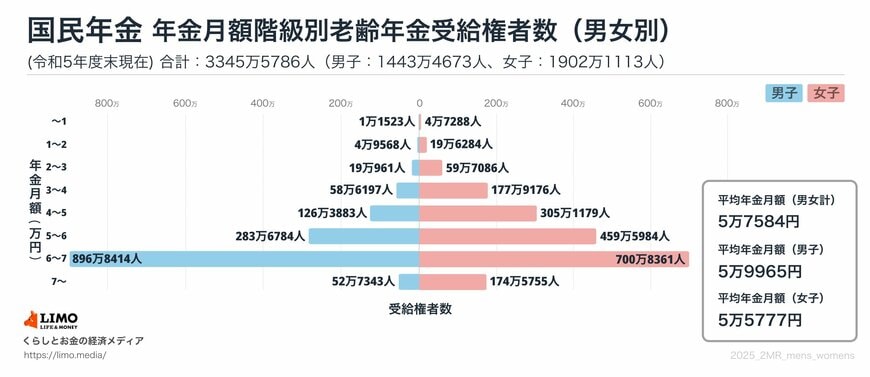
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
受給額ごとの人数分布は以下のとおりです。
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
3.2 厚生年金(老齢厚生年金)の平均受給額を確認
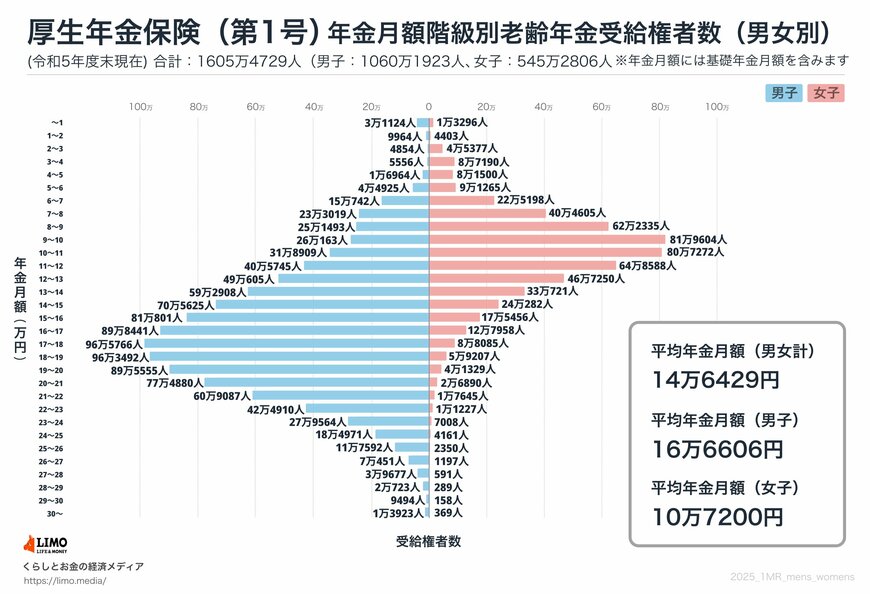
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
受給額ごとの人数分布は以下のとおりです。
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
ただし、厚生年金の受給額は現役時代の加入期間や収入によって大きく異なるため、働き方が多様化していく日本においては「自分の年金見込額」をしっかり確認することが重要です。
4. まとめにかえて
私たちの老後生活を支えてくれる「年金制度」について解説してきました。
身近な存在であるものの、制度が複雑で疑問が多い方もいるでしょう。
老後の大きな収入源にはなりますが、多くの世帯で「年金」だけでは将来資金を全て賄うには年々厳しくなっています。
最近では、NISAやiDeCoといった国の制度も整ってきたため、こうした制度も活用しながら自分で備える重要性が叫ばれています。
どの方法にもメリットやデメリット、そしてリスクがあることを認識し、より自分にあったものをうまく活用していきましょう。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
年金に関する疑問や不安を解消!よくある質問を解説6/6
出所:厚生労働省、日本年金機構などの各種資料をもとにLIMO編集部作成
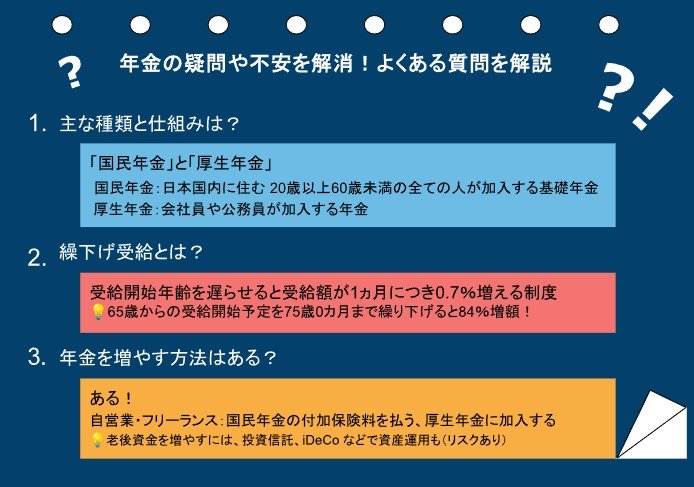
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
5.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
5.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
5.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。


参考資料
- 厚生労働省「保険料(税)の特別徴収」
- 厚生労働省「介護保険制度の概要」
- 厚生労働省「高齢期における年金制度」2023年10月24日
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
奥田 朝