
いよいよ3月となり、2025年度の開幕まで1カ月を切りました。2025年度は年金額が1.9%の増額となるとあり、楽しみに待つシニアも多いのではないでしょうか。
ただし、4月・5月の年金が支給されるのは6月です。このため、実際に増額が適用されるのは2025年6月13日の支給分からとなるでしょう。
元証券マンの筆者は、NISAやiDeCoなどの資産運用制度を活用した将来資金の準備方法について相談を受けてきました。
物価上昇が止まらない中で、何か対策をしたいという考えの元、資産運用を始める人が増えています。
計画的に老後資金を貯めるためには、貯金だけでは不十分であるという考えは浸透しつつありますね。
公的年金の受給額が増加するといううれしいニュースもありますが、果たして十分な金額が受け取れるのでしょうか。
本記事では増加の概要について解説していきます。
1. 2025年度の年金が1.9%増額!プラス改定は3年連続へ
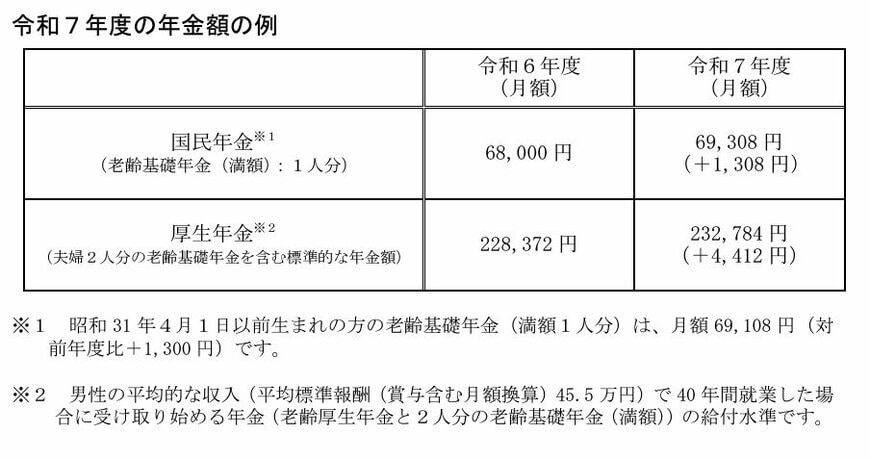
2025年度の年金額は、次のとおり1.9%の増額となります。
1.1 2025年度の年金額の例
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金の23万2784円は、夫婦の合計額である点に注意が必要です。
上記の注釈があるとおり、「40年間会社員として月額45万5000円を稼いだ夫の厚生年金と国民年金」と「40年間専業主婦(もしくは自営業など)だった妻の国民年金」が想定されています。
ちなみに、2024年度(令和6年度)は厚生年金が23万483円、国民年金の満額が6万8000円でした。いずれも今回で3年度連続のプラス改定となります。
しかし、実際には年金額が目減りしている側面もあるのです。次章でその理由について解説します。
2. 【年金額】2025年度もマクロ経済スライドによる調整で実質減額へ
年金額は毎年度、物価変動率や名目手取り賃金変動率に応じて改定する仕組みです。
現役世代の賃金の水準や、物価変動率を考慮して年金額も調整されるということです。
2025年度は物価変動率が2.7%、名目手取り賃金変動率が2.3%となりました。またマクロ経済スライド※による調整も▲0.4%働き、今回の改定となったのです。
※公的年金被保険者の変動と平均余命の伸びに基づいて、スライド調整率を設定し、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するもの
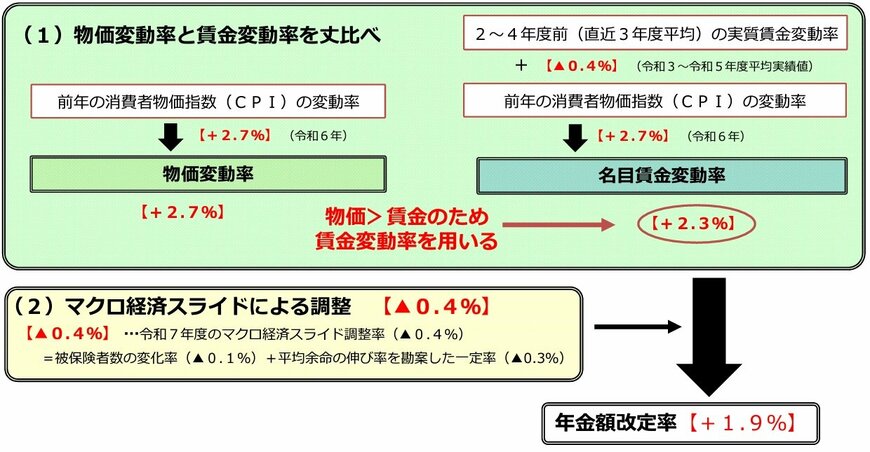
名目手取り賃金変動率が2.7%であるにも関わらず、2025年度の年金額の改定率は1.9%。こう聞くと、年金が「実質目減り」ということがよくわかりますね。
では、現代シニアのリアルな受給額はいくらほどなのでしょうか。次章では最新資料である「2023年度末時点」での受給額平均を紹介します。
3. 国民年金と厚生年金の平均受給額はいくらだった?
厚生労働省が2024年12月に公表した「令和5年度 厚生年金保険・国民年金事業の概況」より、国民年金と厚生年金の平均年金月額を見てみましょう。
3.1 国民年金(老齢基礎年金)の平均受給額
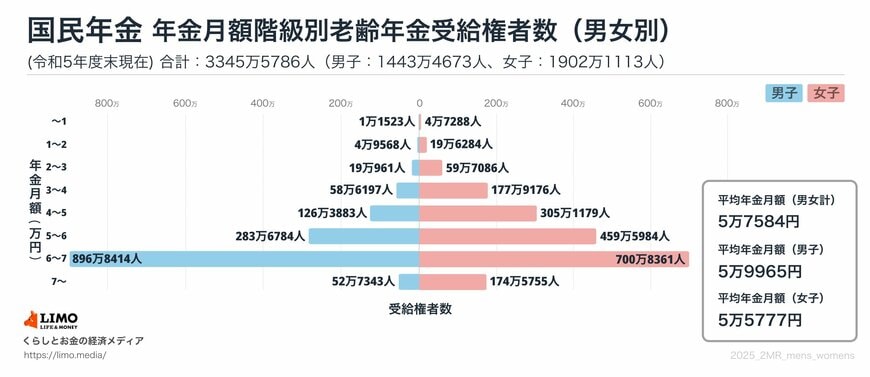
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
3.2 厚生年金(老齢厚生年金)の平均受給額
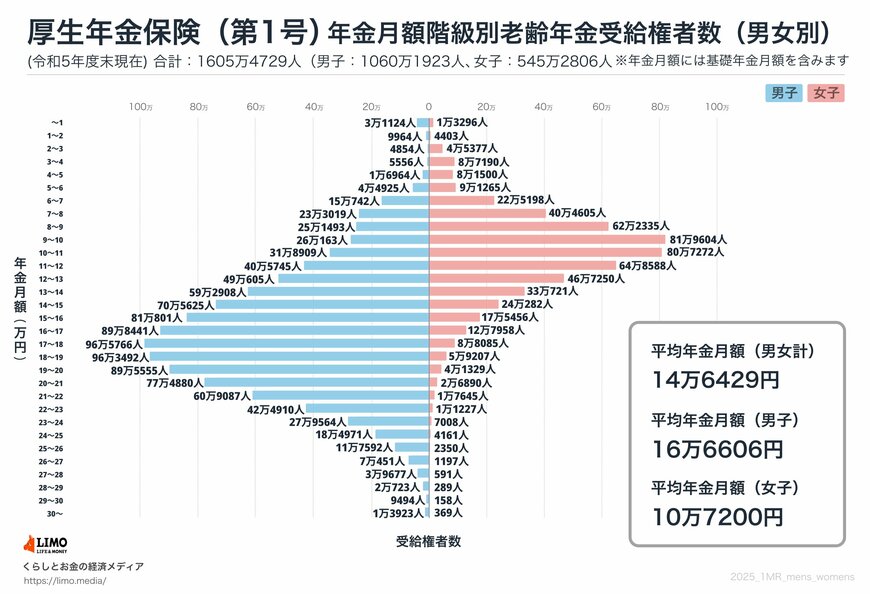
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
国民年金は月額で5万円台、厚生年金では月額で14万円台です。ただし、厚生年金では男女差が約6万円と開きがある点に注目しましょう。
この差は、主に厚生年金の受給額が現役時代の賃金や加入期間に基づいて決まるために発生します。
厚生年金の受給額は、現役時代にどれだけ多くの保険料を納めたかに比例しています。つまり、収入が多い人ほど、より多くの厚生年金保険料を支払い、その結果、老後に受け取る年金額も増えることになります。
現在のシニア世代においては、女性が結婚や出産を機に退職するケースが多く、加入期間が男性に比べて短いことが一般的でした。
当時は賃金自体も男性より低いことが多いため、結果として年金額に差が生じていると考えられます。
現代では共働き世代も増え、賃金も男女で差が出ないよう制度が整備されています。今後は年金における男女差が埋まると予想されるものの、個人差は残り続けるでしょう。
ねんきんネットなどのサービスを利用すれば、自分の年金見込み額を簡単にチェックすることができます。将来の生活設計に備えて、早めに確認しておきましょう。
4. FPより老後に向けたアドバイス
計画的に老後資金をつくるためには、必要資金を計算することから始めていきましょう。
必要資金が分かれば、具体的な対策方法を考えることができます。
最近ではNISAやiDeCoなどの資産運用制度を活用して、税制面で優遇のある方法が人気があります。
小額から始めることができるため、初めての人も取り入れやすい運用方法ですね。
金融商品によってはリスクが伴いますが、長期的に積み立てることによって下落リスクを分散することが可能となります。
将来に向けて、できることから考えていきましょう。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
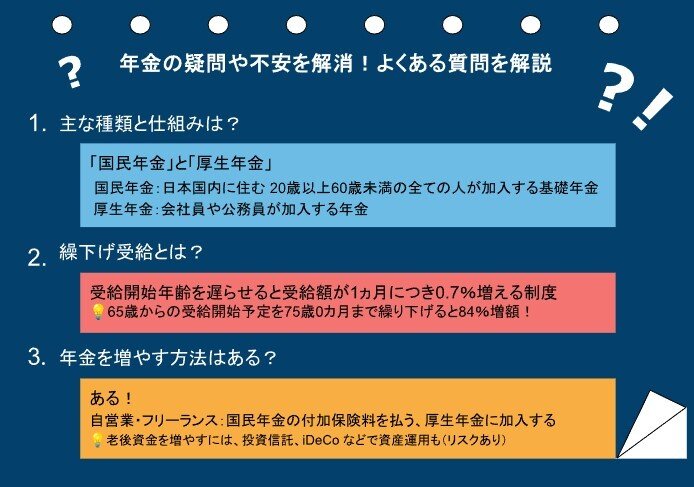
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
5.1 年金の仕組みってどうなってるの?
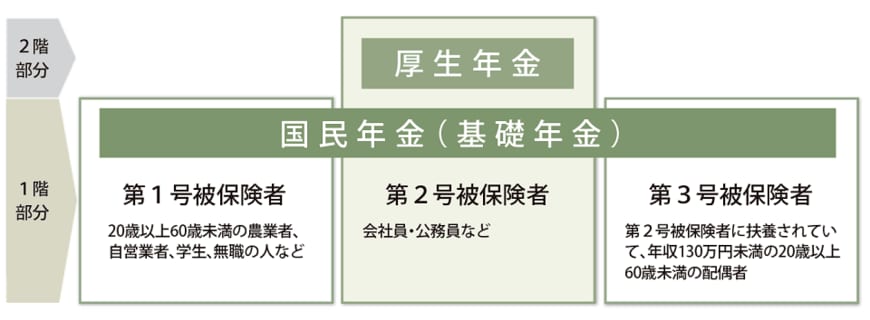
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
5.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
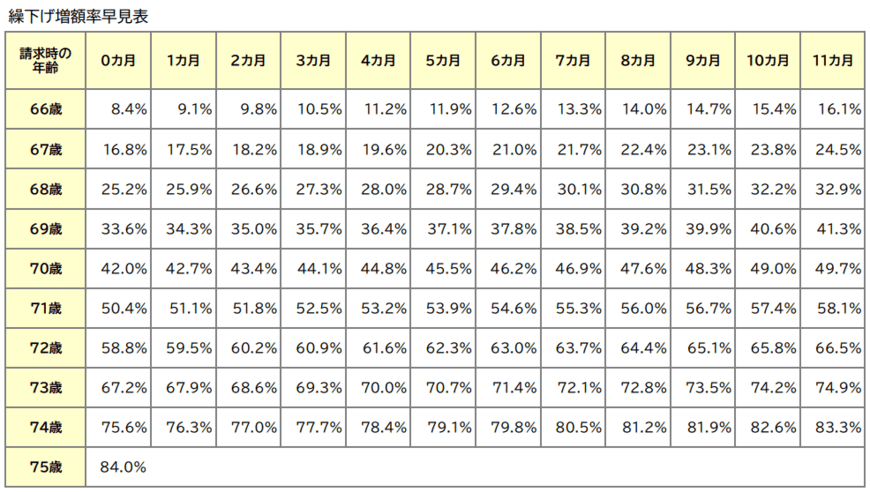
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
5.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
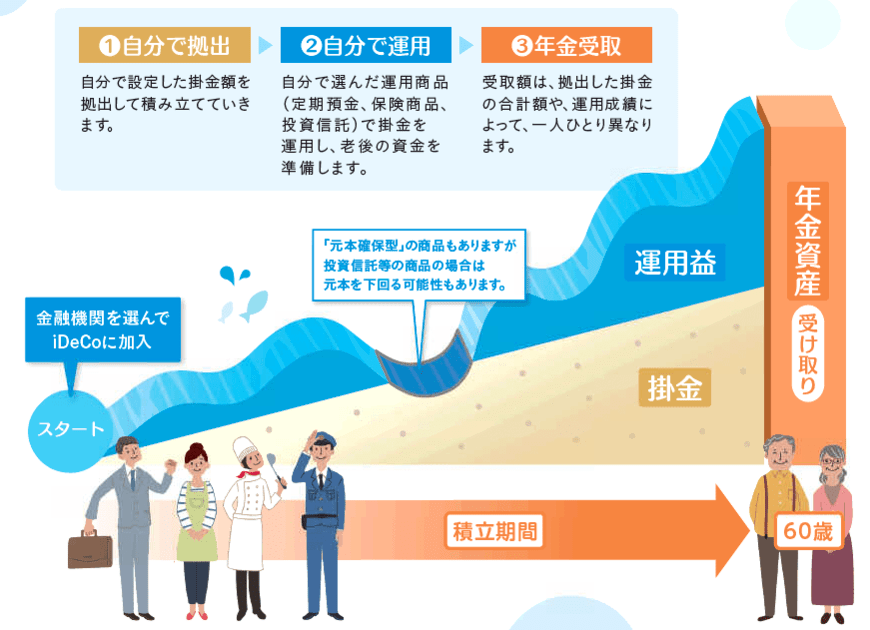
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。
参考資料
川勝 隆登