

厚生労働省「生活保護の被保護者調査(令和6年11月分概数)の結果を公表します」によると、生活保護の申請件数が5か月連続で前年同月比を上回っています。
物価上昇などの影響から生活が苦しいという方も増えてくるかもしれません。
今回の記事では、セカンドライフに入った70歳代の貯蓄額や年金額、生活費などについて詳しく見ていきます。
1. 【70歳代・二人以上世帯】平均貯蓄額・中央値は?
ではさっそく、70歳代・二人以上世帯の貯蓄額(金融資産を保有していない世帯を含む)を見てみましょう。
金融広報中央委員会が公表している「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」の結果によると、下記のようになっています。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
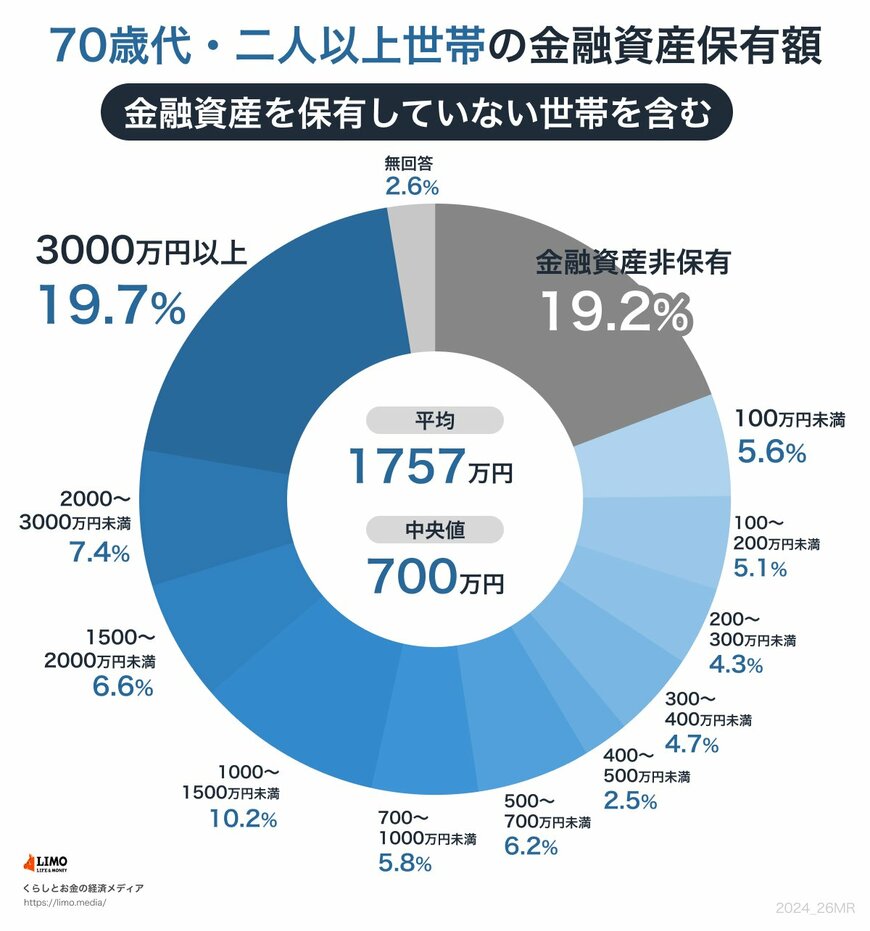
1.1 平均と中央値(金融資産を保有していない世帯を含む)
- 平均:1757万円
- 中央値:700万円
1.2 貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
70歳代・二人以上世帯の貯蓄状況には、大きなばらつきが見られます。
具体的には、19.7%の世帯が3000万円以上の貯蓄を持つ一方で、19.2%の世帯は貯蓄がまったくないと回答しています。このように、貯蓄額に関しては二極化が進んでいることがわかりますね。
また、平均貯蓄額は1757万円ですが、中央値は700万円と大きく下がります。これは、一部の富裕層が平均値を引き上げていることによるものです。そのため、実態をより反映する中央値にも注目することが大切です。
この調査データからもわかるように貯蓄事情は世帯ごとに大きく異なり、それは健康状態や家族構成などにも左右されます。
特に貯蓄が少ない世帯は公的年金だけでなく、勤労収入や不労所得などの追加の収入源があると経済的な安心感が増すので、検討してみるのもおすすめです。
続いては、2024年12月に公表された厚生労働省の最新データをもとに、公的年金(厚生年金・国民年金)の受給額を確認していきます。
2. 「厚生年金・国民年金」の平均年金月額は?
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金・国民年金の平均年金月額を確認してみましょう。
厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 【厚生年金】平均年金月額&月額階級別受給権者
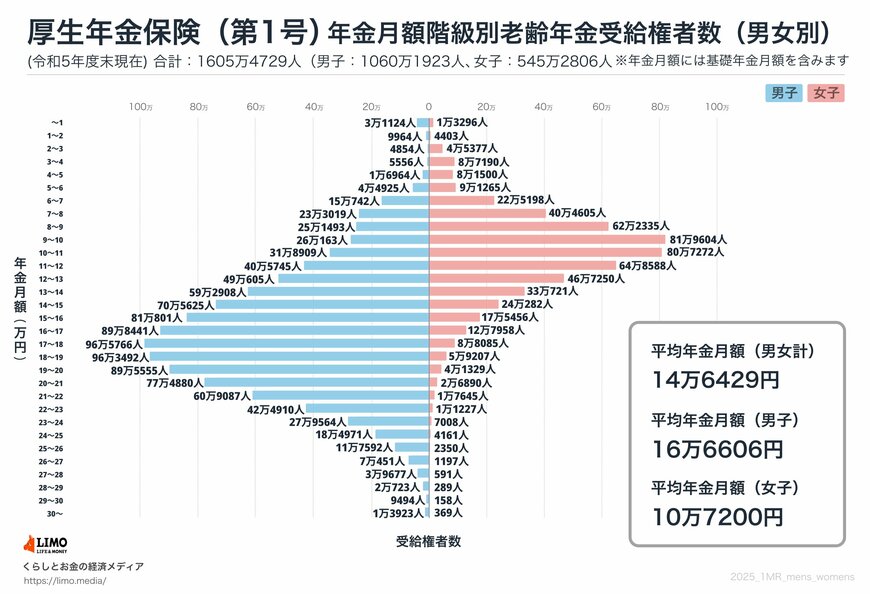
厚生年金「平均年金月額」
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
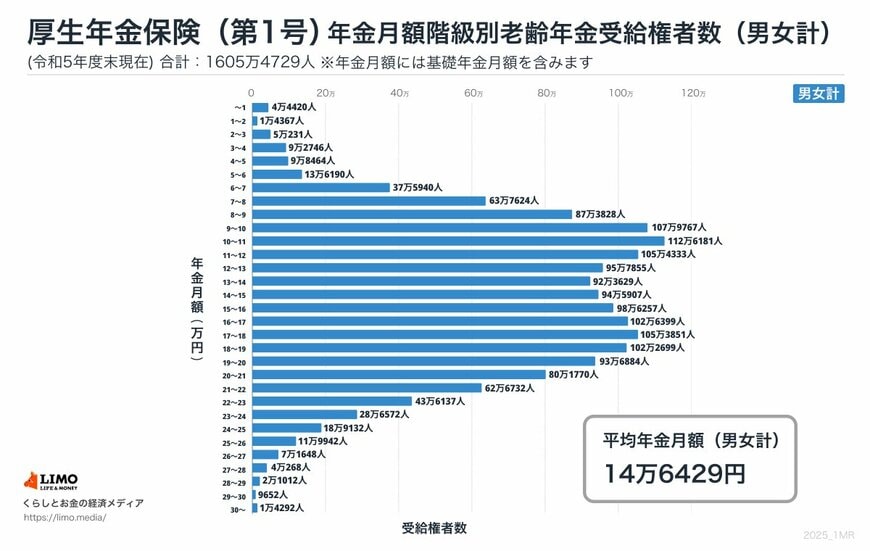
厚生年金「月額階級別受給権者(男女計)」
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
続いて、国民年金について見てみましょう。
2.2 【国民年金】平均年金月額&月額階級別受給権者
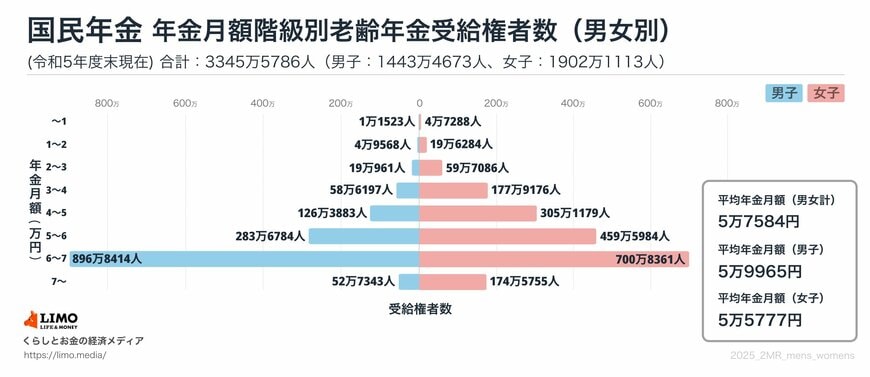
国民年金「平均年金月額」
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
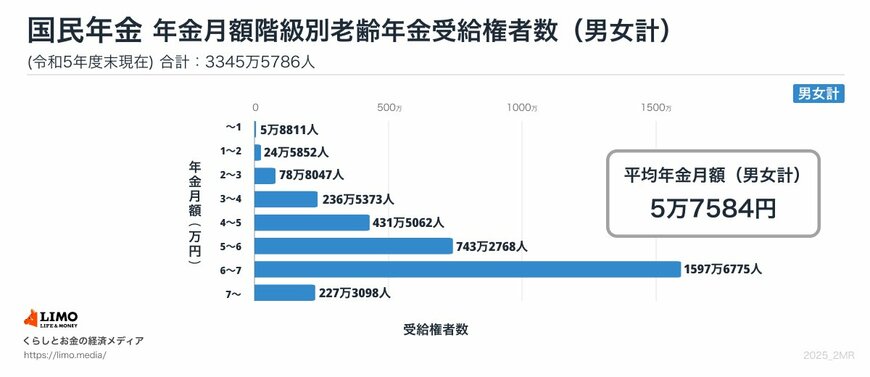
国民年金「月額階級別受給権者(男女計)」
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯の場合、二人分の年金収入は月額22万2383円となりますね。
この月額約22万円の年金収入で、シニア夫婦の生活費をカバーすることはできそうでしょうか。
次章で、標準的なシニア夫婦世帯の家計収支を見て、確認していきましょう。
3. 【65歳以上の夫婦のみの無職世帯】老後の家計収支は?
「65歳以上の夫婦のみの無職世帯」の家計収支は次のとおりです。
データは総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」をもとにしています。
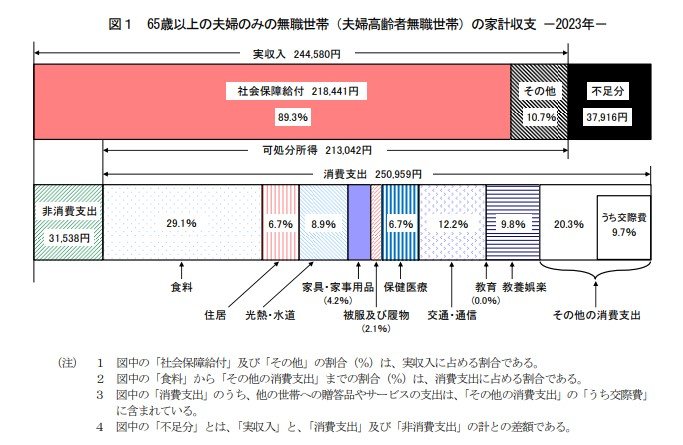
- 実収入:24万4580円(うち社会保障給付:21万8441円)
- 非消費支出:3万1538円
- 消費支出:25万959円
1ヶ月の家計収支:▲3万7916円
データを見ると、毎月約3万7916円の赤字が発生しています。
公的年金だけでは生活が厳しいため、私的年金や家族からの仕送りで収入を補っているケースもありますが、それでも家計をやりくりに四苦八苦している世帯は決して少なくありません。
さらに、物価上昇や円安の影響もあり、シニア世帯の経済的な負担は今後さらに増すでしょう。
これまで住民税非課税世帯への給付金など、物価上昇に対する各種支援策が実施されてきました。これらは一時的なものだったりと、家計を根本的に改善するには限界があります。
将来のインフレリスクや生活費の変動を見越して、現役世代が早い段階から老後に向けた準備を進めることがますます重要となってきます。
長期的な視点で家計の安定を図るためにも、働き盛りの現役時代から、貯蓄や資産運用、退職後の生活設計を計画的に行うのが賢明でしょう。
4. まとめにかえて
ここまで70歳代の貯蓄額や年金額、シニアの生活費について詳しく見てきました。年金だけで生活するのはなかなか難しい可能性があるということが分かるかと思います。
現役世代の方々は今のうちに老後資金について考えていく必要があります。その用意方法として昨今話題であるものが新NISAやiDeCoです。
新NISAとiDeCoは国が用意した税制優遇制度です。老後に向けた資産形成には、これ以外にもさまざまな選択肢があります。
まずは、身近な新NISAやiDeCoから調べてみるのも良いかもしれませんね。

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 厚生労働省「生活保護の被保護者調査(令和6年11月分概数)の結果を公表します」
筒井 亮鳳


